


Segmentation du marché mondial des traitements contre les infections à arénavirus, par traitement (ribavirine, antipyrétiques, anti-inflammatoires, anticonvulsivants et autres), dosage (comprimés, gélules, solutions et autres), voie d'administration (orale, sous-cutanée et autres), diagnostic (analyses sanguines, analyses de laboratoire et autres), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du traitement des infections par Arenavirus
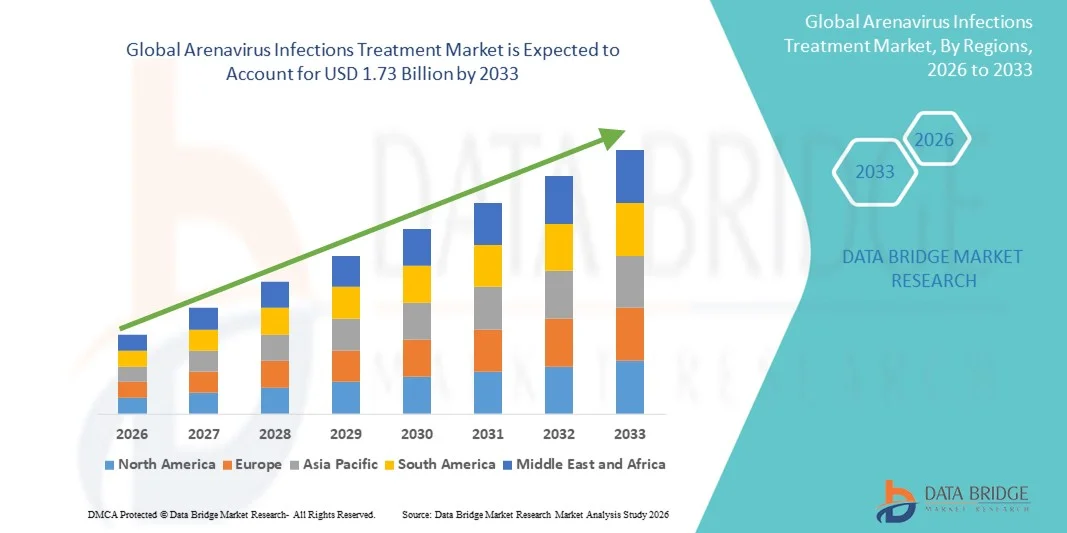
- Selon les données Bridge Market Research Analyse, la taille du marché mondial de traitement des infections arénavirus a été évaluée à1,25 milliard de dollars en 2025et devrait atteindre1,73 milliard de dollars en 2033, à unTCAC de 4,20%pendant la période de prévision
- La croissance du marché s'explique en grande partie par la prévalence croissante de maladies liées au virus aréna, comme la fièvre Lassa dans les régions endémiques, et par l'importance croissante accordée à la préparation aux éclosions, au développement d'antiviraux et aux systèmes de surveillance de la santé publique.
- De plus, les investissements croissants dans les traitements de pointe, y compris les antiviraux à large spectre, les immunothérapies et les solutions de soins de soutien, renforcent la nécessité d'options de traitement plus efficaces. Ces facteurs convergents accélèrent l'adoption de modalités de traitement arénavirus, ce qui stimule significativement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,25 milliard de dollars
- Valeur marchande prévue (2033) :1,73 milliard USD
- Prévisions CAGR (2026-2033): 4.20%
Quels sont les principaux débouchés du marché du traitement des infections par arénavirus
- Les solutions de traitement des infections par Arenavirus, incluant les antiviraux, les thérapies de soutien et la prise en charge symptomatique, deviennent de plus en plus critiques au niveau mondial.maladies infectieusescontrôle dû à l'expansion des régions endémiques, à l'augmentation des événements viraux et au besoin croissant de traitements d'intervention rapide contre des agents pathogènes tels que le virus Lassa et d'autres arénavirus causant la fièvre hémorragique
- La demande croissante de traitements antiviraux aréna est principalement alimentée par l'augmentation des épidémies en Afrique de l'Ouest, l'augmentation des problèmes de sécurité sanitaire à l'échelle mondiale, l'amélioration des capacités diagnostiques et une préférence croissante pour les régimes thérapeutiques qui réduisent les taux de mortalité et améliorent les résultats cliniques
- L'Amérique du Nord a dominé le marché du traitement des infections par arénavirus avec la plus grande part des revenus de 38,9 % en 2025, appuyée par une infrastructure de R-D avancée, un financement gouvernemental solide pour la recherche antivirale et la participation active d'entreprises de biotechnologie à la mise au point de nouvelles thérapies, les États-Unis voyant augmenter les essais cliniques, l'innovation vaccinale et les initiatives fédérales de préparation
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché du traitement des infections par arénavirus au cours de la période de prévision en raison du renforcement des programmes de surveillance, de l'augmentation des dépenses de soins de santé et de la sensibilisation régionale aux fièvres hémorragiques virales.
- Le segment de la ribavirine a dominé le marché du traitement des infections par arénavirus avec une part de marché de 41,7 % en 2025, en raison de son utilisation de longue date comme principale option thérapeutique pour la fièvre de Lassa, l'efficacité clinique établie et l'inclusion continue dans les protocoles de traitement dans les régions touchées.
Portée du rapport et segmentation du marché du traitement des infections par arénavirus
|
Attributs |
Traitement des infections par arénavirus Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché du traitement des infections par arénavirus
Progrès dans l'innovation antivirale et la surveillance des maladies associées à l'IA
- Une tendance importante et accélérée sur le marché mondial du traitement des infections par virus aréna est l'intégration accrue de la recherche antivirale avancée aux systèmes de surveillance des épidémies alimentés par l'IA, permettant une détection plus rapide, une meilleure prévision des éclosions et une meilleure réactivité au traitement dans les régions endémiques et non endémiques.
- Par exemple, les plates-formes de surveillance de l'IA utilisées par les institutions en Afrique de l'Ouest et aux États-Unis aident à identifier les grappes de fièvre inhabituelles liées à la transmission du virus Lassa, ce qui permet de déployer rapidement les ressources médicales et d'accélérer les interventions thérapeutiques.
- L'intégration de l'IA dans la recherche sur les virus arénas permet de modéliser les voies de mutation virale, d'améliorer le dépistage des candidats antiviraux et de générer des alertes de risque plus précises basées sur des données épidémiologiques en temps réel. Par exemple, plusieurs firmes de biotechnologie utilisent des algorithmes d'IA pour optimiser la recherche sur l'administration de ribavirine et prédire les profils de réponse des patients pour les infections à arénavirus graves
- L'intégration harmonieuse du développement antiviral avec les systèmes de surveillance numérique favorise la surveillance centralisée de la dynamique des épidémies, de l'inventaire des traitements et de la gestion des cas cliniques, ce qui permet aux organismes de santé de coordonner les diagnostics, les traitements et les protocoles de quarantaine au moyen de plateformes unifiées
- Cette tendance vers des systèmes de gestion des épidémies plus intelligents, axés sur les données et interconnectés remodelera les attentes en matière de préparation aux maladies infectieuses. Par conséquent, les entreprises et les groupes de recherche tels que le CEPI accélèrent le développement thérapeutique assisté par l'IA ciblant le virus Lassa et les arénavirus connexes
- La demande de traitements arénavirus soutenus par des systèmes de surveillance et d'alerte précoce fondés sur l'IA augmente rapidement dans les régions développées et en développement, alors que les systèmes de santé cherchent à améliorer la préparation et les capacités d'intervention rapide
Dynamique du marché du traitement des infections par arénavirus
Chauffeur
Besoin croissant en raison de l'augmentation de la fréquence des éclosions et des efforts de préparation à la santé mondiale
- La prévalence croissante des éclosions de virus aréna dans les régions endémiques, associée à un investissement mondial croissant dans les initiatives de préparation aux pandémies, est un facteur important qui accélère la demande de traitements efficaces contre les infections arénavirus.
- Par exemple, en mars 2025, plusieurs organismes de santé publique du Nigéria ont élargi les programmes de traitement de la fièvre de Lassa et établi des partenariats avec des établissements de recherche pour renforcer les chaînes d'approvisionnement antiviraux, en favorisant l'adoption thérapeutique plus large pendant les périodes de pointe
- Au fur et à mesure que la prise de conscience des complications graves des infections à arénavirus augmente, les traitements tels que la ribavirine et les protocoles de soins de soutien prennent de l'importance en raison de leur capacité à réduire la mortalité lorsqu'ils sont administrés tôt dans le cycle de l'infection.
- De plus, l'accent mis à l'échelle mondiale sur les maladies infectieuses émergentes et la recherche de capacités de santé à réaction rapide font des thérapies arénavirus un domaine prioritaire, appuyées par des financements internationaux, des collaborations en recherche clinique et des voies réglementaires accélérées.
- La disponibilité de meilleurs diagnostics, l'augmentation des capacités de traitement en milieu hospitalier et le renforcement des systèmes de surveillance sont des facteurs clés qui propulsent l'adoption plus large de protocoles de traitement par arénavirus en Afrique, en Amérique du Nord et dans certaines parties de l'Asie.
- Le mouvement vers des initiatives intégrées de préparation aux épidémies et l'augmentation des investissements dans le développement antiviral contribuent encore à la croissance régulière du marché.
Restriction/Défi
Limitations de l'accès au traitement et obstacles à la conformité réglementaire
- Les difficultés liées à l'accès limité au traitement en temps opportun dans les régions éloignées ou où les ressources sont limitées, ainsi que les exigences réglementaires complexes en matière d'approbation d'antiviraux, constituent des obstacles importants à l'adoption généralisée du traitement par arénavirus.
- Par exemple, le report de la déclaration des cas présumés de fièvre de Lassa et des restrictions à l'infrastructure des soins de santé en Afrique de l'Ouest rurale conduit souvent à l'initiation tardive du traitement, réduisant l'efficacité thérapeutique et contribuant à des taux de mortalité plus élevés
- Pour améliorer les résultats des patients, il est essentiel de s'attaquer à ces problèmes d'accessibilité au moyen d'une capacité de diagnostic accrue, d'une formation spécialisée et de réseaux élargis de distribution de médicaments. Plusieurs programmes de santé mettent l'accent sur la détection précoce et l'initiation rapide du traitement pour atténuer la gravité de la maladie.
- En outre, le coût élevé du développement d'antiviraux et les processus réglementaires rigoureux requis pour l'approbation de thérapies ciblant les agents pathogènes à haut risque peuvent ralentir l'innovation et limiter la disponibilité de nouvelles options de traitement
- Bien que le financement mondial augmente, de nombreuses régions doivent encore faire face à des difficultés d'accessibilité du fait de la faiblesse des budgets de santé, ce qui crée des lacunes dans l'accès aux traitements de pointe et aux soins hospitaliers.
- Surmonter ces défis grâce à l'appui financier international, à l'accélération des procédures d'approbation, à l'amélioration des chaînes d'approvisionnement et à un investissement accru dans des options de traitement abordables sera vital pour la croissance à long terme du marché
Comment le marché du traitement des infections arénavirus est-il segmenté
Le marché est segmenté en fonction du traitement, de la posologie, de la voie d'administration, du diagnostic, des utilisateurs finaux et du canal de distribution.
- Par traitement
Sur la base du traitement, le marché mondial du traitement des infections arénavirus est segmenté en ribavirine, antipyrétique, anti-inflammatoire, anticonvulsivants et autres. Le segment de la Ribavirine a dominé le marché avec la plus grande part des revenus du marché de 41,7 % en 2025, en raison de son utilisation clinique de longue date et de son inclusion dans la plupart des protocoles de traitement pour les infections à arénavirus graves comme la fièvre de Lassa. La Ribavirine a établi un profil de sécurité (lorsqu'elle est utilisée sous surveillance clinique), le stockage généralisé par les autorités sanitaires dans les régions endémiques et la présence dans les lignes directrices nationales de traitement en font le choix thérapeutique principal dans de nombreux contextes. Les hôpitaux et les centres de maladies infectieuses privilégient souvent la ribavirine pour une intervention précoce, car l'administration en temps opportun a été associée à une amélioration de la survie dans les études d'observation. Des chaînes d'approvisionnement solides et des capacités de fabrication génériques existantes soutiennent également la position dominante de la ribavirine sur le marché. De plus, les formulations orales et parentérales de la ribavirine permettent une utilisation flexible dans les établissements hospitaliers et les urgences, ce qui renforce la demande constante. La connaissance clinique continue des praticiens et l'inclusion dans les programmes de traitement financés par les donateurs maintiennent sa part de marché.
Le segment Autres (comprenant les nouveaux antiviraux à large spectre, les anticorps monoclonaux et les immunothérapies nouvelles) devrait connaître le TCAC le plus rapide de 22,3 %, de 2026 à 2033, alimenté par l'augmentation des investissements en R-D et l'accélération des voies réglementaires pour les thérapies traitant des agents pathogènes à forte incidence. Par exemple, plusieurs programmes de biotechnologie axés sur les candidats à l'arénavirus et les anticorps thérapeutiques progressent au cours des premières étapes cliniques et précliniques, attirant ainsi un financement public-privé. Le godet « Autres » bénéficie des avancées technologiques (p. ex., approches antivirales de la plate-forme) qui permettent une identification plus rapide du plomb et une production évolutive. L'intérêt croissant pour le stockage des produits thérapeutiques de la prochaine génération pour la préparation aux éclosions a incité les promoteurs à suivre des voies d'autorisation et d'utilisation d'urgence. De plus, la démonstration réussie d'une efficacité accrue ou de régimes à dose unique changerait rapidement la pratique clinique, créant une croissance surdimensionnée par rapport aux médicaments établis. Les partenariats entre les organismes de santé mondiaux et l'industrie pour le développement du risque accélèrent également la commercialisation, ce qui fait de Autres le sous-segment qui connaît la croissance la plus rapide.
- Par la posologie
Sur la base de la posologie, le marché est segmenté en comprimé, capsule, solution, et autres. Le segment des doses de Solution a dominé le marché avec une part de revenus de 46,2% en 2025, en grande partie parce que de nombreux cas graves de virus aréna se présentent aux hôpitaux où les solutions intraveineuses ou parentérales sont standard pour la livraison rapide de médicaments et les soins de soutien. Les solutions facilitent l'administration contrôlée de doses chez les patients gravement malades, permettent une action rapide et sont préférées lors de la stabilisation initiale et de la prise en charge des soins intensifs. Les formules hospitalières et les protocoles de traitement d'urgence stockent généralement des formulations de solutions, ce qui permet d'augmenter les volumes d'achat en établissement par rapport aux formulaires ambulatoires. Le besoin de solutions injectables est également poussé par les patients qui ne peuvent tolérer la prise orale en raison de vomissements ou de troubles de la conscience lors de présentations hémorragiques. L'approvisionnement dans le cadre des programmes nationaux de santé et des stocks internationaux d'urgence cible souvent des solutions de première ligne. Les modèles de pratique clinique qui favorisent l'administration IV dans les maladies graves maintiennent ainsi la dominance du segment de solution.
Le segment des doses de comprimés devrait enregistrer le TCAC le plus rapide de 19,1% entre 2026 et 2033, propulsé par la décentralisation des soins, l'amélioration de la capacité de diagnostic ambulatoire et la pression pour permettre un traitement oral précoce dans des contextes éloignés ou limités en ressources. Par exemple, les formulations administrées par voie orale qui permettent l'initiation du traitement dans les cliniques périphériques ou par l'intermédiaire d'agents de santé communautaires réduisent le temps de traitement et la charge hospitalière. Les comprimés simplifient l'entreposage et la distribution par rapport aux exigences de la chaîne du froid ou de la parenté, ce qui les rend attrayants pour la prophylaxie à grande échelle ou l'utilisation après exposition dans les scénarios d'éclosion. Les entreprises pharmaceutiques accordent également la priorité aux formulations orales dans les pipelines de développement afin d'accroître l'accessibilité et l'adhésion. Au fur et à mesure que les diagnostics au point de soins s'améliorent, l'identification des cas plus précoces fera passer certains traitements à des traitements oraux ambulatoires, ce qui stimulera l'absorption des comprimés. Plus grande acceptation des modèles de télémédecine et de thérapie à domicilefavorise la croissance des comprimés.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en voie orale, sous-cutanée et autres. La voie orale a dominé le marché avec une part des revenus de 53,0% en 2025, reflétant la prévalence combinée des traitements antiviraux oraux pour les cas légers à modérés, la facilité de distribution et la préférence des patients pour le traitement non invasif. L'administration orale permet une prise en charge ambulatoire, réduit les besoins en lits d'hôpitaux et réduit les coûts globaux du traitement, facteurs critiques dans les régions où la capacité d'hospitalisation est limitée. De nombreuses lignes directrices nationales sur le traitement et les programmes de santé communautaire favorisent la thérapie buccodentaire lorsqu'elle est cliniquement appropriée, ce qui augmente les achats au niveau des soins primaires. Les médicaments oraux facilitent également une augmentation rapide pendant les éclosions parce qu'ils ne nécessitent pas une administration stérile ou une infrastructure clinique étendue. Les programmes d'adhésion des patients et les schémas de dosage simplifiés pour les médicaments oraux renforcent leur pénétration sur le marché. La commodité et les avantages logistiques des thérapies buccales en font la voie par défaut partout où la sévérité clinique le permet.
La voie sous-cutanée devrait connaître la croissance la plus rapide avec un TCAC de 17,8 % entre 2026 et 2033, en raison de l'apparition de formulations d'anticorps à action prolongée et de dépôts antiviraux pouvant être administrées par voie sous-cutanée pour une protection prolongée ou un effet thérapeutique. Par exemple, de nouveaux anticorps monoclonaux conçus pour l'usage sous-cutané à dose unique offrent aux patients externes une activité neutralisante puissante, réduisant ainsi le besoin de perfusions intraveineuses et de soins hospitaliers. L'administration sous-cutanée est également plus possible sur le terrain ou en milieu communautaire que la thérapie IV et peut être effectuée par des agents de santé non-physiciens formés, ce qui accroît l'accès. Les progrès de la science de la formulation qui augmentent la biodisponibilité et la stabilité des produits sous-cutanés accélèrent le développement clinique. Si les options sous-cutanées à longue durée d'action démontrent une protection durable ou un bénéfice thérapeutique, l'adoption dans les cas d'utilisation prophylactique et thérapeutique augmentera rapidement, entraînant ainsi la croissance de cette voie.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en tests sanguins, tests de laboratoire et autres. Le segment des tests de laboratoire a dominé le marché avec une part de 49,4 % en 2025, en raison du rôle central du diagnostic moléculaire (PCR) et de la confirmation de laboratoire centralisée dans le diagnostic des infections arénavirus et les décisions de traitement. Les laboratoires régionaux et de référence effectuent des tests de confirmation, une surveillance de la charge virale et des services de séquençage essentiels à la gestion et à la surveillance cliniques. Les systèmes de santé comptent sur l'infrastructure de laboratoire pour différencier les arénavirus des autres maladies fébriles et identifier les co-infections qui affectent la stratégie thérapeutique. L'investissement dans la capacité de diagnostic centralisée par les gouvernements et les partenaires internationaux durant les interventions en cas d'éclosion soutient le segment des tests en laboratoire. Des confirmations de laboratoire sont souvent requises pour les rapports, la gestion des cas et l'admissibilité à certains programmes de traitement ou à certains essais cliniques, ce qui ancre davantage la demande. Le contrôle de la qualité, l'accréditation et les réseaux transfrontaliers de référence d'échantillons concentrent également les dépenses de diagnostic dans les essais en laboratoire.
On s'attend à ce que le segment des tests sanguins (tests rapides d'antigène et de sérologie au point de soins) augmente le plus rapidement avec un TCAC de 24,0 % entre 2026 et 2033, car les progrès technologiques produisent des diagnostics de chevet plus rapides, moins chers et plus précis qui permettent le triage immédiat et le début du traitement. Par exemple, des trousses d'antigènes rapides validées permettent aux cliniciens des cliniques périphériques de prendre des décisions de traitement dans les heures plutôt que dans les jours, ce qui améliore les résultats. L'expansion des tests décentralisés, l'investissement accru dans les plates-formes de points de soins et l'intégration des tests rapides dans les programmes de surveillance communautaire favorisent l'adoption. Le financement des donateurs visant à limiter les épidémies privilégie également les diagnostics rapides à base de sang déployables, ce qui accélère les achats. À mesure que la sensibilité et la spécificité des tests sur les points de soins s'améliorent, les cliniciens comptent de plus en plus sur eux pour initier une thérapie antivirale plus tôt, favorisant la croissance du marché dans ce sous-segment.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment des utilisateurs finals des hôpitaux a dominé le marché avec une part des revenus de 58,7 % en 2025, ce qui montre que les cas graves de virus aréna exigent une prise en charge des patients hospitalisés, des soins intensifs de soutien et une thérapie parentérale qui ne sont disponibles que dans les établissements hospitaliers. Les hôpitaux représentent la majeure partie des achats de grande valeur (solutions IV, matériel de surveillance, lits d'unité de soins intensifs) et sont au cœur des essais cliniques et des voies de soins spécialisés pour les présentations hémorragiques. Les marchés publics, les systèmes de remboursement des gouvernements et les stocks d'urgence canalisent davantage les dépenses importantes par l'intermédiaire des hôpitaux. Les systèmes d'orientation dans les régions endémiques concentrent les cas compliqués dans les hôpitaux tertiaires, ce qui permet de maintenir des volumes élevés de traitements hospitaliers. De plus, les hôpitaux demeurent des centres clés de formation, d'élaboration de protocoles et de programmes d'intendance qui standardisent l'utilisation des antiviraux et des thérapies de soutien.
Le segment de la clinique devrait connaître le TCAC le plus rapide de 20,5 % entre 2026 et 2033, sous l'effet de la décentralisation des soins et des efforts visant à étendre le diagnostic et le traitement précoces au niveau des soins primaires afin de réduire les retards dans la thérapie. Par exemple, à mesure que les diagnostics rapides et les options de traitement oral deviennent plus disponibles, les cliniques communautaires et les centres ambulatoires commenceront le traitement plus tôt et géreront une plus grande proportion de cas légers à modérés. Le renforcement des réseaux de soins de santé primaires, le transfert de tâches aux agents de santé communautaires et les campagnes de santé publique visant à accroître le comportement à la recherche de soins stimulent la demande des cliniques. Les cliniques jouent également un rôle crucial dans le suivi et la surveillance post-déchargement, augmentant encore le volume des services et l'acquisition connexe de formulations et de diagnostics ambulatoires.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. La chaîne Hospital Pharmacy domine le marché avec une part de 62,4 % en 2025, car les hôpitaux achètent et distribuent la majorité des produits thérapeutiques de grande valeur (formulations IV, antiviraux spécialisés) et tiennent des inventaires d'urgence pour les interventions en cas d'éclosion. Les pharmacies hospitalières sont intégrées aux équipes de soins cliniques et appuient directement l'administration de doses en établissement, la surveillance des médicaments thérapeutiques et les activités de gérance. Les accords d'achat en vrac, les marchés publics de santé et les chaînes d'approvisionnement des donateurs allouent souvent des stocks aux pharmacies hospitalières d'abord pour s'assurer qu'elles sont prêtes à recevoir des soins graves. La distribution de pharmacies hospitalières traite également la logistique complexe de la chaîne du froid et des substances contrôlées que les chaînes de vente au détail peuvent ne pas supporter. La centralité des hôpitaux dans le traitement des cas graves d'arénavirus maintient donc les pharmacies hospitalières au premier rang des parts de marché.
La chaîne Pharmacie en ligne devrait connaître la croissance la plus rapide avec un TCAC de 28,7 % de 2026 à 2033, propulsé par l'expansion du commerce électronique dans les soins de santé, l'amélioration des liaisons de télémédecine et la demande de médicaments ambulatoires et de diagnostics à domicile. Par exemple, les pharmacies en ligne permettent une reconstitution rapide des antiviraux oraux, des médicaments de gestion des symptômes et des trousses d'autotest pour les patients des zones urbaines et périurbaines, ce qui réduit les obstacles à l'accès. La modernisation de la réglementation dans certains pays qui permet la distribution en ligne, combinée avec les partenaires logistiques capables de rejoindre les régions éloignées, accélère l'adoption. La commodité, la comparaison des prix et l'intégration aux consultations en matière de télésanté font des canaux en ligne une option de plus en plus attrayante pour la gestion ambulatoire et la distribution prophylactique, ce qui favorise une forte croissance.
Quelle région détient la plus grande part du marché du traitement des infections par arénavirus
- L'Amérique du Nord a dominé le marché du traitement des infections par arénavirus avec la plus grande part des revenus de 38,9 % en 2025, appuyée par une infrastructure de R-D avancée, un financement gouvernemental solide pour la recherche antivirale et la participation active d'entreprises de biotechnologie à la mise au point de nouvelles thérapies, les États-Unis voyant augmenter les essais cliniques, l'innovation vaccinale et les initiatives fédérales de préparation
- Le leadership de la région est soutenu par une infrastructure de soins de santé bien établie, de solides investissements en R-D et des approbations réglementaires plus rapides, permettant la disponibilité en temps opportun d'outils de diagnostic avancés et d'options de traitement
- De plus, une grande sensibilisation des cliniciens aux fièvres hémorragiques virales, de solides programmes de préparation du gouvernement et l'accent accru mis sur le diagnostic précoce et l'intervention en cas d'éclosion ont consolidé la position de l'Amérique du Nord en tant que premier marché régional pour le traitement des infections par arénavirus
Aperçu du marché américain du traitement des infections par arénavirus
Le marché américain du traitement des infections par arénavirus a obtenu la plus grande part de revenus de 82 % en 2025 en Amérique du Nord, grâce à des systèmes de surveillance des maladies infectieuses bien établis et à de solides initiatives de préparation aux fièvres hémorragiques virales. L'accent croissant mis sur le diagnostic précoce, l'hospitalisation rapide et l'accès aux traitements antiviraux comme la ribavirine continue de soutenir l'expansion du marché. Les investissements croissants dans les laboratoires à haut niveau de confinement, associés à la surveillance continue des cas importés de régions endémiques, alimentent davantage la demande de produits thérapeutiques de pointe. De plus, le leadership du pays en matière de R-D sur les vaccins, d'infrastructure intégrée d'intervention d'urgence et de voies réglementaires accélérées stimulent considérablement la croissance du marché.
Europe Arenavirus Infections Traitement Aperçu du marché
Le marché européen du traitement des infections par arénavirus devrait s'étendre à un TCAC stable tout au long de la période de prévision, appuyé par des politiques rigoureuses de lutte contre les maladies infectieuses et par une attention croissante accordée à la préparation aux épidémies. La sensibilisation accrue des cliniciens, l'amélioration des capacités de diagnostic en laboratoire et la coordination des interventions en santé publique dans les États membres de l'UE augmentent l'adoption du traitement. La région est témoin de l'adoption croissante de médicaments antiviraux, de protocoles de soins de soutien et d'outils de diagnostic rapide dans les hôpitaux et les établissements de soins d'urgence. L'augmentation du financement public pour la surveillance des zoonoses et l'accent mis sur la gestion des infections liées aux voyages contribuent davantage à la croissance du marché.
Aperçu du marché du traitement des infections par le virus Arena au Royaume-Uni
Le marché du traitement des infections par le virus aréna au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la priorité croissante accordée à la préparation à la fièvre hémorragique virale et à de solides cadres de gestion des maladies infectieuses. Une préoccupation accrue à l'égard des cas de virus aréna associés aux voyages, en particulier chez les voyageurs revenant de régions endémiques, favorise une plus grande disponibilité des diagnostics et des voies de soins antiviraux. Le système de santé publique fort du Royaume-Uni, ainsi que les réseaux de laboratoires avancés et les stratégies nationales d'intervention, continuent d'appuyer l'adoption du traitement. De plus, les investissements continus dans la surveillance des agents pathogènes et la préparation médicale d'urgence devraient favoriser l'expansion future du marché.
Allemagne Traitement des infections par Arenavirus Aperçu du marché
Le marché allemand du traitement des infections par arénavirus devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par l'accent croissant mis sur les mesures de biosécurité et la demande de capacités de diagnostic virale avancées. L'Allemagne dispose d'infrastructures de soins de santé hautement développées, notamment d'unités d'isolement spécialisées et d'installations BSL-3/BSL-4, qui favorisent une intervention rapide et une prestation efficace des traitements. L'engagement du pays envers l'innovation médicale, la forte capacité de fabrication de produits pharmaceutiques et l'investissement continu dans la recherche sur les maladies infectieuses contribuent à accroître l'accessibilité des thérapies antivirales et des solutions de soins critiques. Une sensibilisation accrue du public et l'adoption rapide de plates-formes de diagnostic modernes favorisent davantage la croissance du marché.
Aperçu du marché du traitement des infections à arénavirus en Asie-Pacifique
Le marché du traitement des infections arénavirus en Asie-Pacifique est sur le point de croître au rythme le plus rapide de TCAC d'environ 23 % entre 2026 et 2033, en raison de la modernisation croissante des soins de santé, de l'amélioration de l'infrastructure diagnostique et de l'attention accrue du gouvernement aux maladies zoonotiques et virales émergentes. Des pays tels que la Chine, le Japon et l'Inde modernisent rapidement les réseaux de laboratoires et adoptent des outils perfectionnés d'intervention contre les épidémies, qui favorisent un accès plus large au traitement. La croissance du tourisme médical, l'augmentation des investissements dans la recherche antivirale et la sensibilisation accrue des cliniciens aux fièvres virales rares amplifient la croissance régionale. En outre, le rôle croissant de l'Asie-Pacifique dans la fabrication de produits pharmaceutiques continue d'améliorer l'accessibilité et la disponibilité des options de traitement.
Japan Arenavirus Infections Traitement Aperçu du marché
Le marché japonais du traitement des infections par arénavirus prend de l'ampleur en raison du solide cadre de gestion des maladies infectieuses et de l'adoption technologique dans le secteur des soins de santé. Le Japon met l'accent sur la détection précoce et le confinement rapide des agents pathogènes viraux, ce qui stimule la demande de tests diagnostiques avancés et de traitements antiviraux. L'intégration des diagnostics arénavirus aux systèmes d'information hospitalière, ainsi que l'augmentation des dispositifs de surveillance médicale intelligents, favorisent de meilleurs résultats pour les patients. De plus, le vieillissement de la population et l'accent de plus en plus mis sur la prévention des infections dans les établissements de soins contribuent à la demande soutenue du marché.
India Arenavirus Infections Traitement Aperçu du marché
Le marché indien du traitement des infections par arénavirus a représenté la plus grande part des revenus régionaux en Asie et dans le Pacifique en 2025, grâce à l'amélioration rapide de l'accessibilité des soins de santé, à l'élargissement de la couverture diagnostique et à une prise de conscience accrue des maladies infectieuses émergentes. La croissance de la population urbaine, l'augmentation des cas d'infections virales associées aux voyages et le renforcement des systèmes de surveillance de la santé publique accélèrent l'adoption de thérapies antivirales et de soins de soutien. Les initiatives gouvernementales visant à accroître la capacité des laboratoires, conjuguées à la présence de puissants fabricants pharmaceutiques nationaux, contribuent de façon significative à l'expansion du marché. De plus, une participation accrue aux collaborations en recherche clinique renforce le rôle du pays dans le développement du traitement par arénavirus.
Quelles sont les meilleures entreprises du marché du traitement des infections par arénavirus
L'industrie du traitement des infections par arénavirus est principalement dirigée par des entreprises bien établies, notamment :
- Zalgen Labs (États-Unis)
- Ridgeback Biotherapeutics (États-Unis)
- Biosolutions émergentes (États-Unis)
- SIGA Technologies (États-Unis)
- Profectus BioSciences (États-Unis)
- Dr Reddy's Laboratories Ltd. (Inde)
- Natco Pharma Ltd. (Inde)
- Cipla Limited (Inde)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Hetero Labs Ltd. (Inde)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Viatris Inc. (États-Unis)
- Glenmark Pharmaceuticals Ltd. (Inde)
- Abbott (États-Unis)
- Roche (Suisse)
- BIOMÉRIEUX (France)
- QIAGEN (Pays-Bas)
- Moderna, Inc. (États-Unis)
- Pfizer Inc. (États-Unis)
Quels sont les derniers développements sur le marché du traitement des infections par arénavirus
- En décembre 2024, les chercheurs américains dirigés par les CDC ont démontré qu'un antiviral oral, la 4′-fluorouridine (4′-FlU), était très efficace dans les modèles animaux protégeant les cobayes du virus Lassa mortel (et du virus Junín) même lorsque le traitement a été retardé, ce qui suggère un fort potentiel pour un arénavirus à large spectre
- En mai 2024, The Guardian a signalé que le Nigéria a lancé les premiers essais cliniques pour le traitement de la fièvre de Lassa en quatre décennies, marquant un tournant historique pour les thérapies arénavirus. Dirigés par le consortium multinational INTEGRATE, les essais visent à tester de multiples candidats prometteurs, y compris de nouveaux antiviraux et des médicaments réutilisés dans des régions où les cas de Lassa sont endémiques.
- En août 2023, des scientifiques de l'Université du Texas Medical Branch (UTMB), en collaboration avec Zalgen Labs, ont annoncé une étape importante : Arevirumab-3, un cocktail d'anticorps monoclonaux, a guéri avec succès les macaques infectés par le Lassa, même lorsqu'ils sont administrés à des stades avancés de la maladie.
- En octobre 2022, le CDC a publié des cas documentés au Nigéria où deux patients atteints de fièvre de Lassa confirmée ont été traités avec succès par une association de ribavirine et de dexaméthasone. Le rapport indique que l'addition de dexaméthasone, habituellement utilisée pour contrôler les réponses inflammatoires sévères, a contribué à des résultats cliniques favorables.
- En mars 2021, Kineta a annoncé lors de la Conférence internationale sur la recherche antivirale (ICAR) que son candidat antiviral LHF-535 avait démontré une forte sécurité, tolérance et pharmacocinétique prévisible chez des volontaires sains. Cette molécule est conçue pour inhiber l'entrée virale de virus arénavirus tels que le virus Lassa, et les résultats ont renforcé son potentiel d'avancement clinique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











