



Segmentation du marché mondial de l'interopérabilité des systèmes de santé, par type (solutions logicielles, services et autres), type de logiciel (intégré et autonome), type de modèle (centralisé, hybride et décentralisé), niveau d'interopérabilité (interopérabilité de base, interopérabilité structurelle et interopérabilité sémantique), déploiement (cloud et sur site), application (diagnostic, traitement et autres), utilisateurs finaux (prestataires de soins, organismes payeurs, pharmacies et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de l'interopérabilité des soins de santé
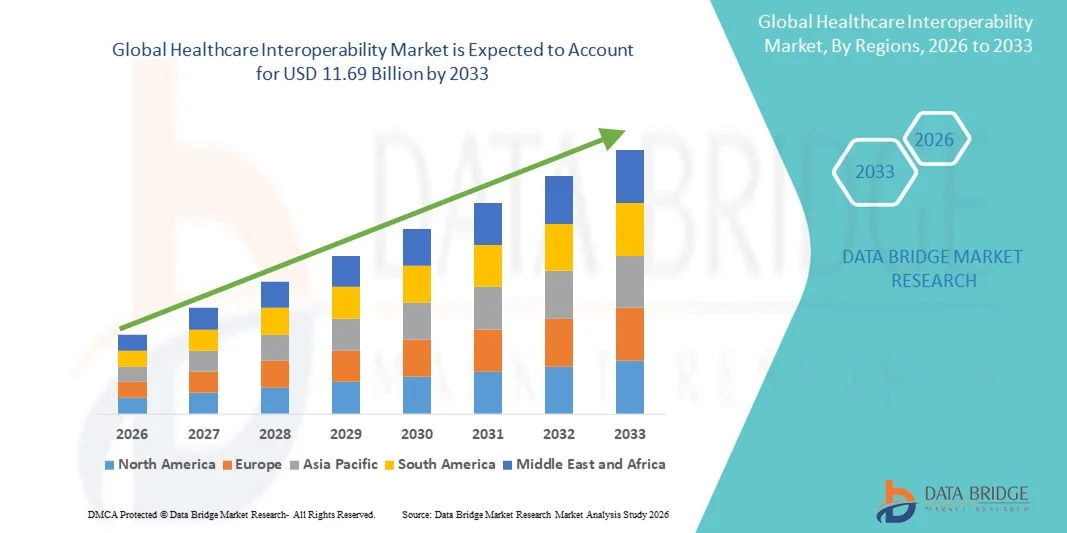
- Selon Data Bridge Market Research Analyse, la taille du marché mondial de l'interopérabilité des soins de santé a été évaluée à4,47 milliards de dollars en 2025et devrait atteindre11,69 milliards de dollars en 2033, à unTCAC de 12,75 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante dedossiers médicaux électroniques(RSE), les plateformes de santé numériques et les systèmes de santé connectés, ce qui permet d'améliorer l'échange de données et l'efficacité opérationnelle entre les fournisseurs de soins de santé
- De plus, la demande croissante de partage d'informations en temps réel, sans faille et sécurisé entre les hôpitaux, les cliniques et les patients place les solutions d'interopérabilité comme une composante essentielle de l'infrastructure de soins de santé moderne. Ces facteurs convergents accélèrent l'adoption de solutions d'interopérabilité des soins de santé, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):4,4 milliards de dollars
- Valeur marchande prévue (2033) :11,69 milliards de dollars
- Prévisions CAGR (2026-2033): 12.75%
Quels sont les principaux débouchés du marché de l'interopérabilité des soins de santé
- L'interopérabilité des soins de santé, qui permet un échange électronique sans faille d'informations sur la santé des patients entre les systèmes et les fournisseurs, devient un élément essentiel de la prestation moderne des soins de santé en raison de son potentiel d'amélioration de la coordination des soins, des résultats des patients et de l'efficacité opérationnelle dans les milieux cliniques et administratifs.
- La demande croissante de solutions d'interopérabilité des soins de santé est principalement alimentée par l'adoption généralisée de dossiers de santé électroniques (DSE), l'importance croissante accordée aux soins fondés sur la valeur et le besoin croissant d'accéder en temps réel à des données exactes sur les patients dans les hôpitaux, les cliniques et les autres établissements de soins.
- L'Amérique du Nord a dominé le marché de l'interopérabilité des soins de santé avec la plus grande part des revenus de 39,5 % en 2025, sous l'impulsion d'infrastructures de soins de santé de pointe, d'une forte adoption de technologies de santé numériques et d'une forte présence de fournisseurs de solutions clés, les États-Unis ayant connu une forte croissance des initiatives d'interopérabilité, en particulier dans les réseaux intégrés de prestation et les systèmes hospitaliers, appuyées par des règlements gouvernementaux et des innovations dans l'échange de données sur l'IA
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de l'interopérabilité des soins de santé au cours de la période de prévision en raison de la numérisation croissante des systèmes de soins de santé, des initiatives gouvernementales pour l'échange d'informations nationales sur la santé et de l'augmentation des investissements dans les technologies de santé connectées.
- Le segment des solutions logicielles a dominé le marché de l'interopérabilité des soins de santé avec une part de marché de 42,7 % en 2025, en raison du besoin croissant de plateformes intégrées et autonomes qui facilitent l'échange sécurisé, normalisé et en temps réel de données sur les patients dans les écosystèmes de soins de santé.
Portée du rapport et segmentation du marché de l'interopérabilité des soins de santé
|
Attributs |
Interopérabilité des soins de santé Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'interopérabilité des soins de santé
Promotion par l'échange de données piloté par l'IA
- Une tendance significative et accélérée sur le marché mondial de l'interopérabilité des soins de santé est l'intégration deintelligence artificielle(AI) avec des plates-formes d'échange d'information sur la santé, améliorant l'analyse des données, des prévisions et des décisions cliniques en temps réel
- Par exemple, les solutions d'interopérabilité basées sur le cloud telles qu'InterSystems IRIS for Health utilisent l'IA pour agréger et analyser les données sur les patients à travers plusieurs systèmes, aider les fournisseurs à détecter les modèles et optimiser les flux de travail des soins
- L'intégration de l'IA permet d'identifier les lacunes en matière de soins, d'améliorer l'efficacité clinique et les résultats des patients.
- La connexion transparente des plateformes interopérables avec les DSE, les systèmes de laboratoire et les dispositifs de surveillance des patients facilite la gestion centralisée des données de santé, permettant aux cliniciens d'accéder à des informations complètes sur les patients à partir d'une seule interface
- Cette tendance vers des systèmes de soins de santé plus intelligents, compatibles avec l'IA et interconnectés transforme fondamentalement les attentes en matière de prise de décisions cliniques, incitant des entreprises comme Oracle Health à développer des plateformes d'interopérabilité alimentées par l'IA avec des analyses prédictives et des alertes automatisées de soins
- La demande de solutions d'interopérabilité améliorées par l'IA augmente rapidement dans les hôpitaux, les cliniques et les réseaux intégrés de prestation, les fournisseurs privilégiant de plus en plus l'efficacité, l'exactitude et la coordination des soins aux patients.
- L'engagement des patients est de plus en plus axé sur les solutions d'interopérabilité qui permettent aux patients d'accéder en toute sécurité à leurs dossiers de santé, à l'horaire des rendez-vous et à l'intégration de la télésanté, ce qui améliore les soins axés sur les patients.
- L'expansion du partage transfrontalier de données sur la santé apparaît comme une tendance, appuyant la recherche médicale, les essais cliniques et la coordination internationale des soins.
Dynamique du marché de l'interopérabilité des soins de santé
Chauffeur
Besoin croissant en raison de l'adoption de la santé numérique et de la pression réglementaire
- L'adoption croissante de plates-formes de santé numériques, conjuguée aux mandats gouvernementaux en matière d'échange d'informations sur la santé, est un facteur important de la demande accrue de solutions d'interopérabilité des soins de santé.
- Par exemple, en mars 2025, Epic Systems a annoncé des capacités d'interopérabilité élargies pour se conformer aux règles fédérales des États-Unis en matière de blocage de l'information, ce qui permet un échange de données sans faille entre plusieurs fournisseurs
- Étant donné que les fournisseurs de soins de santé se concentrent sur l'amélioration de la coordination des soins et des résultats des patients, les solutions d'interopérabilité offrent un accès en temps réel à des dossiers de patients précis, ce qui réduit la duplication des tests et des erreurs médicales
- En outre, la mise en œuvre croissante de modèles de soins fondés sur la valeur et d'initiatives de gestion de la santé de la population rend les systèmes interopérables essentiels au suivi et à la communication des résultats.
- l'intégration des DSE, des plateformes de santé en nuage, ettélésantédes solutions facilitant la gestion unifiée des données, favorisant l'adoption de l'interopérabilité des soins de santé dans les grands réseaux hospitaliers et les petites cliniques
- Les collaborations croissantes entre les fournisseurs de soins de santé, les payeurs et les fournisseurs de technologie alimentent la demande de plateformes interopérables qui simplifient l'échange de données et l'analyse dans l'écosystème des soins de santé
- L'augmentation des investissements des économies émergentes dans l'infrastructure informatique des soins de santé crée de nouvelles possibilités de déploiement de solutions d'interopérabilité, accélérant l'adoption sur les marchés sous-pénétiques
Restriction/Défi
Problèmes de sécurité des données et coûts de mise en oeuvre élevés
- Préoccupations concernant la confidentialité des données des patients,cybersécuritéles vulnérabilités et le respect des règlements tels que HIPAA posent des défis importants à la croissance du marché
- Par exemple, les violations des données de santé de haut niveau ont rendu certains fournisseurs hésitant à adopter des solutions d'interopérabilité basées sur le cloud, craignant des accès non autorisés ou des attaques ransomware
- Répondre à ces préoccupations en matière de sécurité par un cryptage avancé, des protocoles d'authentification sécurisés et des audits réguliers du système est crucial pour renforcer la confiance entre les organismes de santé
- En outre, le coût initial élevé de la mise en place de plates-formes complètes d'interopérabilité, y compris les logiciels, le matériel et la formation, peut entraver l'adoption, en particulier dans les petites cliniques ou les régions où les ressources sont limitées
- Alors que les solutions basées sur le cloud réduisent progressivement les coûts initiaux, les fonctionnalités avancées telles que l'analyse de l'IA et les tableaux de bord en temps réel de la santé de la population sont souvent très avantageuses, ce qui limite l'accessibilité de certains fournisseurs de soins de santé.
- Surmonter ces défis grâce à des mesures de sécurité robustes, à la formation des fournisseurs et à des solutions rentables sera essentiel pour une croissance soutenue du marché de l'interopérabilité des soins de santé
- La résistance au changement du personnel de santé et la complexité de l'intégration des systèmes existants aux nouvelles plates-formes d'interopérabilité peuvent ralentir l'adoption et nécessiter une formation et un soutien étendus.
- La variabilité des réglementations régionales, des normes et des exigences en matière de conformité peut créer des problèmes de mise en œuvre pour les solutions d'interopérabilité mondiales, limitant l'évolutivité et l'adoption transfrontalière
Comment le marché de l'interopérabilité des soins de santé est-il segmenté
Le marché est segmenté en fonction du type, du type de logiciel, du type de modèle, du niveau d'interopérabilité, du déploiement, de l'application et des utilisateurs finaux.
- Par type
Sur la base du type, le marché de l'interopérabilité des soins de santé est segmenté en solutions logicielles, services et autres. Le segment des solutions logicielles a dominé le marché avec la plus grande part de revenus de 42,7 % en 2025, sous l'effet de la demande croissante de plateformes intégrées et autonomes qui facilitent l'échange sécurisé, normalisé et en temps réel de données sur les patients dans les écosystèmes de soins de santé. Les fournisseurs accordent la priorité aux solutions logicielles pour leur capacité à connecter de façon transparente les DSE, les systèmes de laboratoire et les dispositifs de surveillance des patients, ce qui améliore les flux de travail cliniques. Le marché connaît une forte croissance dans ce segment en raison de la réglementation et des initiatives gouvernementales favorisant l'adoption de normes d'interopérabilité et de dossiers de santé électroniques. En outre, les solutions logicielles permettent une intégration évolutive entre les réseaux hospitaliers et les cliniques plus petites, ce qui les rend très polyvalents et critiques pour les infrastructures de soins modernes. Les entreprises qui offrent des logiciels basés sur le cloud et compatibles avec l'IA sont en outre à l'origine de l'adoption de ce segment. Les solutions logicielles prennent également en charge les fonctions d'analyse, de rapport et de prise de décisions, ce qui les rend indispensables aux soins à valeur et à la gestion de la santé de la population.
Le secteur des services devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par une demande croissante de services de consultation, de mise en oeuvre, de formation et de maintenance liés aux plateformes d'interopérabilité. Les organismes de santé, en particulier les plus petits fournisseurs, comptent sur des services professionnels pour déployer efficacement des systèmes d'interopérabilité complexes et assurer la conformité à la réglementation. Les services gérés et le soutien technique améliorent la performance, la sécurité et le taux d'adoption des plateformes interopérables. L'augmentation des investissements dans l'externalisation des technologies de l'information pour l'interopérabilité des soins de santé soutient également l'expansion de ce segment de services. La complexité croissante des écosystèmes informatiques des soins de santé et la nécessité d'optimiser constamment les systèmes sont également à l'origine de la demande de fournisseurs de services. De plus, les services facilitent la personnalisation, l'intégration et les mises à niveau continues, ce qui les rend essentiels pour une performance d'interopérabilité soutenue.
- Par type de logiciel
Sur la base du type de logiciel, le marché est segmenté en logiciels intégrés et autonomes. Le segment des logiciels intégrés a dominé le marché en 2025 en raison de sa capacité à fournir un accès transparent aux données sur les patients dans plusieurs systèmes et milieux de soins. Des plates-formes intégrées permettent aux fournisseurs de soins de consolider l'information provenant des DSE, des systèmes de laboratoire et des dispositifs d'imagerie en une interface unifiée, améliorant la coordination des soins et réduisant les redondances. L'importance croissante accordée aux modèles de soins fondés sur la valeur et à la gestion de la santé de la population stimule l'adoption de logiciels intégrés qui appuient l'analyse et les rapports tout au long du cycle de vie des patients. L'intégration aux systèmes de télésanté, d'analyse de l'IA et de soutien à la décision clinique renforce encore ce segment. Les fournisseurs préfèrent des solutions intégrées pour les réseaux à grande échelle et les systèmes hospitaliers qui nécessitent des flux de travail normalisés et interopérables. Les plateformes intégrées simplifient également le respect des normes gouvernementales de partage des données et réduisent la complexité opérationnelle.
Le segment des logiciels autonomes devrait connaître la croissance la plus rapide au cours de la période de prévision en raison de sa souplesse et de sa complexité de mise en œuvre moindre. Les solutions autonomes permettent aux plus petits hôpitaux, cliniques et fournisseurs spécialisés d'adopter des plateformes d'interopérabilité sans revoir les systèmes existants. Le segment bénéficie de la demande de solutions modulaires rentables qui peuvent être déployées rapidement pour atteindre les normes d'interopérabilité. L'adoption croissante de plateformes autonomes hébergées dans le cloud et d'outils d'analyse compatibles avec l'IA contribue à une croissance rapide de ce sous-segment. De plus, les logiciels autonomes offrent une personnalisation plus facile et peuvent cibler des besoins ministériels particuliers, comme l'intégration en laboratoire ou en pharmacie. Les organismes de soins de santé des régions en développement préfèrent aussi des solutions autonomes en raison de la réduction des coûts initiaux et de la simplification de l'entretien.
- Par modèle
Selon le type de modèle, le marché est segmenté en modèles centralisés, hybrides et décentralisés. Le modèle centralisé a dominé le marché en 2025 en raison de son approche structurée pour regrouper les données des patients provenant de sources multiples en un seul dépôt, permettant un accès et une analyse sécurisés à travers les réseaux de soins de santé. Les modèles centralisés réduisent le dédoublement des données, améliorent l'exactitude des dossiers des patients et simplifient la conformité aux cadres réglementaires. Les grands hôpitaux et les réseaux de prestation intégrés préfèrent des solutions centralisées pour l'interopérabilité à l'échelle de l'entreprise et des flux de travail normalisés. Les systèmes centralisés facilitent également l'établissement de rapports, la gestion de la santé de la population et l'analyse axée sur l'IA. Le segment bénéficie d'incitations gouvernementales favorisant l'échange unifié d'information sur la santé. Les modèles centralisés demeurent le choix privilégié pour les grands réseaux de soins de santé en raison de leur efficacité opérationnelle et de leurs capacités de sécurité des données.
Le modèle hybride devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison du besoin croissant de plates-formes d'interopérabilité flexibles combinant le contrôle centralisé et le stockage localisé des données. Les modèles hybrides gagnent en popularité dans les hôpitaux multi-sites et les collaborations inter-institutionnelles, offrant à la fois l'évolutivité et la sécurité. Les fournisseurs qui adoptent des solutions hybrides peuvent maintenir le contrôle des données sensibles tout en tirant parti des capacités d'analyse et d'accès à distance basées sur le cloud. Les modèles hybrides soutiennent également l'adoption progressive, permettant aux organismes de santé d'intégrer de nouveaux systèmes sans perturber les flux de travail existants. Les initiatives soutenues par le gouvernement pour promouvoir l'échange d'information sur la santé contribuent à leur adoption. Les modèles hybrides sont particulièrement attrayants pour les régions qui appliquent des règles strictes en matière de confidentialité des données, en conciliant le respect de l'accessibilité.
- Par niveau d'interopérabilité
Sur la base du niveau d'interopérabilité, le marché est segmenté en interopérabilité fondamentale, interopérabilité structurelle et interopérabilité sémantique. Le segment de l'interopérabilité structurelle a dominé le marché en 2025 en raison de sa capacité à normaliser le format et l'organisation des données pour un échange cohérent et utilisable entre les DSE et d'autres systèmes. L'interopérabilité structurale permet de partager, d'afficher et d'interpréter avec précision l'information du patient sur plusieurs plateformes, en améliorant la prise de décisions cliniques et en réduisant les erreurs. Il est largement adopté dans les hôpitaux et les grands réseaux de soins de santé pour soutenir la coordination des soins et les exigences en matière de rapports. L'interopérabilité structurelle facilite également l'intégration avec l'aide à la décision clinique et les plateformes analytiques. Le segment bénéficie d'initiatives gouvernementales exigeant un échange normalisé de données sur les soins de santé. Les hôpitaux et les systèmes de santé privilégient l'interopérabilité structurelle pour rationaliser les flux de travail et améliorer la sécurité des patients.
Le segment de l'interopérabilité sémantique devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, alimenté par le besoin croissant de permettre aux machines et aux fournisseurs d'interpréter et d'utiliser efficacement les données échangées. L'interopérabilité sémantique permet une analyse avancée, un soutien décisionnel axé sur l'IA et des soins personnalisés en transformant l'information clinique en aperçus concrets. Son adoption s'accélère en raison de l'importance croissante accordée à la médecine de précision, à l'analyse prédictive et aux initiatives de santé de la population. L'interopérabilité sémantique garantit une compréhension uniforme des concepts médicaux complexes dans tous les systèmes. Les fournisseurs qui mettent en oeuvre l'interopérabilité sémantique peuvent améliorer la coordination des soins et les résultats cliniques. Sa croissance est soutenue par les normes internationales et les nouvelles plateformes de soins de santé de l'IA.
- Par déploiement
Sur la base du déploiement, le marché est segmenté en cloud et sur site. Le segment du déploiement basé sur le cloud a dominé le marché en 2025 en raison de son évolutivité, de son investissement initial plus faible et de sa facilité d'intégration avec plusieurs systèmes de santé. Les solutions Cloud permettent l'accès en temps réel aux données des patients dans les hôpitaux, les cliniques et les établissements de soins à distance tout en soutenant l'analyse de l'IA, l'intégration de la télésanté et la reprise après sinistre. Le déploiement en nuage facilite le respect rapide des normes d'interopérabilité et le partage sécurisé des données. Le segment bénéficie également de la tendance croissante des réseaux hospitaliers à sous-traiter la gestion de l'infrastructure informatique. Les plateformes basées sur le cloud réduisent les coûts de maintenance et simplifient les mises à niveau du système. L'évolutivité et l'accès à plusieurs sites sont des avantages clés pour l'adoption du déploiement du cloud.
Le segment du déploiement sur site devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison de préoccupations concernant la confidentialité des données, la conformité réglementaire et le contrôle des renseignements sensibles sur les patients. Les systèmes sur site sont privilégiés par les hôpitaux et les cliniques spécialisées dans les régions où les données sanitaires sont strictes, car ils permettent la gestion locale des infrastructures et des politiques de sécurité des données. Les plateformes sur site permettent un contrôle complet du stockage, de la sauvegarde et de la gestion des accès. Le segment est appuyé par des organisations qui ont besoin d'un accès hors ligne aux dossiers des patients dans les zones éloignées ou à faible connectivité. Les systèmes sur site sont souvent combinés avec des déploiements hybrides pour une plus grande flexibilité. L'augmentation des investissements dans la cybersécurité et les infrastructures informatiques accélère l'adoption sur place.
- Par demande
Sur la base de l'application, le marché est segmenté en diagnostic, traitement, et autres. Le segment du diagnostic a dominé le marché en 2025 en raison du besoin critique d'information exacte en temps réel sur les patients pour éclairer les décisions de diagnostic. Les systèmes interopérables permettent aux cliniciens d'accéder efficacement aux résultats des laboratoires, à l'imagerie et aux données historiques sur la santé, réduisant ainsi les erreurs diagnostiques et les retards. L'intégration aux outils de diagnostic de l'IA et aux systèmes d'aide à la décision améliore les résultats cliniques. Le segment bénéficie d'une demande croissante de télésanté et d'intégration de la télésurveillance. Les hôpitaux et les cliniques privilégient l'interopérabilité dans les diagnostics pour améliorer l'efficacité et la satisfaction des patients. L'adoption est également motivée par des initiatives de soins à valeur qui nécessitent des renseignements diagnostiques exacts et opportuns.
Le segment du traitement devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, en raison de l'adoption de médicaments de précision, de plans de traitement personnalisés et de la coordination des soins entre plusieurs fournisseurs. Des plateformes interopérables permettent de partager les données de traitement de façon transparente avec les spécialistes, les pharmacies et les équipes de soins, d'améliorer les résultats des patients et d'appuyer les initiatives de soins à valeur. L'intégration de la télémédecine et de la télésurveillance contribue également à l'augmentation de la demande dans les applications de traitement. Les outils d'analyse et de prévision compatibles avec l'IA accélèrent encore l'adoption dans les processus de traitement. Le segment bénéficie de modèles de soins axés sur le patient et de programmes de gestion des maladies chroniques. Les hôpitaux et les cliniques déploient de plus en plus de plateformes d'interopérabilité pour améliorer la planification du traitement et les soins de suivi.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en prestataires de soins de santé, payeurs de soins de santé, pharmacies et autres. Le segment des fournisseurs de soins de santé a dominé le marché en 2025 en raison de la forte dépendance à l'égard des systèmes interopérables pour les réseaux hospitaliers, les cliniques et les centres de soins spécialisés. Les fournisseurs tirent parti des solutions d'interopérabilité pour consolider l'information des patients, améliorer les flux de travail cliniques et assurer le respect des règlements en matière de soins de santé. Le segment bénéficie de l'adoption croissante des DSE, de la télésanté et des modèles de soins fondés sur la valeur. Des plateformes intégrées permettent une communication transparente entre les ministères et avec des spécialistes externes. Les grands réseaux de soins de santé privilégient l'adoption des fournisseurs pour optimiser l'efficacité opérationnelle. Le segment appuie également les initiatives de gestion de la santé de la population et d'analyse prédictive.
Le secteur des payeurs de soins de santé devrait connaître le taux de croissance le plus rapide au cours de la période de prévision, alimenté par la demande croissante de traitement efficace des demandes, de gestion de la santé de la population et d'analyse prédictive. Les payeurs adoptent des plates-formes d'interopérabilité pour obtenir des renseignements sur les données cliniques et administratives, réduire les coûts et améliorer les résultats des titulaires de police. L'intégration aux réseaux de fournisseurs et aux DSE améliore l'efficacité opérationnelle. Ce segment est également appuyé par des mesures d'incitation gouvernementales favorisant l'échange d'information sur la santé. Les payeurs tirent de plus en plus parti des données interopérables pour la détection et la gestion de la fraude. L'accent mis de plus en plus sur les résultats pour les patients et les soins rentables favorise l'adoption de solutions d'interopérabilité avancées.
Quelle région détient la plus grande part du marché de l'interopérabilité des soins de santé
- L'Amérique du Nord a dominé le marché de l'interopérabilité des soins de santé avec la plus grande part des revenus de 39,5 % en 2025, sous l'impulsion d'infrastructures de soins de santé de pointe, d'une forte adoption de technologies de santé numériques et d'une forte présence de fournisseurs de solutions clés.
- Les fournisseurs de la région accordent la priorité à un accès continu et en temps réel aux données sur les patients, ce qui permet d'améliorer la coordination des soins, de réduire la duplication des tests et d'améliorer la prise de décisions cliniques dans les hôpitaux, les cliniques et les centres spécialisés.
- Cette large adoption est soutenue par des infrastructures de soins de santé de pointe, des investissements élevés dans les technologies de l'information et une forte présence de fournisseurs de solutions d'interopérabilité clés, établissant la région comme un leader dans le déploiement de plates-formes de données de soins de santé intégrées et compatibles avec l'IA
Aperçu du marché américain de l'interopérabilité des soins de santé
Le marché américain de l'interopérabilité des soins de santé a enregistré la plus grande part des revenus de 82 % en 2025 en Amérique du Nord, alimentée par l'adoption rapide de dossiers de santé électroniques (DSE), de plateformes de santé numériques et de solutions de télésanté. Les fournisseurs accordent de plus en plus de priorité à l'échange de données sans faille afin d'améliorer la coordination des soins, de réduire la duplication des tests et d'améliorer la prise de décisions cliniques. La tendance croissante des modèles de soins fondés sur la valeur et des mandats gouvernementaux en matière d'échange d'information sur la santé favorise la croissance du marché. De plus, l'intégration avec les outils d'analyse et de prévision basés sur l'IA contribue de façon significative à l'expansion des solutions d'interopérabilité. Une infrastructure informatique solide et des investissements importants de la part des intervenants privés et publics continuent de favoriser l'adoption dans les hôpitaux et les cliniques.
Perspectives du marché de l'interopérabilité des soins de santé en Europe
Le marché européen de l'interopérabilité des soins de santé devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de règlements rigoureux en matière de partage de données, comme le RGPD, et de la nécessité croissante d'une coordination efficace des soins aux patients. L'augmentation de la numérisation dans les hôpitaux et les cliniques, associée à des initiatives gouvernementales favorisant l'échange national d'informations sur la santé, favorise l'adoption. Les fournisseurs européens de soins de santé sont également attirés par l'efficacité opérationnelle, la réduction des erreurs et l'analyse en temps réel des plateformes interopérables. La région connaît une croissance dans les établissements de santé publics et privés, et des solutions d'interopérabilité sont mises en œuvre dans les infrastructures informatiques nouvelles et existantes.
Aperçu du marché de l'interopérabilité des soins de santé au Royaume-Uni
Le marché britannique de l'interopérabilité des soins de santé devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'accent mis sur les soins de santé numériques et l'amélioration de la sécurité des patients. Les inquiétudes concernant les erreurs médicales, la fragmentation des données et la nécessité de disposer de dossiers de santé électroniques complets encouragent les fournisseurs à adopter des systèmes interopérables. L'infrastructure informatique bien établie du Royaume-Uni, combinée à un solide soutien gouvernemental pour l'échange d'information sur la santé et les services de télésanté, devrait continuer de stimuler la croissance du marché. L'intégration de l'analyse de l'IA, des portails d'engagement des patients et des outils d'aide à la décision clinique favorise l'adoption.
Allemagne Interopérabilité des soins de santé Aperçu du marché
Le marché allemand de l'interopérabilité des soins de santé devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par l'augmentation des initiatives en matière de santé numérique, des normes de conformité strictes et la demande d'une coordination efficace des soins aux patients. En Allemagne, les infrastructures de soins de santé avancées, l'accent mis sur l'innovation et les solutions sûres et respectueuses de la vie privée favorisent l'adoption de plateformes interopérables dans les hôpitaux et les cliniques spécialisées. L'intégration avec les réseaux nationaux de santé, les DSE et les solutions de télémédecine devient de plus en plus courante, appuyant la prise de décisions cliniques en temps réel. Les fournisseurs locaux accordent la priorité aux solutions d'interopérabilité conformes aux exigences réglementaires et aux normes de sécurité des patients.
Aperçu du marché de l'interopérabilité des soins de santé en Asie-Pacifique
Le marché de l'interopérabilité des soins de santé en Asie-Pacifique est sur le point de croître au rythme le plus rapide de 23 % au cours de la période de prévision de 2026 à 2033, grâce à la numérisation croissante, aux initiatives gouvernementales d'échange d'informations sur la santé et à l'adoption croissante de solutions de télémédecine dans des pays comme la Chine, le Japon et l'Inde. La région met de plus en plus l'accent sur l'amélioration de la qualité des soins et de l'efficacité opérationnelle, ce qui conduit à l'adoption de plates-formes d'interopérabilité. De plus, les investissements émergents dans l'infrastructure informatique des soins de santé et l'analyse assistée par l'IA facilitent l'accès en temps réel aux données dans les hôpitaux et les cliniques. L'expansion du marché des services de soins de santé et la sensibilisation accrue des patients aux outils de santé numériques favorisent la croissance.
Aperçu du marché de l'interopérabilité des soins de santé au Japon
Le marché japonais de l'interopérabilité des soins de santé prend de l'ampleur grâce au système de soins de santé technologiquement avancé du pays, au vieillissement de la population et à la demande d'accès aux données. Les fournisseurs adoptent de plus en plus des solutions interopérables pour améliorer les soins aux patients, intégrer les DSE et se connecter aux systèmes de télésanté et de télésurveillance. L'intégration des plates-formes d'interopérabilité avec l'IA et les outils d'analyse alimente la croissance. Le Japon met l'accent sur les soins préventifs et les réseaux de soins de santé coordonnés, ce qui favorise l'adoption dans les hôpitaux, les cliniques et les centres de soins spécialisés. De plus, l'appui réglementaire et les incitatifs gouvernementaux aux initiatives de santé numérique contribuent à l'expansion du marché.
India Healthcare Interoperability Market Insight
Le marché indien de l'interopérabilité des soins de santé a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à la numérisation rapide, à l'expansion des réseaux hospitaliers et à l'adoption croissante des DSE et des plateformes de télémédecine. L'Inde est en train de devenir un marché clé pour les solutions d'interopérabilité, sous l'impulsion d'initiatives gouvernementales pour l'échange national de données sur la santé et les systèmes de santé intelligents. Les fournisseurs tirent parti des plateformes d'interopérabilité pour améliorer la coordination des soins, réduire les erreurs et permettre l'accès en temps réel aux données des patients. La classe moyenne croissante, l'augmentation des investissements en TI dans les soins de santé et la prise de conscience accrue des avantages pour la santé numérique sont des facteurs clés de la croissance du marché en Inde. Des solutions abordables de fournisseurs nationaux et internationaux soutiennent davantage l'adoption dans les hôpitaux, les cliniques et les centres de soins ruraux.
Quelles sont les principales entreprises du marché de l'interopérabilité des soins de santé
L'industrie de l'interopérabilité des soins de santé est principalement dirigée par des entreprises bien établies, notamment :
- Epic Systems Corporation (États-Unis)
- InterSystems Corporation (États-Unis)
- Oracle Health (États-Unis)
- Allscripts Healthcare Solutions (États-Unis)
- NextGen Healthcare, Inc. (États-Unis)
- Medical Information Technology, Inc. (États-Unis)
- Orion Health Group (Nouvelle-Zélande)
- eClinicalWorks (États-Unis)
- IBM (États-Unis)
- Pour, Inc. (États-Unis)
- Koninklijke Philips N.V. (Pays-Bas)
- Changer les soins de santé (États-Unis)
- Redox, Inc. (États-Unis)
- Lygiate (États-Unis)
- Rhapsody International, Inc. (États-Unis)
- iNTERFACEWARE Inc. (Canada)
- Optum (États-Unis)
- Catalyste de santé (États-Unis)
- ViSolve, Inc. (États-Unis)
- GE Healthcare (États-Unis)
Quels sont les derniers développements sur le marché de l'interopérabilité des soins de santé
- En novembre 2025, InterSystems a lancé HealthShare AI Assistant, une capacité d'IA générique fondée sur sa plateforme de Dossiers de soins unifiés permettant aux cliniciens et aux administrateurs de consulter et de résumer des données longitudinales complexes sur les patients à l'aide d'invites en langage naturel, en améliorant l'accessibilité et l'efficacité de la recherche de données sur la santé.
- En octobre 2025, Epic Systems a dévoilé de nouvelles fonctionnalités d'interopérabilité (y compris MyChart Central) pour l'accès à des documents unifiés, élargi son écosystème développeur (Open.Epic) et introduit des API pour l'autorisation préalable et des alertes de sécurité du personnel simplifiant le partage de données interinstitutions pour les fournisseurs et les patients
- En octobre 2025, InterSystems a également annoncé une intégration stratégique de sa plate-forme HealthShare avec l'API Google Cloud Healthcare, permettant des bases de données harmonisées en temps réel pour l'analyse assistée par l'IA, une démarche qui vise à traiter les données de santé fragmentées et à permettre une infrastructure de données évolutive, sécurisée et unifiée
- En septembre 2025, NextGen Healthcare s'est associé avec Kno2 (un QHIN désigné par le gouvernement fédéral) pour permettre à plus de 100 000 fournisseurs de spécialités de se connecter au cadre national d'échange de confiance et à l'entente commune (ETFCA), ce qui a permis d'élargir considérablement la portée de l'infrastructure nationale d'échange de données.
- En décembre 2024, les réseaux utilisant Epic comme système de DSE ont relié 625 hôpitaux au TEFCA dans un délai d'un an, ce qui a permis d'améliorer considérablement l'interopérabilité entre les systèmes de santé américains, en particulier en aidant les hôpitaux ruraux et mal desservis qui n'étaient auparavant pas en mesure d'échanger de l'information sur la santé électronique.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











