


Segmentation du marché mondial de l'électronique durcie aux radiations, par composant (circuits intégrés à signaux mixtes, processeurs et contrôleurs, mémoire et gestion de l'alimentation), technique de fabrication (durcissement aux radiations par conception (RHBD) et durcissement aux radiations par procédé (RHBP)), type de produit (commercial et sur mesure), application (aérospatiale et défense, médical, centrales nucléaires, spatial et autres) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et le taux de croissance de l'électronique durcie par rayonnement
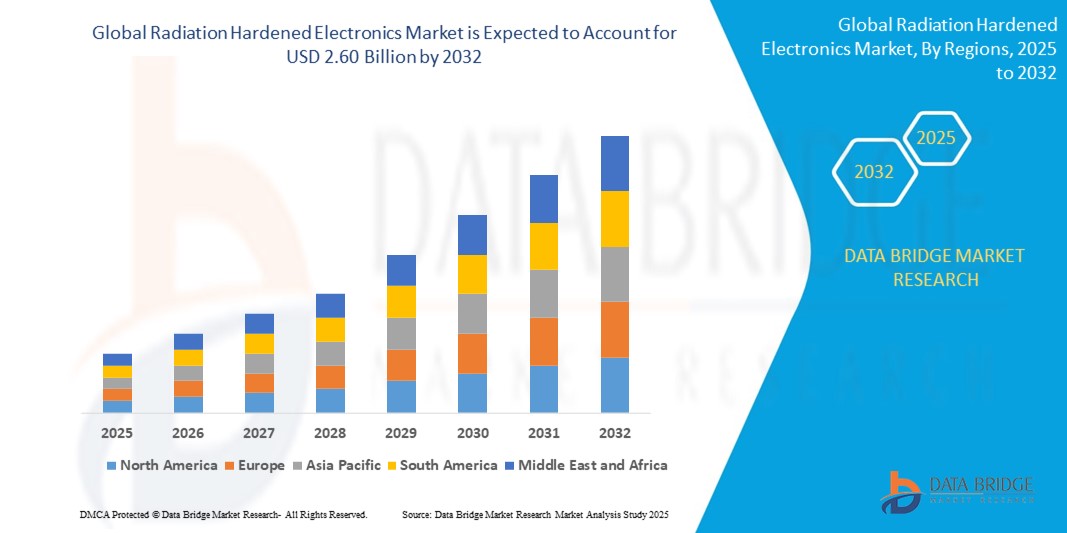
- Selon Data Bridge études de marché Analyse La taille du marché de l'électronique durcie par les radiations a été évaluée à1,82 milliard de dollars en 2024et devrait atteindre2,60 milliards de dollars en 2032, à unTCAC de 4,60%pendant la période de prévision
- La croissance du marché est largement alimentée par le déploiement croissant de satellites et de missions spatiales, la demande croissante d'applications militaires et de défense, et l'adoption croissante de composants résistants aux rayonnements dans les centrales nucléaires et les systèmes d'aviation à haute altitude
- En outre, la miniaturisation des circuits intégrés résistants aux rayonnements, associée aux progrès de la science des matériaux et des procédés à semi-conducteurs, ouvre de nouvelles possibilités pour des systèmes électroniques compacts et efficaces utilisés dans des environnements de rayonnement rigoureux.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):1,82 milliard de dollars
- Valeur marchande prévue (2032) :2,60 milliards de dollars
- Prévisions CAGR (2024-2032):4.60%
Quelles sont les principales sources de radiations électroniques durcies
- Le marché connaît une demande importante des secteurs de l'aérospatiale et de la défense, où l'exposition à des niveaux de rayonnement intenses peut entraîner des défaillances potentielles du système. Alors que les pays continuent d ' investir dans l ' exploration spatiale et les systèmes de missiles avancés, la nécessité d ' une électronique fiable et résistante aux rayonnements continue d ' augmenter
- De plus, les progrès dans les techniques de fabrication et l'intégration de nouvelles technologies de blindage améliorent la performance et la durabilité des composants résistants aux rayonnements. L'émergence de constellations de satellites commerciaux, comme ceux qui soutiennent les communications mondiales et l'observation de la Terre, contribue également à l'accroissement de la demande de microélectroniques tolérant les rayonnements
- L'Amérique du Nord a dominé le marché de l'électronique durcie par les radiations avec la plus grande part des revenus de 38,14 % en 2024, alimentée par des dépenses de défense importantes, des missions spatiales actives et le déploiement croissant de systèmes de communication par satellite sécurisés
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du marché mondial de l'électronique durcie par les radiations, en raison de l'expansion des missions spatiales, de la multiplication des programmes de modernisation de la défense et de l'augmentation des investissements de pays comme la Chine, le Japon et l'Inde.
- Le segment des transformateurs et des contrôleurs détenait la plus grande part du marché en 2024, en raison de leur rôle intégral dans les fonctions de contrôle critiques pour les satellites, les systèmes militaires et les applications nucléaires. Ces composants sont conçus pour fonctionner efficacement sous une exposition intense au rayonnement, assurant la stabilité des performances dans les environnements hostiles. La demande de processeurs et de contrôleurs du marché est également soutenue par le déploiement croissant de satellites et de systèmes de défense autonomes nécessitant des capacités de traitement en temps réel
Étendue du rapport et segmentation du marché électronique durci par rayonnement
|
Attributs |
Électronique durcie par rayonnement Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
• Augmentation de la demande de composants miniaturisés à rayons dans les petites plateformes satellitaires • Accroître les investissements dans l'exploration spatiale et les missions interplanétaires des économies émergentes |
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé de l'électronique durcie par rayonnement
L'adoption de composants commerciaux off-the-Shelf (COTS) avec durcissement des radiations
- L'utilisation de composants commerciaux hors-sol (COTS) avec des modifications de durcissement des radiations augmente rapidement en raison de la rentabilité et des cycles de déploiement plus rapides. Les entreprises personnalisent les appareils standard COTS pour respecter la tolérance aux rayonnements de qualité spatiale en utilisant le blindage et la redondance sans compromettre la fonctionnalité. Cette approche réduit considérablement le temps de production, ce qui le rend idéal pour les constellations satellitaires à grand volume.
- Les conceptions fondées sur le système COTS permettent une plus grande flexibilité et une plus grande accessibilité pour les nouveaux venus sur le marché de l'électronique spatiale, en particulier pour les missions à faible budget ou dirigées par des universités. Ces composantes modifiées aident à équilibrer l'accessibilité et la fiabilité, favorisant l'innovation dans la recherche et le développement. Par exemple, la NASA a mis en place des systèmes basés sur la COTS pour les missions CubeSat en orbite basse, favorisant l'expérimentation à moindre coût.
- Cette tendance soutient la production d'électroniques compactes, modulaires et évolutives adaptées aux nouvelles applications spatiales telles que l'imagerie terrestre en temps réel et le service en orbite. La capacité d'écheller les opérations tout en maintenant la performance sous l'exposition aux rayonnements est un facteur clé de sa popularité croissante.
- Par exemple, de grandes entreprises comme BAE Systems et Texas Instruments font avancer cette stratégie en offrant des solutions COTS hybrides résistantes aux radiations. Ces offres servent des applications critiques dans la communication par satellite et la surveillance de la défense, encourageant ainsi l'adoption dans toute l'industrie.
- En conclusion, l'adoption de composants COTS résistants aux radiations remodele le paysage du marché mondial, donnant aux parties prenantes les moyens de trouver des solutions rentables et fiables tout en permettant une expansion rapide dans les missions spatiales commerciales, de recherche et militaires.
Dynamique du marché électronique durci par rayonnement
Chauffeur
Augmentation de la demande des missions satellitaires et spatiales
- Le nombre croissant de lancements de satellites pour la navigation, les communications et la recherche scientifique alimente de façon significative la demande d'électroniques à rayonnement durci. Les satellites font face à une exposition continue aux rayons cosmiques et aux particules chargées, qui peuvent dégrader l'électronique non protégée et perturber les opérations. Afin d'assurer la performance ininterrompue de la mission, les engins spatiaux sont équipés de semi-conducteurs et d'unités de contrôle tolérants aux rayonnements
- Les gouvernements et les acteurs privés intensifient les constellations de satellites sur orbite terrestre basse (LEO) pour développer la connectivité Internet et les capacités de télédétection. Par exemple, le projet Starlink et Amazones Kuiper de SpaceXS déploient des milliers de satellites, tous nécessitant des systèmes renforcés par les radiations pour une durabilité à long terme. Ces développements accélèrent la production et l'adoption d'électroniques de qualité spatiale résistantes
- Les missions spatiales profondes effectuées par des agences telles que la NASA et l'Agence spatiale européenne exigent des appareils électroniques extrêmement robustes qui peuvent fonctionner dans des environnements à haut rayonnement tels que Mars ou Van Allen Belts. Ces missions nécessitent un système électronique de longue durée pour appuyer la navigation, la collecte de données et la prise de décisions autonomes.
- Les fabricants de satellites se concentrent également sur l'intégration de composants hautement performants et résistants aux radiations dans des formats miniaturisés pour répondre aux contraintes de taille et de poids. À mesure que se développe une demande accrue de plates-formes satellitaires compactes, l'électronique contre les rayonnements devient un élément essentiel des sous-systèmes satellites.
- L'essor mondial des missions d'exploration par satellite et spatiale est un moteur essentiel pour le marché, assurant une demande soutenue d'électroniques avancées, fiables et résistantes aux rayonnements dans un large éventail d'applications orbitales et interplanétaires
Restriction/Défi
Coût de développement élevé et exigences de conception complexes
- • Le développement de l'électronique durcie par les radiations nécessite des essais approfondis, des matériaux coûteux et des protocoles de conception avancés, ce qui augmente considérablement les coûts de production. Ces dépenses font souvent qu'il est difficile pour les petites entreprises et les nouveaux venus de concurrencer ou d'étendre leurs activités, ce qui limite la compétitivité du marché.
- • Le processus de qualification de l'électronique à la tolérance aux rayonnements implique des simulations et des essais environnementaux qui imitent les conditions de rayonnement de type spatial. Ces étapes prennent du temps et nécessitent une infrastructure spécialisée, ce qui entraîne des cycles de développement plus longs et des délais de mise en marché plus longs.
- • La conception de la résistance aux rayonnements compromet souvent d'autres paramètres clés tels que l'efficacité énergétique, la vitesse de performance ou la compacité du dispositif. Les ingénieurs doivent équilibrer les compromis dans la conception pour atteindre les seuils de rayonnement propres à la mission, ce qui ajoute à la complexité technique
- • L'absence de normes mondiales unifiées pour le durcissement des rayonnements rend difficile la création de produits universellement acceptés par les fabricants. Par exemple, les programmes spatiaux américains et européens utilisent différents protocoles de qualification, ce qui crée des défis pour répondre aux exigences transfrontalières.
- • Bien que le marché présente un fort potentiel, les coûts de production élevés et les problèmes complexes de conception demeurent des obstacles majeurs à l'adoption généralisée. La normalisation, l'automatisation et l'innovation matérielle seront essentielles à l'expansion future du marché.
Comment l'électronique à rayonnement durci est-elle segmentée
Le marché est segmenté en fonction des composants, de la technique de fabrication, du type de produit et de l'application.
- Par composante
Sur la base de la composante, le marché de l'électronique durcie par rayonnement est segmenté en IC de signal mixte, processeurs et contrôleurs, mémoire et gestion de la puissance. Le segment des transformateurs et des contrôleurs détenait la plus grande part du marché en 2024, en raison de leur rôle intégral dans les fonctions de contrôle critiques pour les satellites, les systèmes militaires et les applications nucléaires. Ces composants sont conçus pour fonctionner efficacement sous une exposition intense au rayonnement, assurant la stabilité des performances dans les environnements hostiles. La demande de processeurs et de contrôleurs du marché est également soutenue par le déploiement croissant de satellites et de systèmes de défense autonomes nécessitant des capacités de traitement en temps réel.
Le segment de la mémoire devrait connaître un taux de croissance le plus rapide entre 2025 et 2032, alimenté par le besoin croissant de stockage sûr et fiable des données dans l'espace et les opérations militaires. Des solutions de mémoire résistantes aux radiations permettent aux systèmes de conserver l'intégrité des données lors d'événements à forte radiation, ce qui les rend indispensables aux missions spatiales de longue durée et aux systèmes embarqués de défense.
- Par technique de fabrication
Sur la base de la technique de fabrication, le marché est segmenté en durcissement par rayonnement par conception (RHBD) et durcissement par rayonnement par procédé (RHBP). Le segment RHBD a dominé le marché en 2024 en raison de sa capacité à offrir une tolérance au rayonnement au niveau de la conception en utilisant des procédés de fabrication de semi-conducteurs standard. Cette approche permet une plus grande flexibilité et un meilleur contrôle des coûts tout en maintenant la résilience des appareils, particulièrement adaptés aux applications sur orbite terrestre basse et aux applications commerciales par satellite.
Le segment RHBP devrait connaître un taux de croissance le plus rapide entre 2025 et 2032, car il implique de modifier le matériau semi-conducteur ou le procédé de fabrication pour résister aux effets des rayonnements. Cette technique est idéale pour les environnements à haut rayonnement tels que l'espace profond et les applications nucléaires, assurant une défense physique robuste contre les particules chargées et les rayons cosmiques à haute énergie.
- Par type de produit
Sur la base du type de produit, le marché de l'électronique durcie par rayonnement est segmenté en produits commerciaux sur mesure. Le segment sur mesure détenait la plus grande part en 2024, en raison des exigences strictes de l'espace, de la défense et des projets nucléaires qui exigent l'ingénierie de précision, la durabilité à long terme et des fonctionnalités spécifiques à la mission. Les solutions personnalisées comprennent souvent la redondance, le blindage et la correction d'erreurs améliorée, répondant aux cas d'utilisation critiques où la défaillance du système n'est pas une option.
On s'attend à ce que le segment COTS enregistre un taux de croissance le plus rapide entre 2025 et 2032, en raison d'un déploiement rentable, d'une disponibilité rapide et d'une capacité d'adaptation accrue grâce aux techniques de durcissement des radiations. Les systèmes basés sur les STO prennent de l'ampleur dans les missions CubeSat et les programmes spatiaux gouvernementaux ou universitaires à faible budget, où la flexibilité et l'abordabilité sont essentielles.
- Par demande
Sur la base de l'application, le marché est segmenté en aérospatiale et défense, médicaux, centrales nucléaires, espace, et autres. Le segment de l'aérospatiale et de la défense détenait la plus grande part des revenus en 2024, propulsée par des investissements mondiaux croissants dans les systèmes de surveillance, le guidage des missiles, le radar et la navigation, qui nécessitent tous une électronique durcie pour maintenir la fonctionnalité dans les environnements de rayonnement intense. Ce segment bénéficie des priorités en matière de sécurité nationale et d'une modernisation militaire accrue dans les pays développés et en développement.
Le secteur spatial devrait connaître un taux de croissance le plus rapide entre 2025 et 2032, en raison du nombre croissant de lancements de satellites et de missions interplanétaires par des entités publiques et privées. L ' utilisation d ' appareils électroniques résistant aux rayonnements pour assurer la longévité des engins spatiaux et la fiabilité des systèmes dans l ' espace devrait favoriser l ' adoption sur plusieurs plates-formes satellitaires et configurations orbitales.
Quelle est la région qui détient la plus grande part de l'électronique durcie par rayonnement
- L'Amérique du Nord a dominé le marché de l'électronique durcie par les radiations avec la plus grande part des revenus de 38,14 % en 2024, alimentée par des dépenses de défense importantes, des missions spatiales actives et le déploiement croissant de systèmes de communication par satellite sécurisés
- La région bénéficie de la présence d'entrepreneurs de défense, d'agences spatiales et de sociétés de semi-conducteurs qui investissent massivement dans des composants résistants aux rayonnements pour des environnements extrêmes
- Le solide soutien des programmes gouvernementaux, conjugué aux progrès technologiques dans l'aérospatiale et l'électronique militaire, continue de renforcer le leadership nord-américain sur le marché mondial de l'électronique durcie par les radiations
Électronique durcie par rayonnement aux États-Unis
En 2024, le marché américain de l'électronique durcie par les radiations a remporté la plus grande part des revenus en Amérique du Nord, en raison de son rôle dominant dans l'exploration spatiale, le développement de la défense antimissile et les communications militaires. Un investissement important du Département de la défense et de la NASA atténue la demande de mémoire, de processeurs et de composants électriques résistant aux rayonnements utilisés dans les satellites, les véhicules sans pilote et les missions dans l'espace profond. Le marché américain continue de prospérer grâce à l'innovation, soutenue par des collaborations entre des organismes nationaux et des entreprises privées d'aérospatiale et de semi-conducteurs.
Europe Perspectives du marché électronique durci par rayonnement
Le marché européen de l'électronique durcie par les radiations devrait connaître un taux de croissance le plus rapide entre 2025 et 2032, soutenu par des initiatives de recherche spatiale, des programmes d'énergie nucléaire croissants et la modernisation des capacités militaires. L'Agence spatiale européenne (ESA) joue un rôle essentiel dans le renforcement de l'adoption régionale, en particulier pour les applications des missions par satellite et interplanétaires. De solides capacités de fabrication et des investissements soutenus par l'État dans toute la France, l'Allemagne et le Royaume-Uni accélèrent encore l'intégration des solutions renforcées par les rayonnements dans les secteurs de l'aérospatiale et de la défense.
Allemagne Rayonnement durci Électronique Aperçu du marché
Le marché allemand de l'électronique durcie par les radiations devrait connaître un taux de croissance le plus rapide entre 2025 et 2032, soutenu par les infrastructures de défense avancées du pays, le développement de l'énergie nucléaire et l'augmentation du déploiement des satellites. L'Allemagne dispose de solides capacités d'ingénierie et met l'accent sur l'innovation en tant que plaque tournante de la technologie renforcée par les rayonnements en Europe. Les partenariats entre les entrepreneurs de la défense et les instituts de recherche continuent d'améliorer la production et l'application locales de semi-conducteurs résistants aux rayonnements dans les secteurs spatial, aérien et nucléaire.
Royaume-Uni Rayonnement durci Électronique Aperçu du marché
Le marché britannique de l'électronique durcie par les radiations devrait connaître un taux de croissance le plus rapide de 2025 à 2032, soutenu par des investissements stratégiques dans la modernisation de la défense, l'innovation aérospatiale et l'infrastructure nucléaire. La collaboration du Royaume-Uni avec l'Agence spatiale européenne et les initiatives nationales visant à faire progresser les technologies des satellites et des missiles alimentent la demande de composants ionisants. De plus, l'accent accru mis par le gouvernement sur le renforcement de la sécurité nationale et des chaînes nationales d'approvisionnement en semi-conducteurs devrait contribuer à l'expansion du marché.
Aperçu du marché électronique durci par rayonnement en Asie-Pacifique
Le marché de l'électronique durcie par les radiations en Asie-Pacifique devrait connaître un taux de croissance plus rapide de 2025 à 2032, en raison de l'augmentation des budgets de défense, de l'expansion des programmes spatiaux et de l'augmentation des investissements dans les installations nucléaires en Chine, en Inde et au Japon. La région se concentre de plus en plus sur l'indigénisation des technologies aérospatiales et de défense, ce qui stimule la demande de composants fabriqués localement et résistants aux radiations. Les initiatives gouvernementales appuyant le développement de satellites et la technologie des missiles devraient créer d'importantes possibilités de croissance sur le marché Asie-Pacifique.
Chine Rayonnement durci Électronique Aperçu du marché
Le marché chinois de l'électronique durcie par les radiations devrait connaître un taux de croissance le plus rapide de 2025 à 2032, soutenu par les vastes programmes d'exploration spatiale du pays, une modernisation militaire croissante et une solide base de production de semi-conducteurs. Les ambitions de la Chine dans la construction d'une base lunaire et l'expansion de son infrastructure satellitaire conduisent à une demande accrue de microélectroniques tolérant les rayonnements. L'investissement continu dans l'autonomie et l'innovation dans les domaines de l'aérospatiale et du nucléaire fait de la Chine un acteur majeur de la croissance des marchés régionaux et mondiaux.
Aperçu du marché japonais de l'électronique durcie par rayonnement
Le marché japonais de l'électronique durcie par les radiations devrait connaître un taux de croissance le plus rapide entre 2025 et 2032, sous l'impulsion des programmes d'exploration spatiale avancés du pays, du secteur de l'énergie nucléaire robuste et des efforts de modernisation de la défense. L'agence spatiale japonaise (JAXA) continue de déployer des satellites et des sondes spatiales, ce qui nécessite l'utilisation de systèmes à haute fiabilité et à haute résistance aux rayonnements. De plus, l'accent étant mis de plus en plus sur la préparation aux catastrophes et la sécurité nationale, le Japon investit de plus en plus dans la mise au point d'électroniques résilientes pour les infrastructures militaires et civiles.
Part de marché de l'électronique durcie par rayonnement
L'industrie de l'électronique durcie par rayonnement est principalement dirigée par des entreprises bien établies, notamment :
- Raytheon Technologies(États-Unis)
- Verrouiller Martin(États-Unis)
- Boeing(États-Unis)
- Northrop Grumman(États-Unis)
- Airbus(France)
- Groupe Thales (France)
- Systèmes BAE (Royaume-Uni)
- MAXIM intégré (États-Unis)
- Appareils analogiques (U.S.)
- Honeywell International (États-Unis)
- Intersile (États-Unis)
- Microchip Technology Inc. (États-Unis)
- Instruments du Texas (États-Unis)
- STMicroélectronique (Suisse)
Quels sont les derniers développements en électronique durcie par rayonnement
- En juin 2024, Teledyne e2v HiRel a annoncé le lancement de deux amplificateurs à faible bruit en plastique améliorés, TDLNA2050EP et TDLNA0430EP, destinés à des applications à très haute fréquence en bande S. Ces composants, construits sur un processus pHEMT de 250 nm, offrent des chiffres de faible bruit, une taille compacte et une faible consommation d'énergie. Conçus pour des environnements à haute fiabilité, les amplificateurs devraient améliorer les performances en électronique aérospatiale et de défense, soutenant la demande du marché pour des solutions efficaces et miniaturisées
- En mai 2024, Apogee Semiconductor a introduit sa famille AF54RHC GEO de circuits intégrés résistants aux rayonnements, spécialement conçus pour être utilisés en orbite terrestre moyenne, en orbite terrestre géosynchrone et en missions spatiales profondes. Avec ce lancement, l'entreprise a également amélioré sa gamme de LEO IC TID de tolérance aux radiations. Ces progrès améliorent considérablement la durabilité et la fiabilité de la mission, renforçant la présence d'Apogee sur le marché de l'électronique de qualité spatiale
- En novembre 2023, Infineon Technologies a élargi son portefeuille en lançant de nouvelles RAM statiques asynchrones à résistance au rayonnement, dotées de la technologie RADSTOP. Ces composants de mémoire certifiés QML-V sont adaptés aux applications spatiales et d'environnement extrême, offrant des vitesses d'accès inégalées et une petite empreinte. Les produits visent à répondre aux besoins rigoureux en radiation et performance des missions aérospatiales, renforçant le rôle d'Infineon dans le segment de la mémoire haute densité
- En juillet 2021, Renesas Electronics Corporation a dévoilé une nouvelle série d'IC en plastique résistant aux rayonnements destinés à la gestion de l'énergie par satellite. La gamme de produits comprend des régulateurs de billets, des isolants numériques et des pilotes GaN FET, offrant une haute fiabilité avec un profil de taille, de poids et de puissance (SWaP). Proposant une alternative économique aux solutions céramiques, le développement renforce la position de Renesas en soutenant les systèmes avancés par satellite opérant dans l'environnement MEO et GEO
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











