



Segmentation du marché du retraitement des dispositifs médicaux au Moyen-Orient et en Afrique, par type (détergent enzymatique et non enzymatique), produit et service (assistance et services de retraitement et dispositifs médicaux retraités), procédé (trempage préalable, nettoyage manuel, nettoyage automatique et désinfection), type de dispositifs (dispositifs critiques, semi-critiques et non critiques), application (dispositifs et accessoires), utilisateur final (hôpitaux, cliniques, soins à domicile, centres de diagnostic, fabricants, centres de chirurgie ambulatoire et autres) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que le recyclage des matériels médicaux au Moyen-Orient et en Afrique Taille du marché et taux de croissance
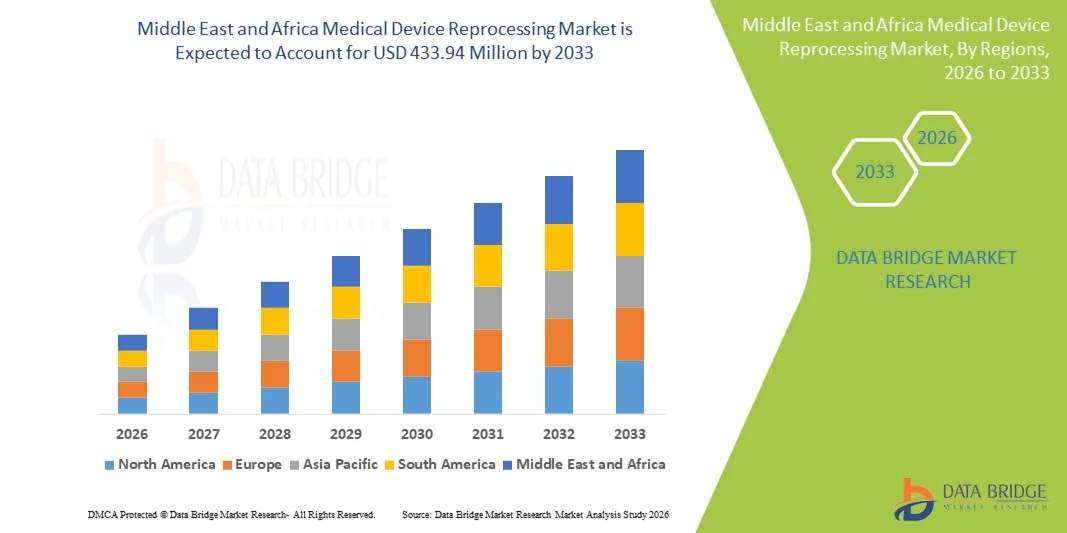
- Selon Data Bridge études de marché Analyse La taille du marché du retraitement des dispositifs médicaux au Moyen-Orient et en Afrique a été évaluée à147,92 millions de dollars en 2025et devrait atteindre433,94 millions de dollars en 2033, à unTCAC de 14,4%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des pressions sur les coûts des soins de santé, les préoccupations croissantes concernant la gestion des déchets médicaux et l'adoption croissante de pratiques de retraitement permettant aux hôpitaux et aux centres chirurgicaux de réutiliser certains dispositifs à usage unique à moindre coût d'exploitation tout en réduisant l'impact environnemental.
- De plus, le fardeau croissant des maladies chroniques, l'augmentation des volumes chirurgicaux et des cadres de réglementation et de réduction des déchets dans les pays du Moyen-Orient et d'Afrique renforcent la demande de retraitement des dispositifs médicaux en tant que solution rentable et durable dans les établissements de santé publics et privés.
Taille du marché et prévisions
- Moyen-Orient et Afrique Valeur marchande (2025): 147,92 milliards de dollars
- Valeur marchande prévue (2033): 433,94 milliards de dollars
- Prévisions CAGR (2026-2033): 14.4%
Quelles sont les principales possibilités de retraitement au Moyen-Orient et en Afrique
- Le retraitement des dispositifs médicaux, qui implique le nettoyage, la stérilisation, l'essai et le reconditionnement des dispositifs médicaux à usage unique ou à usage limité, devient de plus en plus une pratique essentielle dans les hôpitaux, les centres chirurgicaux et les installations de diagnostic du Moyen-Orient et de l'Afrique en raison de sa capacité à réduire les coûts des soins de santé et à réduire au minimum les incidences sur l'environnement.
- L'adoption croissante du retraitement des dispositifs médicaux s'explique principalement par l'augmentation des pressions sur les dépenses de santé, l'augmentation des volumes chirurgicaux et la sensibilisation accrue à l'égard duGestion des déchets médicauxpratiques permettant aux établissements de soins de réutiliser les dispositifs en toute sécurité sans compromettre la sécurité des patients
- L'Arabie saoudite a dominé le marché en 2025 avec la plus grande part des revenus de 38,5 %, alimentée par des infrastructures de soins de santé de pointe, des initiatives gouvernementales visant à promouvoir le rapport coût-efficacité et l'adoption rapide de protocoles normalisés de retraitement dans les hôpitaux publics et privés.
- L ' Afrique du Sud devrait être le pays qui connaît la croissance la plus rapide sur le marché du retraitement des dispositifs médicaux au cours de la période considérée en raison de l ' augmentation des investissements dans l ' infrastructure hospitalière, de l ' élargissement de l ' accès aux soins chirurgicaux et de la multiplication des initiatives visant à améliorer l ' accessibilité des soins de santé et à réduire les déchets médicaux.
- Le segment des dispositifs médicaux retraités a dominé le marché en 2025 avec la plus grande part de 45,2 %, dirigée par les hôpitaux et les centres de diagnostic adoptant de plus en plus des dispositifs validés retraités pour réduire les coûts tout en maintenant les normes de sécurité et de conformité.
Portée du rapport et segmentation du marché du recyclage des matériels médicaux au Moyen-Orient et en Afrique
|
Attributs |
Retraitement des matériels médicaux au Moyen-Orient et en Afrique |
|
Segments couverts |
|
|
Pays couverts |
Moyen-Orient et Afrique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les principales tendances au Moyen-Orient et en Afrique sur le marché du retraitement des matériels médicaux
Progrès réalisés grâce à l'automatisation et à la normalisation des procédés
- Une tendance significative et accélérée sur le marché du recyclage des dispositifs médicaux au Moyen-Orient et en Afrique est l'adoption croissante de systèmes automatisés de nettoyage et de stérilisation, ainsi que de protocoles normalisés, en améliorant la cohérence, l'efficacité et la sécurité dans les opérations de retraitement.
- Par exemple, les désinfectants et stérilisateurs automatisés mis en place dans les hôpitaux en Arabie saoudite permettent le nettoyage et la désinfection simultanés de plusieurs instruments, réduisant ainsi les erreurs manuelles et les besoins en main-d'oeuvre
- L'intégration des systèmes numériques de suivi et de codage à barres dans les processus de retraitement permet une meilleure surveillance de l'utilisation des dispositifs, des cycles de retraitement et des calendriers d'entretien, améliorant la conformité réglementaire et l'efficacité opérationnelle
- Ces progrès facilitent la gestion centralisée des appareils chirurgicaux et diagnostiques dans les hôpitaux et les cliniques, ce qui permet au personnel de suivre l'état de chaque appareil en temps réel et de réduire les retards dans la préparation à l'intervention.
- Cette tendance à l'automatisation et à la normalisation modifie les attentes dans les opérations hospitalières et cliniques, ce qui incite les fournisseurs de services à développer des solutions de retraitement optimisées par processus avec traçabilité, conformité et efficacité en tant que caractéristiques essentielles
- La demande de solutions de retraitement automatisées et normalisées augmente rapidement dans les grands hôpitaux et les centres de diagnostic, les fournisseurs de soins de santé privilégiant de plus en plus la sécurité des patients, la conformité réglementaire et l'efficacité opérationnelle.
- On observe également une tendance croissante à sous-traiter les services de retraitement à des fournisseurs tiers spécialisés dans des pays tels que l ' Égypte et le Kenya, ce qui permet aux petites installations de soins de santé d ' accéder à un retraitement de haute qualité sans investissement de capitaux lourds.
Dynamique du marché du recyclage des matériels médicaux au Moyen-Orient et en Afrique
Chauffeur
Besoin croissant en raison des pressions sur les coûts des soins de santé et des volumes chirurgicaux
- Les pressions croissantes sur les dépenses de santé et l'augmentation des volumes chirurgicaux au Moyen-Orient et en Afrique sont des facteurs importants pour l'adoption du retraitement des dispositifs médicaux.
- Par exemple, en avril 2025, un hôpital de premier plan en Afrique du Sud a mis en place un programme de retraitement à grande échelle pour réduire les coûts des instruments chirurgicaux à usage unique tout en respectant les normes de stérilisation.
- Comme les hôpitaux et les cliniques cherchent à optimiser les budgets et à réduire les déchets médicaux, les dispositifs retraités offrent une solution de rechange rentable aux nouveaux articles à usage unique sans compromettre la sécurité des patients.
- En outre, l'élargissement de l'accès aux soins chirurgicaux et aux procédures de diagnostic crée une demande croissante de systèmes de retraitement fiables et efficaces dans les établissements de soins urbains et semi-urbains.
- L'efficacité opérationnelle, l'optimisation des ressources et la réduction durable des déchets offerts par le retraitement des dispositifs médicaux sont des facteurs clés de l'adoption dans les hôpitaux, les centres de diagnostic et les centres chirurgicaux ambulatoires de la région.
- Des cadres réglementaires favorables et une sensibilisation accrue aux avantages du retraitement chez les administrateurs de soins de santé contribuent encore à la croissance du marché au Moyen-Orient et en Afrique
- Par exemple, les hôpitaux du Qatar ont signalé que le retraitement des dispositifs critiques a réduit de 20 % les dépenses annuelles consacrées aux instruments à usage unique, mettant en évidence des avantages financiers tangibles.
- L'accent de plus en plus mis sur la durabilité de l'environnement et la réduction des déchets médicaux dans des pays comme les Émirats arabes unis et l'Arabie saoudite encourage également les hôpitaux à adopter des pratiques de retraitement, en s'adaptant aux initiatives nationales en matière de soins de santé écologiques.
Restriction/Défi
Conformité réglementaire et préoccupations en matière de lutte contre les infections
- Les préoccupations concernant la conformité réglementaire et les risques de contrôle des infections posent un défi important à l'adoption plus large du retraitement des instruments médicaux dans la région.
- Par exemple, des incohérences dans les protocoles de stérilisation ou une validation insuffisante des cycles de retraitement dans certaines cliniques peuvent entraîner des risques d'infection, ce qui rend les administrateurs prudents à l'égard de l'adoption
- Pour répondre à ces préoccupations, il faut respecter rigoureusement les normes internationales, former régulièrement le personnel et investir dans des équipements de retraitement validés pour assurer la sécurité des patients et le respect de la loi.
- En outre, les coûts initiaux d'installation des systèmes de retraitement automatisés et de haute qualité peuvent être relativement élevés, ce qui peut limiter l'adoption dans les petites cliniques ou les hôpitaux à ressources limitées.
- Bien que les avantages à long terme soient reconnus, la complexité perçue et l'investissement en capital des systèmes de retraitement peuvent encore entraver l'adoption dans les établissements de santé avec des budgets limités.
- Il sera essentiel de surmonter ces défis par le biais d'orientations gouvernementales, de programmes de formation et de solutions de conformité abordables pour assurer une croissance soutenue des marchés au Moyen-Orient et en Afrique.
- Par exemple, une enquête menée au Nigéria a montré que 30 % des cliniques ont retardé l'adoption du retraitement en raison de l'incertitude concernant l'application de la réglementation locale et la surveillance de la lutte contre les infections.
- Les difficultés rencontrées pour maintenir un personnel qualifié pour le retraitement, en particulier dans les zones rurales ou mal desservies, limitent également la mise en œuvre cohérente de protocoles de retraitement de haute qualité dans toute la région.
Portée du marché du recyclage des matériels médicaux au Moyen-Orient et en Afrique
Le marché est segmenté selon le type, le produit et le service, le processus, le type d'appareil, l'application et l'utilisateur final.
- Par type
Sur la base du type, le marché est segmenté en détergents enzymatiques et non enzymatiques. Le segment des détergents enzymatiques a dominé le marché en 2025 avec la plus grande part de revenus de 41,6 %, en raison de son efficacité dans l'élimination des sols organiques tels que les résidus sanguins et tissulaires des dispositifs médicaux. Les hôpitaux et les centres de diagnostic préfèrent souvent les détergents enzymatiques pour les dispositifs critiques en raison de leur compatibilité éprouvée avec les systèmes de nettoyage automatisés et le risque minimal d'endommager les instruments sensibles. Le segment bénéficie également d'une sensibilisation accrue aux protocoles de lutte contre les infections, assurant une efficacité de nettoyage élevée et la conformité réglementaire dans les établissements de soins. Les détergents enzymatiques sont largement utilisés dans des pays tels que l'Arabie saoudite et les Émirats arabes unis où il existe une infrastructure de retraitement avancée, ce qui en fait le choix préféré dans les centres chirurgicaux à forte quantité. De plus, leur intégration avec les processus de nettoyage pré-assemblés et automatiques améliore l'efficacité du workflow et réduit le travail manuel. Le marché des détergents enzymatiques ne cesse de croître à mesure que les fournisseurs de soins se concentrent sur la sécurité des patients et la fiabilité de la stérilisation.
Le segment des détergents non enzymatiques devrait connaître le taux de croissance le plus rapide de 15,8% entre 2026 et 2033, alimenté par son adoption croissante dans les petits hôpitaux, les cliniques et les établissements de soins à domicile. Les détergents non enzymatiques sont généralement plus économiques et plus simples à utiliser, ce qui les rend adaptés aux installations avec des ressources limitées ou des volumes chirurgicaux plus faibles. Leur formulation légère réduit le risque de corrosion sur les instruments réutilisables, attirant les régions où la longévité de l'équipement est prioritaire. En outre, des campagnes de sensibilisation et des programmes de formation dans des pays comme l'Afrique du Sud et le Kenya favorisent leur utilisation sûre dans les procédés de nettoyage manuel. La flexibilité d'utiliser des détergents non enzymatiques pour plusieurs types d'appareils contribue à leur popularité croissante.
- Par produit et service
Sur la base de produits et de services, le marché est segmenté en soutien et services de retraitement et dispositifs médicaux retraités. Le segment des dispositifs médicaux retraités a dominé le marché en 2025 avec une part de 45,2%, entraînée par la forte demande des hôpitaux et des centres de diagnostic à la recherche d'alternatives rentables aux dispositifs à usage unique. Les dispositifs retraités permettent aux établissements de soins de maintenir des normes de qualité tout en réduisant les coûts d'approvisionnement, en particulier pour les dispositifs critiques et semi-critiques. Le segment bénéficie également de directives réglementaires strictes dans des pays comme l'Arabie saoudite et les Émirats arabes unis, qui assurent la sécurité et la conformité, encourageant l'adoption. Les hôpitaux préfèrent de plus en plus externaliser les dispositifs validés retraités pour améliorer l'efficacité opérationnelle et réduire les déchets. L'accent de plus en plus mis sur la durabilité et la réduction des déchets médicaux accélère encore la demande de ce segment. De plus, les dispositifs médicaux retransformés s'harmonisent avec les initiatives d'optimisation verte des soins de santé et des ressources, renforçant ainsi leur domination.
Le secteur du soutien et des services de retraitement devrait connaître la croissance la plus rapide avec un TCAC de 14,9 % entre 2026 et 2033, soutenu par l'augmentation des tendances de l'externalisation dans les petits hôpitaux, les cliniques et les centres chirurgicaux ambulatoires. Des pays comme l'Égypte et le Kenya sont en train d'adopter rapidement des fournisseurs de services de retraitement tiers qui offrent des services validés de nettoyage, de stérilisation et de surveillance. La disponibilité de ces services réduit la nécessité pour les hôpitaux d'investir dans des infrastructures coûteuses et du personnel formé tout en veillant au respect des normes de stérilisation. Le renforcement des partenariats entre les hôpitaux et les prestataires de services spécialisés renforce encore l'adoption. La commodité, l'évolutivité et l'atténuation des risques offerts par les services de retraitement sont des facteurs de croissance majeurs pour ce segment.
- Par processus
Sur la base du processus, le marché est segmenté en presoak, nettoyage manuel, nettoyage automatique et désinfection. Le secteur du nettoyage automatique a dominé le marché en 2025 avec une part de 39,7 %, grâce à son efficacité dans le traitement de grands volumes d'appareils tout en assurant une qualité de stérilisation constante. Les laveuses-désinfecteurs automatisés réduisent le travail manuel, minimisent les erreurs humaines et assurent la traçabilité des cycles de nettoyage, ce qui est essentiel à la conformité réglementaire. Les hôpitaux d'Arabie Saoudite et des Émirats arabes unis adoptent largement le nettoyage automatique pour les dispositifs critiques et semi-critiques en raison de sa compatibilité avec les détergents enzymatiques et les systèmes de suivi numériques. Le secteur bénéficie également de l'augmentation des investissements dans l'infrastructure hospitalière, où des processus de retraitement avancés sont mis en place pour répondre à des volumes chirurgicaux élevés. En outre, l'automatisation réduit les risques d'infection et accélère le délai d'exécution pour la disponibilité des appareils. L'accent croissant mis sur les procédés de nettoyage normalisés et reproductibles fait que ce segment domine.
Le secteur du nettoyage manuel devrait connaître la croissance la plus rapide avec un TCAC de 16,2 % entre 2026 et 2033, en particulier dans les petits hôpitaux, les cliniques et les établissements de soins de santé éloignés dans des pays comme l'Afrique du Sud et le Nigéria. Le nettoyage manuel demeure essentiel pour les appareils qui ne peuvent pas être traités automatiquement ou pour les installations dont l'infrastructure d'automatisation est limitée. Les campagnes de sensibilisation et les programmes de formation augmentent son adoption dans les zones où les ressources sont limitées. Le nettoyage manuel permet également un meilleur contrôle sur les instruments délicats et est souvent la première étape avant les processus automatisés. L'accessibilité, la flexibilité et l'adaptabilité du nettoyage manuel contribuent à sa croissance accélérée dans la région.
- Par type de périphérique
En fonction du type d'appareil, le marché est segmenté en dispositifs critiques, en dispositifs semi-critiques et en dispositifs non critiques. Le segment des dispositifs critiques a dominé le marché en 2025 avec la plus grande part de 47,8 %, en raison des exigences élevées en matière de retraitement.instruments chirurgicaux, endoscopes et autres dispositifs qui entrent en contact avec des zones corporelles stériles. Les hôpitaux privilégient le retraitement des dispositifs essentiels pour prévenir les infections, réduire les coûts d'approvisionnement et se conformer aux normes internationales de stérilisation. Des pays comme l'Arabie saoudite et les Émirats arabes unis ont mis au point des protocoles garantissant le retraitement sûr et validé des dispositifs critiques. Le segment bénéficie également du nombre croissant d'interventions chirurgicales et de diagnostics nécessitant des instruments stérilisés de haute qualité. Une sensibilisation accrue aux normes de sécurité des patients et d'accréditation des hôpitaux renforce cette position dominante.
Le segment des appareils non critiques devrait connaître la croissance la plus rapide à un TCAC de 15,5% de 2026 à 2033, en raison de l'adoption croissante dans les cliniques, les soins à domicile et les centres de diagnostic dans des pays comme l'Égypte, le Kenya et l'Afrique du Sud. Les dispositifs non critiques, qui contactent la peau intacte, peuvent être retraités plus facilement et avec des coûts moindres. Les établissements de santé appliquent de plus en plus des protocoles de retraitement normalisés pour ces dispositifs afin de minimiser les risques d'infection et de réduire les déchets. La croissance du segment est soutenue par des administrateurs de soins de santé soucieux des coûts et des initiatives gouvernementales favorisant des pratiques durables.
- Par demande
Sur la base de l'application, le marché est segmenté en appareils et accessoires. Le segment des appareils a dominé le marché en 2025 avec une part de 51,3%, en raison de la forte demande de retraitement pour les équipements chirurgicaux et diagnostiques. Les hôpitaux et les centres chirurgicaux privilégient les appareils par rapport aux accessoires de retraitement en raison de leur rôle essentiel dans la sécurité des patients et l'efficacité opérationnelle. Des pays comme l'Arabie saoudite et les Émirats arabes unis, avec des volumes chirurgicaux élevés, investissent fortement dans les systèmes de retraitement des dispositifs. La disponibilité de systèmes de nettoyage automatisés compatibles avec plusieurs types d'appareils conduit également ce segment. En outre, les dispositifs sont plus coûteux à remplacer, rendant le retraitement économiquement attrayant.
Le segment des accessoires devrait connaître la croissance la plus rapide à un TCAC de 14,8 % de 2026 à 2033, en raison de l'adoption accrue dans les petites cliniques, les centres de diagnostic et les établissements de soins à domicile. Les accessoires, comme les tubes, les connecteurs et les pièces d'instrument réutilisables, peuvent être retraités de façon sûre et rentable. Des pays comme l'Afrique du Sud et l'Égypte connaissent une demande croissante de retraitement d'accessoires en raison de la réduction des besoins en capitaux et de la simplification des protocoles de procédé. Une prise de conscience croissante de la réduction des déchets et de la durabilité accélère encore la croissance de ce segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, cliniques, soins à domicile, centres de diagnostic, fabricants, centres chirurgicaux ambulatoires, et autres. Le segment des hôpitaux a dominé le marché en 2025 avec une part de 54,7 %, tirée par des volumes chirurgicaux élevés, des exigences réglementaires rigoureuses et des infrastructures de retraitement à grande échelle. Les hôpitaux d'Arabie saoudite et des Émirats arabes unis sont les principaux adoptants en raison de protocoles de stérilisation avancés, d'un débit élevé de patients et d'investissements dans des systèmes de retraitement automatisés. La domination est également renforcée par des initiatives d'économie et des politiques de gestion durable des déchets dans les grandes installations de soins de santé.
Le segment des cliniques devrait connaître la croissance la plus rapide avec un TCAC de 16,1% entre 2026 et 2033, alimenté par une sensibilisation accrue à la lutte contre les infections, l'adoption croissante de systèmes de retraitement à petite échelle et des initiatives gouvernementales visant à soutenir des soins de santé rentables dans des pays comme l'Afrique du Sud, le Kenya et l'Égypte. Les petites cliniques investissent dans des rondelles automatiques compactes et des processus de nettoyage manuel validés pour maintenir la sécurité des patients tout en contrôlant les coûts opérationnels. La croissance des programmes de formation et l'externalisation des services stimulent également l'adoption dans ce segment.
Moyen-Orient et Afrique Rétraitement des matériels médicaux Analyse régionale
- L'Arabie saoudite a dominé le marché en 2025 avec la plus grande part des revenus de 38,5 %, alimentée par des infrastructures de soins de santé de pointe, des initiatives gouvernementales visant à promouvoir le rapport coût-efficacité et l'adoption rapide de protocoles normalisés de retraitement dans les hôpitaux publics et privés.
- Les établissements de santé du pays accordent la priorité à la sécurité des patients, à la conformité à la réglementation et à l'efficacité opérationnelle, en adoptant des systèmes de retraitement automatisés et normalisés pour les dispositifs critiques et semi-critiques afin d'assurer une stérilisation et une traçabilité de haute qualité
- Cette large adoption s'appuie en outre sur des investissements importants dans l'infrastructure hospitalière, une main-d'œuvre technologiquement qualifiée et une prise de conscience accrue de la gestion durable des déchets médicaux, faisant du retraitement des dispositifs médicaux une pratique courante dans les établissements de santé publics et privés.
Le marché saoudien du recyclage des matériels médicaux
Le marché saoudien du retraitement des dispositifs médicaux a enregistré la plus grande part des revenus de 38,5 % en 2025, sous l'impulsion des infrastructures de soins de santé avancées du pays, des volumes élevés de chirurgie et de solides initiatives gouvernementales visant à promouvoir des pratiques de retraitement rentables et durables. Les hôpitaux et les centres de diagnostic adoptent de plus en plus des systèmes automatisés de nettoyage et de stérilisation, ainsi que des systèmes numériques de suivi et de codage à barres pour assurer la conformité et l'efficacité. L'accent de plus en plus mis sur la sécurité des patients, le contrôle des infections et le respect de la réglementation encourage l'adoption. De plus, la présence de fournisseurs et de fournisseurs de services multinationaux offrant des dispositifs médicaux validés et retraités accroît la pénétration du marché. L'expansion du marché est également soutenue par des programmes de formation pour le personnel de santé et l'intégration des systèmes de retraitement dans les grands flux de travail des hôpitaux.
UAE Medical Device Reprocessing Market Insight
On s'attend à ce que le marché du retraitement des dispositifs médicaux des EAU augmente à un TCAC important au cours de la période de prévision, grâce à des initiatives gouvernementales pour des soins de santé durables, à l'augmentation des interventions chirurgicales et à l'expansion des établissements de santé privés. Les cliniques et les hôpitaux appliquent de plus en plus des systèmes de retraitement automatisés et normalisés pour améliorer l'efficacité, réduire les délais d'exécution des appareils et maintenir le respect des normes internationales de stérilisation. Le pays dispose d'infrastructures de soins de santé bien développées et une grande sensibilisation aux protocoles de lutte contre les infections favorise la croissance du marché. En outre, les partenariats public-privé et l'adoption de modèles d'externalisation pour les services de retraitement permettent aux petites installations d'accéder à des solutions de haute qualité.
Afrique du Sud Medical Device Reprocessing Market Insight
Le marché sud-africain connaît une croissance rapide en raison de l'augmentation des dépenses de soins de santé, de l'augmentation des volumes chirurgicaux et de l'expansion des réseaux hospitaliers privés adoptant des flux de travail validés de retraitement. Les hôpitaux s'emploient à réduire les coûts associés aux dispositifs à usage unique tout en veillant au respect de normes strictes en matière de stérilisation. Le marché est également soutenu par une sensibilisation accrue à la durabilité environnementale et aux pratiques de réduction des déchets médicaux. L'adoption de systèmes de retraitement automatisés et manuels dans les établissements de santé urbains et semi-urbains accélère la croissance. Les incitatifs gouvernementaux et les programmes de formation encouragent également les petites cliniques à adopter des pratiques normalisées de retraitement.
Egypt Medical Device Reprocessing Market Insight
Le marché égyptien du retraitement des dispositifs médicaux devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par des investissements croissants dans l'infrastructure hospitalière, l'augmentation des interventions chirurgicales et l'adoption croissante de systèmes automatisés de stérilisation. Les cliniques et les centres chirurgicaux ambulatoires intègrent progressivement des dispositifs médicaux et des services de soutien retraités pour optimiser les coûts et améliorer l'efficacité opérationnelle. Les campagnes de sensibilisation à la lutte contre les infections et au respect des directives réglementaires conduisent à l'adoption. En outre, des partenariats avec des fournisseurs de services de retraitement tiers permettent aux petites installations de soins de mettre en place des pratiques sûres et normalisées.
Part du marché du recyclage des matériels médicaux au Moyen-Orient et en Afrique
L'industrie du recyclage des matériels médicaux au Moyen-Orient et en Afrique est principalement dirigée par des entreprises bien établies, notamment :
- STERIS (États-Unis)
- Stryker (États-Unis)
- Medline Industries, Inc. (États-Unis)
- Johnson & Johnson Services, Inc. (États-Unis)
- Groupe Arjo (Suède)
- Getinge AB (Suède)
- NEScientifique, Inc. (États-Unis)
- Innovative Health, Inc. (États-Unis)
- Medisafe International (Royaume-Uni)
- Vanguard AG (Allemagne)
- SteriPro Canada, Inc. (Canada)
- HYGIA Health Services, Inc. (États-Unis)
- SureTek Medical (États-Unis)
- Medtronic (Irlande)
- Boston Scientific Corporation (États-Unis)
- B. Braun SE (Allemagne)
- Smith & Nephew plc (Royaume-Uni)
- Teleflex Incorporated (États-Unis)
- 3M (États-Unis)
- Afri Medical (Égypte)
Quelles sont les évolutions récentes au Moyen-Orient et en Afrique sur le marché du retraitement des matériels médicaux
- En août 2025, la South African Health Products Regulatory Authority (SAHPRA) a publié une communication actualisée décrivant sa position officielle sur le retraitement des dispositifs médicaux à usage unique aux intervenants de l'industrie, clarifiant les attentes réglementaires et les exigences de conformité pour les pratiques de retraitement en Afrique du Sud. Cette ligne directrice aide les hôpitaux et les fournisseurs de services de retraitement à comprendre comment les appareils à usage unique peuvent être manipulés et à appuyer des cadres de réutilisation plus sûrs.
- En juillet 2025, le Ministre de la santé et de la population de l'Égypte et le PNUD ont discuté d'une coopération élargie en matière de gestion des déchets médicaux et de développement humain, renforçant les efforts conjoints visant à améliorer l'infrastructure des déchets de soins de santé et à améliorer les systèmes de manutention, fondement des protocoles de retraitement des dispositifs médicaux. Cela souligne la priorité accordée par le gouvernement aux systèmes de déchets médicaux qui appuient les cadres de retraitement sûrs
- En janvier 2025, SGS a reçu l'autorisation d'étendre le champ d'application de ses services de stérilisation aux EAU, ce qui lui a permis d'évaluer les processus de stérilisation supplémentaires et d'améliorer les services de stérilisation aux fournisseurs de soins de santé de la région. Ce développement appuie des activités de retraitement plus larges en améliorant les capacités de stérilisation essentielles à la réutilisation sûre des dispositifs médicaux
- En décembre 2024, le Ministère de la santé et de la population de l'Égypte et le Programme des Nations Unies pour le développement (PNUD) ont signé un accord pour la construction d'une installation de traitement des déchets médicaux dangereux à la fine pointe de la technologie dans le gouvernorat de Suez, visant à renforcer l'infrastructure de traitement des déchets médicaux et à améliorer la sécurité de la manipulation des matériels médicaux dangereux.
- En septembre 2023, l'Égypte a adopté la technologie de stérilisation à l'oxyde d'éthylène (EtO) pour améliorer la stérilisation des dispositifs médicaux, en particulier pour les instruments sensibles à la chaleur, en améliorant la sécurité et les résultats des traitements dans les établissements de santé. La stérilisation de l'EtO est largement reconnue pour son efficacité à assurer la stérilité des produits médicaux complexes et délicats, à appuyer des protocoles de réutilisation plus sûrs et à renforcer l'environnement général de manipulation et de retraitement des dispositifs médicaux dans la région.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











