


クリグラー・ナジャール症候群治療の世界市場:タイプ別(クリグラー・ナジャール症候群I型、II型)、治療(薬物療法および外科手術)、投与経路別(経口および注射剤)、エンドユーザー別(病院、在宅ケア、専門クリニックなど)、流通チャネル別(病院薬局、小売薬局など) - 2032年までの業界動向と予測
Crigler-Najjarシンドローム治療サイズと成長率は何ですか
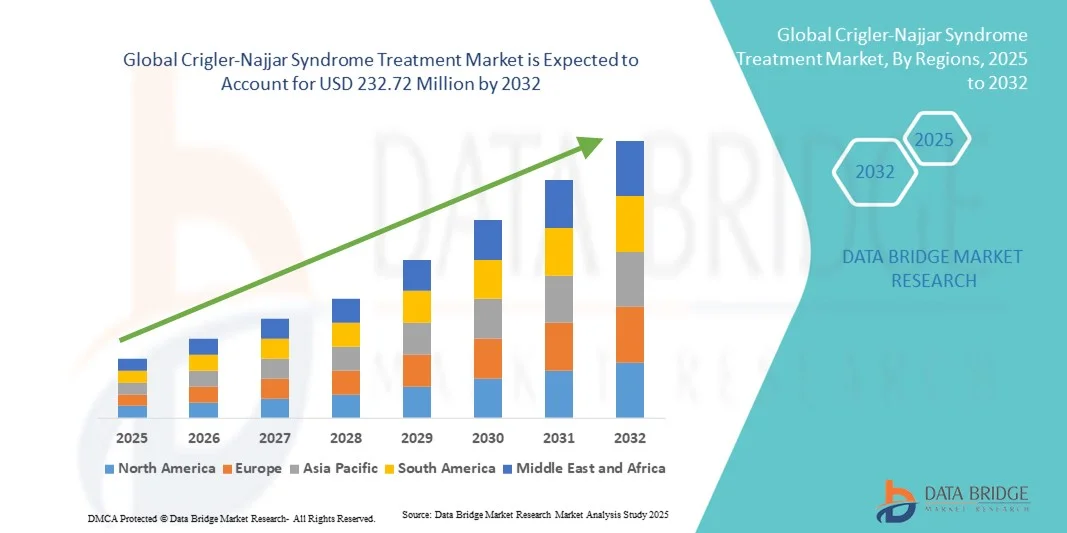
- データブリッジ市場調査分析による グローバル・クリグラー・ナジャー・シンドローム治療市場規模は、2024年のUSD 150.50百万そして到達する予定米ドル 232.72 百万 によって 2032, お問い合わせ5.60%のCAGR予報期間中
- 市場成長は、医学研究の進歩、症候群に対する意識の増加、および革新的な治療アプローチの開発によって主に燃料を供給されます。遺伝子治療そして、酵素の取り替え療法
- さらに、Crigler-Najjar Syndromeの患者に対する効果的な治療と支持療法に対する需要の増加は、新規医薬品や治療のモダリティへの投資を促進し、CNS治療の摂取を加速し、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値(2024):米ドル 150.50 百万
- 期待される市場価値 (2032):米ドル 232.72 百万円
- 予測CAGR(2024–2032):5.60%
Crigler-Najjarシンドローム治療の主なテイクアウトは何ですか
- Crigler-Najjar Syndrome (CNS) 治療, 薬や肝臓の移植オプションを含む, 高レベルの解禁ビリルビンによって特徴付けられているこのまれな遺伝的障害を管理する上でますますます重要, 治療は、小児および成人の人口にわたって、患者の生存と生活の質を改善します
- CNS治療のエスカレート要求は、主に医学研究の進歩によって駆動され、症候群に対する意識を高め、遺伝子治療や酵素補充療法などの革新的な治療法の開発
- 北米は、2024年にCNS治療市場を支配し、高い医療費、高度な医療インフラ、および希少疾患の標的療法を開発する重要な医薬品およびバイオテクノロジープレーヤーの強力な存在によって支えられた43%の最大の収益シェアを占めました
- アジアパシフィックは、医療投資の増加、希少疾患管理のための政府の取り組み、および専門的治療センターへのアクセスの改善のために、予測期間中CNS治療市場で最速成長地域であることが期待されます
- 薬分野は2024年にCNS治療市場を支配し、ビリルビン低下薬と支持療法の使用によって駆動され、病院とホームケア設定の両方で管理し、広く採用しやすい
レポートスコープとクレール・ナジジャー症候群治療市場セグメンテーション
|
アトリビュート |
Crigler-Najjarシンドローム治療キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
Crigler-Najjarシンドローム治療の重要な傾向は何ですか
遺伝子治療および個人化医療における高度化
- グローバルなCNS治療市場での有意で加速傾向は、遺伝子治療とパーソナライズド医療アプローチの開発であり、過渡的なUTG1A1酵素欠乏を標的することにより、長期的なまたは治療ソリューションを提供することを目指しています。
- たとえば、ENTR-101やAAV-mediated遺伝子置換療法などの調査療法は、初期段階の臨床結果を示すため、CNSタイプIの患者に潜在的な1回の治療を提供します。
- パーソナライズド薬は、患者遺伝子型に基づくビリルビン低下薬の調整を含む、治療の有効性を高め、副作用を減らし、患者の結果を改善します
- 従来の治療薬との精密薬の統合により、臨床医は治療計画を最適化し、必要に応じて薬、写真療法、および移植を組み合わせて、より効果的なケア経路を作成することができます
- 遺伝子に基づく個別治療ソリューションに対するこの傾向は、CNS管理の期待を再構築し、製薬企業が希少疾患のイノベーションに焦点を合わせる
- 治験および精密療法の拡大の関心は研究開発の投資を、複数のバイオテクノロジー会社が積極的に治験および規制当局の承認を追求しています
Crigler-Najjarシンドローム治療市場ダイナミクス
ドライバー
希少疾病の早期診断と早期診断の充実
- ヘルスケアプロバイダーと患者の間でCrigler-Najjar症候群の上昇意識は、早期診断を促進し、重篤な合併症を防ぐためのタイムリーな介入の重要なドライバーです
- たとえば、北米や欧州の希少疾患センターや認知プログラムの専門は、新生児のビリルビンレベルの早期スクリーニングを改善し、より高い治療の採用率につながる
- 患者様や介護者が利用可能な治療についてより知らされるにつれて、従来型および新興治療の需要は増加し、市場拡大を推進します。
- 政府のイニシアチブおよびまれな病気の擁護キャンペーンはCNSの処置の選択、特に成長するヘルスケアのインフラの地域へのよりよいアクセスを促進しています
- 治療のアクセシビリティと相まって早期診断により、患者の結果が向上し、医薬品およびバイオテクノロジー企業によるさらなる研究と投資を促進
- 遠隔相談・監視・治療領域における患者様の治療範囲の拡大が可能
- 製薬会社とヘルスケアプロバイダー間の戦略的パートナーシップは、患者サポートプログラムを強化し、治療と長期にわたる病気管理の遵守を強化しています。
拘束/チャレンジ
高い処置の費用および限られたアクセシビリティ
- 遺伝子治療および肝移植を含む高度な療法の高コストは、特に開発途上国におけるCNS治療の普及に著しい障壁を占める
- たとえば、CNSの遺伝子治療の推定コストは、患者あたり数百千米ドルを超えることができ、保険や政府の支援なしに多くの家族にアクセスできない
- 特定の地域の専門的治療センターおよび訓練された医療専門家の限られた可用性は、最適なケアへのアクセスを制限します
- 従来の薬と光療法はより手頃な価格ですが、それらはしばしば家族にとって重大であることができる生涯管理と頻繁な病院の訪問を必要とします
- コストダウン戦略、ヘルスケアカバレッジの拡大、およびよりアクセス可能な治療施設の開発を通じて、これらの課題に対処することは、持続的な市場成長のために不可欠です
- 規制ハードルと新規遺伝子治療のための長い承認プロセスは、市場参入を遅らせることができます, 革新的な治療への患者のアクセスを制限
- 専門化された薬物および生物的論理のためのサプライチェーンの制約は、特に開発されたヘルスケアの兵站学の地域での処置の可用性に影響を与えることができます
Crigler-Najjarシンドローム治療はどのように区分されますか
市場はタイプ、処置、管理のルート、エンド ユーザーおよび配分チャネルに基づいて区分されます。
- タイプ別
タイプに基づいて、CNS処理市場は、Crigler-Najjar Syndrome Type IとCrigler-Najjar Syndrome Type IIに分割されます。 CNSタイプIセグメントは、UGT1A1酵素活性の完全な欠如を含む、その厳しい臨床症状による61%の最大の収益分配で2024年に市場を支配しました。 タイプIの患者は、フォトセラピーのような連続的な療法を要求します、肝移植、および新しく進んだ遺伝子療法は、処置の採用を高めます。 未処理タイプIに関連した高い罹患リスクは、専門的ケアと継続的な監視の要求を駆動します。 医薬品およびバイオテクノロジー企業は、この分野に大きな焦点を合わせています。 北米および欧州における早期診断および専門治療センターは、その優位性を強化します。 また、タイプIの複雑性は、新規治療の開発と臨床試験の機会を作成します。
CNSタイプIIセグメントは、2025年から2032年にかけて最も速い成長率を目撃し、認知度を高め、診断能力を高め、新興市場でのヘルスケアアクセスを拡大することを期待しています。 軽度なタイプIIの患者は、ビリルビン低下薬などの薬理学的介入の恩恵を受ける。 認知プログラムや政府の取り組みは、診断率と治療率を高めています。 タイプIと比較して、より低い治療負担で、ホームケアや外来の設定に採用できます。 Type II 管理におけるセラピーと継続的な研究をさらに加速させ、市場成長を加速します。 患者の登録者を育てることは改善された処置の結果および採用を支えます。
- 処置によって
処置に基づいて、CNSの市場は薬物および外科に分けられます。 薬のセグメントは、2024年に市場を支配し、ビリルビン・ローリング薬、ウルソデオキシコール酸、および支持療法の広範な使用によって駆動され、58.2%のシェアを占めました。 不侵襲的な性質、管理の容易さ、病院およびホームケアの設定のための適合性のために、薬は好まれます。 薬理学的治療と組み合わせた光療法は、いくつかの場合に結果と移植の遅延を改善します。. いくつかの確立された医薬品メーカーは、まれな病気療法に焦点を当て、このセグメントのシェアを強化します。 経口薬の継続的な患者モニタリングと可用性は、付着力と利便性を高めます。 まれな病気の薬理学療法の意識を高めることからのセグメントの利点。
肝移植を含む手術セグメントは、2025年から2032年までの9.2%の最も速い成長率を目撃し、移植技術の進歩、より高い生存率、および新興地域でのアクセシビリティの増加によって推進されると予想されます。 手術は、厳しいタイプI症例の決定的治療です。 長期的利益に関するヘルスケアプロバイダーの意識が高まっています。 特殊移植センターの拡充と保険カバレッジ対応の拡充 最小限の侵襲的なレバーの移植方法を含む外科革新は、忍耐強い受け入れを高めます。 政府のイニシアチブやNGOプログラムも途上国のアクセスを容易にします。
- 行政のルートで
管理の経路に基づいて、CNS処理市場は経口および注射可能に分けられます。 口腔セグメントは、2024年に市場を支配し、65%のシェアを占めています。 経口療法は忍耐強い付着力を改善し、病院の訪問を減らし、長期管理のために広く好まれます。 病院および小売薬局は容易な配分を促進します。 経口薬はタイプIおよびタイプIIの患者のために適しています。 強い忍耐強いサポート プログラムからの区分の利点。 継続的な製品開発により、有効性と安全性が向上します。
注射可能なセグメントは、2025年から2032年までの10.1%の最速成長率を目撃すると予想され、新しい酵素代替療法および遺伝子治療配送システムによって燃料を供給されます。 注射可能な処置は重度のタイプIの患者のためのより高い効力を提供します。 専門センターの採用が増加しています。 生物製剤および遺伝子治療のための臨床試験の拡大は、セグメントの成長を加速します。 注射可能な療法は経口薬に反応しない患者のための選択を提供します。 高度な注射可能なサポート市場拡大のための規制承認。
- エンドユーザーによる
エンドユーザーに基づき、CNS治療市場は病院、ホームケア、専門クリニック、その他に分けられます。 病院の区分は専門にされた心配、連続的な必要性によって運転される58%のシェアと2024年に市場を支配しましたフォトセラピー,ビリルビンレベルのモニタリング、肝移植などの複雑な治療。 病院は診断、緊急の介入および長期処置を含む広範囲の心配を提供します。 病院は、希少疾患の訓練を受けた専門家が装備されています。 これにより、厳しいタイプI患者の第一次選択が可能になります。 集中ケアはより良い結果とより高い治療の遵守を保証します。 病院ベースの患者支援プログラムは、このセグメントを強化します。
ホームケアセグメントは、ポータブルフォトセラピーユニット、経口薬、およびテレ健康モニタリングソリューションにより、2025から2032までの最速成長率を目撃する見込みです。 患者様の負担を軽減し、治療費を削減します。 限られた病院のインフラを持つ地域でのアクセシビリティを高めます。 介護士のトレーニングと患者教育プログラムが治療の遵守をサポートします。 遠隔監視は安全および有効性を保障します。 e-healthプラットフォームの拡大により、このセグメントの成長を促進します。
- 流通チャネル
流通チャネルに基づき、CNS処理市場は、病院薬局、小売薬局、その他に分けられます。 病院の薬局の区分は62%の共有と2024年に市場を支配しましたり、ほとんどの薬および療法は連続的な監視の病院で分配されます。 病院薬局は、適切なストレージ、コンプライアンス、および新しいまたは実験療法へのアクセスを保証します。 集中的な配分は忍耐強い付着力を促進します。 専門の薬剤師の存在は処置の指導を高めます。 病院はまれな病気の薬物アクセスのための第一次ポイントを残します。 患者支援プログラムは、このセグメントの優位性を強化します。
小売薬局セグメントは、2025年から2032年までの最も速い成長率を目撃し、経口薬および支持療法の可用性を高めることが期待されます。 便利なアクセスのための忍耐強い好みは成長を後押しします。 薬局ネットワークおよび電子薬局プラットフォームの拡張により、より広範な分布が容易になります。 小売アクセスは、処方療法に対する遵守を改善します。 このセグメントは、病院へのアクセスが制限されている新興市場にとって不可欠です。 Homecareの統合およびteelhealthの採用によって成長は支えられます。
どの地域は、Crigler-Najjarシンドローム治療の最大の株式を保持していますか
- 北米は、2024年にCNS治療市場を支配し、高い医療費、高度な医療インフラ、および希少疾患の標的療法を開発する重要な医薬品およびバイオテクノロジープレーヤーの強力な存在によって支えられた43%の最大の収益シェアを占めました
- 地域は、十分に確立されたまれな病気のセンターや、継続的な監視、フォトセラピー、および肝移植へのアクセスを提供し、CNS患者の包括的なケアを保証します。 初期診断プログラムを通じて、医療提供者や患者の意識を高め、治療の採用をサポートし、結果を改善します。
- 遺伝子治療および酵素補充療法の研究開発への投資の増加は、北米におけるイノベーションの加速と治療パイプラインの拡大
米国Crigler-Najjarシンドローム治療市場洞察
米国CNS治療市場は、高度医療インフラ、希少疾患の広範な認識、および専門医療センターへのアクセスによって駆動され、2024年に最大38%の収益シェアを獲得しました。 患者は、治療、薬、および肝移植を含む包括的なケアから恩恵を受け、十分に確立された病院および新生検プログラムによってサポートされています。 遺伝子治療および酵素補充療法への投資の増加は、革新的な治療の可用性を加速しています。 遠隔地の患者様やデジタルヘルスプラットフォームは、遠隔地の患者様へのアクセスが向上しています。 強靭な保険の適用範囲および補強の方針のさらなるサポート処置の適性。 希少疾患研究と治験に対する成長の焦点は、米国の継続的な市場拡大を促進しています。
ヨーロッパ・クリグラー・ナジャー・シンドローム・トリートメント・マーケット・インサイト
欧州CNS治療市場は、堅牢な医療インフラ、まれな病気認識プログラム、および支持的な規制枠組みによって駆動され、予測期間中に相当するCAGRで拡大する予定です。 ドイツ、フランス、イタリアなどの国々は、先進的な診断と専門的療法の可用性を高めるため、成長を目撃しています。 孤児薬およびまれな病気管理プログラムへのアクセスを改善するための政府の取り組みは治療の採用を後押ししています。 病院および専門医は治療および監視の患者を渡すことに重要な役割を担います。 高度なフォトセラピーユニットと病院ベースの薬理ケアの統合は、改善された結果に貢献します。 製薬会社とヘルスケアプロバイダーが市場成長をサポートし、患者様のアドボカシーを高め、協業
U.K. Crigler-Najjarシンドローム治療市場洞察
米国CNS治療市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 希少疾患の意識を高めることにより、燃料を供給, 専門的治療センターへのアクセスを成長させ, 強力な新生検プログラム. ホームケアと病院ベースのフォトセラピーユニットが拡大し、よりアクセスしやすい治療を行います。 孤児薬およびまれな病気の研究のための政府の支持は高度の薬物および治療へのアクセスを促進します。 病院、専門医、製薬会社とのコラボレーションは、患者様のケアと遵守を強化しています。 早期診断と介入に焦点を合わせ、治療の摂取を促進します。 英国での臨床試験の高まりは、市場投入量にも貢献しています。
ドイツ クリグラー・ナジャー・シンドローム・トリートメント・マーケット・インサイト
ドイツCNS治療市場は、先進医療施設、強力な研究開発能力、希少疾患の認識を主導し、予測期間中にかなりのCAGRで拡大することが期待されています。 病院および専門医は、フォトセラピー、薬および肝移植を含む包括的なケアを提供するように装備されています。 早期診断プログラムと政府のイニシアチブは、孤児の薬をサポートし、患者のアクセスを高めます。 重度の型I症例に対する精密薬と遺伝子治療の採用が増加し、市場成長が進んでいます。 ドイツの強力なヘルスケアの資金調達と高い患者意識のさらなるサポート治療の取組。 モニタリングとフォローアップケアのためのデジタルヘルスプラットフォームの統合に重点を置いています。
Asia-Pacific Crigler-Najjar Syndrome 治療市場 洞察
アジア太平洋CNS治療市場は、2025年から2032年の予測期間で12%の最も速いCAGRで成長し、医療インフラの改善、希少疾患の普及、中国、日本、インドなどの国における政府のイニシアチブの拡大に取り組みます。 専門病院、ホームケアサービス、および治療プラットフォームの拡張は、治療のアクセシビリティを高めています。 遺伝子治療や酵素の代替治療など、革新的な治療法の採用をサポートする使い捨ての収入とヘルスケア支出の上昇。 患者の擁護プログラムおよび新生検のイニシアチブは早期診断率を改善しています。 国内製薬会社とグローバルバイオテクノロジー企業とのコラボレーションにより、治療の可用性を高めています。 市街地に成長し、希少疾患研究も急激な市場拡大に貢献します。
ジャパン・クリグラー・ナジャー・シンドローム・トリートメント・マーケット・インサイト
日本CNS治療市場は、国の先進医療システム、高い患者意識、希少疾患管理に焦点を合わせ、勢いを増しています。 病院および専門医はphototherapy、薬物およびレバーの移植を渡すために装備されています。 ビリルビンレベルを監視するためのデジタルヘルスソリューションの統合により、患者の結果が向上します。 老化人口とアクセス可能な治療オプションの需要は、さらなる市場成長を燃料化しています。 遺伝子治療および臨床試験への投資の増加は、革新的な治療の開発をサポートしています。 孤児の薬およびまれな病気の方針のための政府サポートは高度の療法への忍耐強いアクセスを保障します。
インドCrigler-Najjar症候群治療市場洞察
2024年にアジア・パシフィックで最大の市場収益シェアを占めるインドCNS治療市場は、国のヘルスケアインフラを拡大し、希少疾患の認知度を高め、ホームケアと病院ベースのセラピーの採用を増加させました。 希少疾患管理のための使い捨ての収入と政府の取り組みを上げることは、薬や治療装置へのアクセスを強化しています。 国内製薬会社は、手頃な価格の治療法を積極的に開発・販売しています。 遠隔地で治療やデジタルヘルスプログラムが増えています。 病院、専門医、NGOとのコラボレーションは、患者の教育と治療の遵守を促進しています。 神経スクリーニングプログラムの改善への押しは、早期の診断と治療の取り込みを高めています。
Crigler-Najjarシンドローム治療はどのように区分されますか
Crigler-Najjarシンドローム治療業界は、主に以下のとおり、十分に確立された企業によって導かれています。
- ジェノソン(フランス)
- Hansa Biopharma AB (スウェーデン)
- Gilead Sciences, Inc.(米国)
- ノバルティスAG(スイス)
- サンオフィ(フランス)
- 株式会社Pfizer. (米国)
- F.ホフマン・ラ・ロチェ株式会社(スイス)
- 株式会社AbbVie(アメリカ)
- ブリストル・マイアーズ・スクイブ・カンパニー(米国)
- アストラゼネカ(イギリス)
- Regeneron Pharmaceuticals, Inc.(米国)
- Vertex Pharmaceuticals社(米国)
- バイオジェン株式会社(米国)
- 株式会社アムゲン(米国)
- エリ・リリー・アンド・カンパニー(米国)
- メルク&株式会社(米国)
- ジョンソン&ジョンソンサービス株式会社(米国)
- GSK plc(イギリス)
- バイエルAG(ドイツ)
- 武田薬品工業株式会社(日本)
グローバル・クリグラー・ナジャー・シンドローム・トリートメント・マーケットの最近の発展は何ですか
- 2025年10月、GenethonとHansa Biopharmaは、GNT-018-IDESの試験から有望なデータを報告し、前処理としてイムリファダーゼを使用することの可能性を実証し、AAV8に抗既存の抗体を持つ患者における遺伝子治療を有効にします。 このアプローチは、以前にAAV8免疫のために過失していた患者にGNT-0003遺伝子治療の投与を許可しました
- AFM-Téléthonは、2025年6月、国際的なCrigler-Najjar Day期間中、AFM-Téléthonの組織は、しばしば集中的なフォトセラピーの下にある患者が直面する継続的な課題を強調した。 また、Généthonが開発した遺伝子治療の進歩を披露し、長時間UVランプ曝露を必要としない命を願う
- 2024年12月、GenethonとHansa Biopharmaは、前例の抗AAV8抗体を有する患者におけるGNT-0003遺伝子治療とイムリファダゼ、抗体硬化酵素の併用を評価するために、フェーズ2試験(GNT-018-IDES)を開始しました。 このアプローチは、遺伝子治療の有効性を妨げる可能性のある免疫反応を克服し、潜在的にその適用可能性を広げることを目指しています
- 2023年6月、研究者は、リピドナノ粒子カプセル化されたmRNAエンコーディングを実証しました。 UGT1A1酵素は、Crigler-Najjarシンドロームのマウスモデルでビリルビンレベルを修正しました。 このアプローチは、従来の遺伝子治療に対する非ウイルス性、潜在的にスケーラブルな代替手段を提供し、将来の治療戦略のための有望な手段を表す
- 2023年1月、Genethonは、Crigler-Najjar SyndromeのAdeno-associatedウイルス(AAV)ベースの遺伝子治療であるGNT-0003を評価したピボタル臨床試験を開始しました。 オープンラベル試験では、10歳以上の患者でGNT-0003の1つの注入の安全性と有効性を評価することを目指しています。 これは、このまれな遺伝的障害のための潜在的なワンタイム治療を提供するための重要なステップを示す
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











