



Segmentierung des globalen Marktes für Interoperabilität im Gesundheitswesen nach Typ (Softwarelösungen, Dienstleistungen und Sonstiges), Softwaretyp (integriert und eigenständig), Modelltyp (zentralisiert, hybrid und dezentralisiert), Interoperabilitätsniveau (fundamentale, strukturelle und semantische Interoperabilität), Bereitstellung (Cloud-basiert und On-Premise), Anwendung (Diagnose, Behandlung und Sonstiges), Endnutzer (Gesundheitsdienstleister, Kostenträger im Gesundheitswesen, Apotheken und Sonstiges) – Branchentrends und Prognose bis 2033
Was ist die Healthcare Interoperability Market Size und Growth Rate
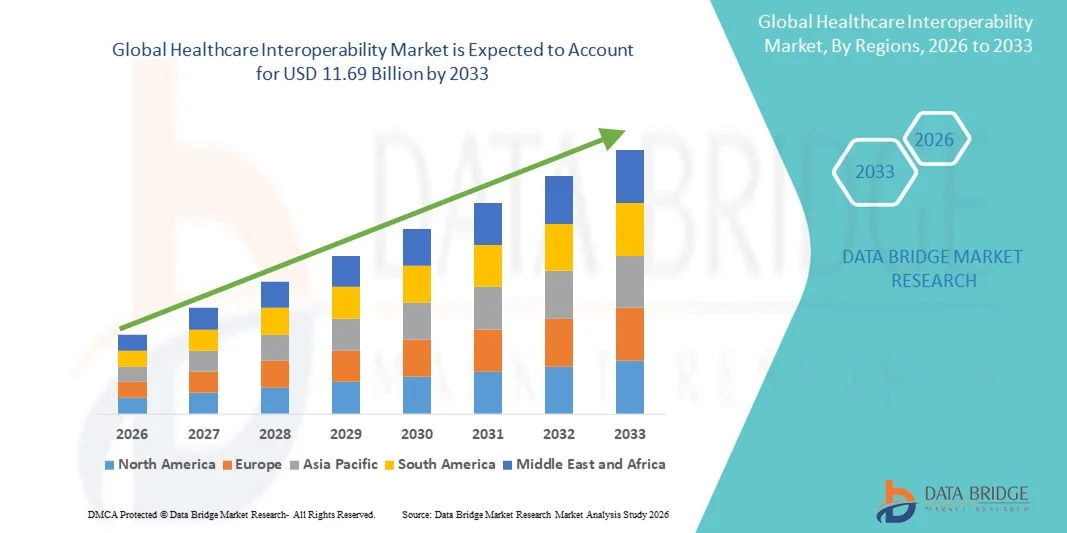
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für Interoperabilität im Gesundheitswesen geschätzt4,47 Milliarden USD in 2025und wird voraussichtlich erreichen11,69 Milliarden USD bis 2033, beiCAGR von 12,75%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Annahme von Marktwachstum gefördertelektronische Gesundheitsakte(EHR), digitale Gesundheitsplattformen und vernetzte Gesundheitssysteme, was zu einem verbesserten Datenaustausch und einer operativen Effizienz über Gesundheitsdienstleister führt
- Darüber hinaus stellt die steigende Nachfrage nach nahtlosen, sicheren und Echtzeit-Informationen zwischen Krankenhäusern, Kliniken und Patienten Interoperabilitätslösungen als kritischer Bestandteil der modernen Gesundheitsinfrastruktur dar. Diese konvergierenden Faktoren beschleunigen die Einführung von Lösungen für die Interoperabilität im Gesundheitswesen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 4.4 Milliarden
- Voraussichtlicher Marktwert (2033):USD 11.69 Milliarden
- Wettervorhersage CAGR (2026–2033): 12.75%
Was sind die großen Takeaways des Healthcare Interoperability Market
- Healthcare-Interoperabilität, die den nahtlosen elektronischen Austausch von Patienten-Gesundheitsinformationen über Systeme und Anbieter ermöglicht, wird aufgrund seines Potenzials zur Verbesserung der Pflegekoordination, der Patientenergebnisse und der betrieblichen Effizienz in klinischen und administrativen Einstellungen zu einem kritischen Bestandteil der modernen Gesundheitsversorgung.
- Die zunehmende Nachfrage nach Interoperabilitätslösungen im Gesundheitswesen wird in erster Linie durch die weit verbreitete Einführung von elektronischen Gesundheitsdaten (EHR), die zunehmende Betonung auf wertbasierte Versorgung und die steigende Notwendigkeit eines Echtzeit-Zugriffs auf genaue Patientendaten in Krankenhäusern, Kliniken und anderen Pflegeeinrichtungen gefördert.
- Nordamerika dominierte den Gesundheits-Interoperabilitätsmarkt mit dem größten Umsatzanteil von 39,5% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung digitaler Gesundheitstechnologien und eine starke Präsenz zentraler Lösungsanbieter, wobei die USA ein beträchtliches Wachstum in Interoperabilitätsinitiativen, insbesondere in integrierten Liefernetzen und Krankenhaussystemen, mit staatlichen Regelungen und Innovationen im AI-getriebenen Datenaustausch erleben.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Gesundheits-Interoperabilitätsmarkt während der Prognosezeit sein, da die Digitalisierung von Gesundheitssystemen, staatliche Initiativen für den nationalen Gesundheits-Informationsaustausch und steigende Investitionen in vernetzte Gesundheitstechnologien
- Das Segment Softwarelösungen dominierte den Markt für Gesundheitswesen mit einem Marktanteil von 42,7% im Jahr 2025, angetrieben durch die wachsende Notwendigkeit integrierter und eigenständiger Plattformen, die einen sicheren, standardisierten und Echtzeitaustausch von Patientendaten über Gesundheitsökosysteme ermöglichen
Bericht Umfang und Gesundheitsinteroperabilität Marktsegment
|
Attribute |
Healthcare Interoperability Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Healthcare Interoperability Market
Ausschreibung durch AI-Driven Data Exchange
- Ein signifikanter und beschleunigter Trend im globalen Gesundheits-Interoperabilitätsmarkt ist die IntegrationKünstliche Intelligenz(KI) mit Gesundheits-Informationsaustausch-Plattformen, der Verbesserung der Datenanalyse, prädiktiven Erkenntnissen und in Echtzeit klinische Entscheidungsfindung
- So nutzen Cloud-basierte Interoperabilitätslösungen wie InterSystems IRIS for Health KI, um Patientendaten über mehrere Systeme zu aggregieren und zu analysieren, um Anbietern dabei zu helfen, Muster zu erkennen und die Pflege-Workflows zu optimieren.
- KI-Integration ermöglicht Funktionen wie prädiktives Patientenrisiko-Scoring, automatisierte Alarme für anormale Laborergebnisse und Identifikation von Pflegelücken, Verbesserung der klinischen Effizienz und Patientenergebnisse
- Die nahtlose Verbindung von interoperablen Plattformen mit EHR, Laborsystemen und Patientenüberwachungseinrichtungen erleichtert die zentralisierte Verwaltung von Gesundheitsdaten und ermöglicht es den Klinikern, umfassende Patienteninformationen von einer einzigen Schnittstelle zu erhalten.
- Dieser Trend hin zu intelligenteren, AI-fähigen und vernetzten Gesundheitssystemen transformiert die Erwartungen an die klinische Entscheidungsfindung grundlegend, was Unternehmen wie Oracle Health dazu veranlasst, KI-gestützte Interoperabilitätsplattformen mit prädiktiver Analytik und automatisierten Pflegealarmen zu entwickeln.
- Die Nachfrage nach AI-verstärkten Interoperabilitätslösungen wächst in Krankenhäusern, Kliniken und integrierten Liefernetzen rapide, da Anbieter zunehmend Effizienz, Genauigkeit und koordinierte Patientenversorgung priorisieren
- Der zunehmende Fokus auf das Patientenengagement ist das Fahren von Interoperabilitätslösungen, die einen sicheren Patientenzugang zu ihren Gesundheitsaufzeichnungen, Terminplanung und Telegesundheitsintegration ermöglichen und die patientenzentrierte Versorgung verbessern
- Die Ausweitung der grenzüberschreitenden und grenzüberschreitenden Datenübermittlung im Gesundheitswesen ist ein Trend, der die medizinische Forschung, klinische Studien und die Koordinierung der internationalen Betreuung unterstützt.
Healthcare Interoperability Market Dynamics
Fahrer
Erforderliche Anforderungen durch digitale Gesundheitsannahme und Regulatory Push
- Die zunehmende Übernahme digitaler Gesundheitsplattformen, verbunden mit staatlichen Mandaten für den Austausch von Gesundheitsinformationen, ist ein wesentlicher Treiber für die verstärkte Nachfrage nach Lösungen für die Interoperabilität im Gesundheitswesen
- So kündigte Epic Systems im März 2025 erweiterte Interoperabilitätsfunktionen an, um den US-Bundesdatenblocking-Regeln nachzukommen und so einen nahtlosen Patientendatenaustausch über mehrere Anbieter zu ermöglichen.
- Da sich die Gesundheitsdienstleister auf die Verbesserung der Pflegekoordination und der Patientenergebnisse konzentrieren, bieten Interoperabilitätslösungen Echtzeit-Zugriff auf genaue Patientenaufzeichnungen, wodurch die Verdoppelung von Tests und medizinischen Fehlern reduziert wird
- Darüber hinaus macht die zunehmende Umsetzung von wertebasierten Pflegemodellen und Initiativen des Bevölkerungsgesundheitsmanagements interoperable Systeme, die für die Leistungsverfolgung und Berichterstattung unerlässlich sind.
- Integration von EHR, Cloud-basierten Gesundheitsplattformen undTelekommunikationLösungen erleichtert das einheitliche Datenmanagement, die Übernahme von Gesundheitsinteroperabilität in großen Krankenhausnetzen und kleinen Kliniken
- Die zunehmenden Kooperationen zwischen Anbietern von Gesundheitsdienstleistungen, Zahlern und Technologieanbietern fördern die Nachfrage nach interoperablen Plattformen, die den Datenaustausch und die Analyse über das Ökosystem im Gesundheitswesen optimieren
- Investitionen in die IT-Infrastruktur im Gesundheitswesen durch Schwellenländer schaffen neue Möglichkeiten für die Bereitstellung von Interoperabilitätslösungen und beschleunigen die Adoption in unterschätzten Märkten
Zurückhaltung/Challenge
Datensicherheit Belange und hohe Implementierungskosten
- Fragen rund um die Privatsphäre der Patienten,Internet und InternetSchwachstellen und Einhaltung von Vorschriften wie HIPAA stellen wichtige Herausforderungen für das Marktwachstum dar
- So haben z.B. hochkarätige Verletzungen von Gesundheitsdaten einige Anbieter zögerlich gemacht, Cloud-basierte Interoperabilitätslösungen zu übernehmen, unberechtigten Zugriff oder Ransomware-Angriffe zu befürchten
- Die Bewältigung dieser Sicherheitsbedenken durch erweiterte Verschlüsselung, sichere Authentifizierungsprotokolle und regelmäßige Systemaudits ist entscheidend für den Aufbau von Vertrauen zwischen Gesundheitsorganisationen
- Darüber hinaus können die hohen anfänglichen Kosten für die Implementierung umfassender Interoperabilitätsplattformen, einschließlich Software, Hardware und Schulung, die Adoption behindern, insbesondere in kleineren Kliniken oder ressourcenschonenden Regionen
- Während Cloud-basierte Lösungen allmählich die Kosten senken, kommen fortgeschrittene Funktionen wie KI-Analysen und dashboards für Echtzeit-Populationen oft zu einer Prämie, was die Zugänglichkeit für einige Gesundheitsdienstleister begrenzt.
- Die Bewältigung dieser Herausforderungen durch robuste Sicherheitsmaßnahmen, die Bereitstellung von Bildung und kostengünstige Lösungen wird für ein nachhaltiges Wachstum des Gesundheitsmarktes entscheidend sein
- Widerstand gegen den Wechsel vom Gesundheitspersonal und die Komplexität der Integration von Altsystemen mit neuen Interoperabilitätsplattformen können die Annahme verlangsamen und umfassende Schulungen und Unterstützung erfordern
- Variabilität in regionalen Vorschriften, Standards und Compliance-Anforderungen können Umsetzungsherausforderungen für globale Interoperabilitätslösungen schaffen, die Skalierbarkeit und grenzüberschreitende Adoption begrenzen
Wie wird der Healthcare Interoperability Market segmentiert
Der Markt wird auf Basis von Typ, Softwaretyp, Modelltyp, Interoperabilitätsstufe, Bereitstellung, Anwendung und Endanwender segmentiert.
- Typ
Auf Basis des Typs wird der Gesundheitsinteroperabilitätsmarkt in Softwarelösungen, Services und andere Segmente segmentiert. Das Segment Softwarelösungen dominierte den Markt mit dem größten Umsatzanteil von 42,7% im Jahr 2025, angetrieben durch die steigende Nachfrage nach integrierten und eigenständigen Plattformen, die einen sicheren, standardisierten und Echtzeitaustausch von Patientendaten über Gesundheitsökosysteme ermöglichen. Anbieter priorisieren Softwarelösungen für ihre Fähigkeit, EHR, Laborsysteme und Patientenüberwachungsgeräte nahtlos zu verbinden, was klinische Arbeitsabläufe verbessert. Der Markt sieht ein starkes Wachstum in diesem Segment aufgrund von Regierungsvorschriften und Initiativen zur Förderung der Einführung von elektronischen Gesundheitsdaten und Interoperabilitätsstandards. Darüber hinaus ermöglichen Softwarelösungen eine skalierbare Integration über Krankenhausnetze und kleinere Kliniken, wodurch sie für die moderne Gesundheitsinfrastruktur äußerst vielseitig und kritisch sind. Unternehmen, die Cloud-basierte, AI-fähige Software anbieten, treiben die Einführung dieses Segments weiter voran. Software-Lösungen unterstützen auch Analyse-, Berichts- und Entscheidungsunterstützungsfunktionen und machen sie für wertbasiertes Pflege- und Bevölkerungsgesundheitsmanagement unverzichtbar.
Das Dienstleistungssegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die steigende Nachfrage nach Beratungs-, Implementierungs-, Schulungs- und Wartungsdienstleistungen im Zusammenhang mit Interoperabilitätsplattformen getrieben wird. Healthcare-Organisationen, insbesondere kleinere Anbieter, verlassen sich auf professionelle Dienstleistungen, um komplexe Interoperabilitätssysteme effizient einzusetzen und regulatorische Compliance zu gewährleisten. Managed Services und technische Unterstützung verbessern die Leistung, Sicherheit und Adoptionsrate interoperabler Plattformen. Die steigenden Investitionen in IT-Outsourcing für die Interoperabilität im Gesundheitswesen unterstützen den Ausbau dieses Dienstleistungssegments weiter. Die zunehmende Komplexität der IT-Ökosysteme im Gesundheitswesen und die Notwendigkeit einer laufenden Systemoptimierung treiben auch die Nachfrage nach Dienstleistern. Darüber hinaus ermöglichen Dienstleistungen Anpassung, Integration und kontinuierliche Upgrades, was sie für eine nachhaltige Interoperabilitätsleistung wesentlich macht.
- Nach Softwaretyp
Auf Basis des Softwaretyps wird der Markt in integrierte und eigenständige Software segmentiert. Das integrierte Softwaresegment dominierte den Markt im Jahr 2025 aufgrund seiner Fähigkeit, nahtlosen Zugriff auf Patientendaten über mehrere Systeme und Pflegeeinstellungen zu ermöglichen. Integrierte Plattformen ermöglichen es Gesundheitsdienstleistern, Informationen von EHR, Laborsystemen und Bildgebungsgeräten zu einer einheitlichen Schnittstelle zu konsolidieren, die Pflegekoordination zu verbessern und Redundanz zu reduzieren. Die zunehmende Betonung auf wertbasierte Pflegemodelle und das Bevölkerungsgesundheitsmanagement treibt die Einführung integrierter Software voran, da sie Analytik und Berichterstattung über den gesamten Patientenlebenszyklus unterstützt. Die Integration mit Telegesundheit, KI-Analysen und klinischen Entscheidungsunterstützungssystemen verstärkt dieses Segment weiter. Anbieter bevorzugen integrierte Lösungen für Großnetze und Krankenhaussysteme, die standardisierte, interoperable Workflows erfordern. Integrierte Plattformen vereinfachen auch die Einhaltung staatlicher Standards zum Datenaustausch und verringern die operative Komplexität.
Das eigenständige Software-Segment wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums aufgrund seiner Flexibilität und einer geringeren Implementierungskomplexität zu beobachten ist. Standalone-Lösungen ermöglichen kleinere Krankenhäuser, Kliniken und spezialisierte Anbieter, Interoperabilitätsplattformen zu übernehmen, ohne bestehende Systeme zu überholen. Das Segment profitiert von der Nachfrage nach kostengünstigen, modularen Lösungen, die schnell eingesetzt werden können, um die Einhaltung von Interoperabilitätsstandards zu erreichen. Die zunehmende Übernahme von Cloud-gehosteten Standalone-Plattformen und AI-enabled Analytics-Tools trägt zu einem schnellen Wachstum in diesem Subsegment bei. Darüber hinaus bietet Standalone-Software eine einfachere Anpassung und kann gezielt bestimmte abteilungsbezogene Bedürfnisse wie Labor oder Pharmazie-Integration ansprechen. Gesundheitsorganisationen in Entwicklungsregionen bevorzugen auch eigenständige Lösungen aufgrund niedrigerer Kosten und einfacherer Wartung.
- Typ des Modells
Auf Basis des Modelltyps wird der Markt in zentralisierte, hybride und dezentrale Modelle segmentiert. Das zentralisierte Modell dominierte den Markt im Jahr 2025 aufgrund seines strukturierten Ansatzes zur Aggregation von Patientendaten aus mehreren Quellen in ein einzelnes Repository, wodurch ein sicherer Zugriff und eine Analyse über Gesundheitsnetze ermöglicht wurde. Zentralisierte Modelle reduzieren die Datenvervielfältigung, verbessern die Genauigkeit der Patientendaten und vereinfachen die Einhaltung regulatorischer Rahmenbedingungen. Große Krankenhäuser und integrierte Liefernetze bevorzugen zentrale Lösungen für unternehmensweite Interoperabilität und standardisierte Workflows. Zentralisierte Systeme erleichtern auch die Berichterstattung, das Gesundheitsmanagement der Bevölkerung und die AI-getriebene Analytik. Das Segment profitiert von staatlichen Anreizen zur Förderung eines einheitlichen Gesundheitsinformationsaustauschs. Zentralisierte Modelle bleiben aufgrund ihrer betrieblichen Effizienz und Datensicherheit die bevorzugte Wahl für große Gesundheitsnetzwerke.
Das Hybridmodell wird voraussichtlich die schnellste Wachstumsrate während des Prognosezeitraums bezeugen, und zwar durch die zunehmende Notwendigkeit flexibler Interoperabilitätsplattformen, die eine zentrale Kontrolle mit lokalisierter Datenspeicherung kombinieren. Hybrid-Modelle gewinnen Popularität in Multi-Site-Krankenhäusern und institutsübergreifenden Kooperationen und bieten sowohl Skalierbarkeit als auch Sicherheit. Anbieter, die Hybridlösungen einsetzen, können die Kontrolle über sensible Daten behalten und Cloud-basierte Analysen und Remote Access-Funktionen nutzen. Hybrid-Modelle unterstützen auch die Phasenanbindung, so dass Gesundheitsorganisationen neue Systeme integrieren können, ohne bestehende Workflows zu stören. Regierungsgestützte Initiativen zur Förderung des Austauschs von Gesundheitsinformationen tragen zu ihrer Annahme bei. Hybridmodelle sind besonders attraktiv für Regionen mit strengen Datenschutzbestimmungen, die Einhaltung der Zugänglichkeit ausgleichen.
- Durch Interoperabilitätsstufe
Auf der Grundlage der Interoperabilität wird der Markt in eine grundlegende Interoperabilität, strukturelle Interoperabilität und semantische Interoperabilität segmentiert. Das Segment der strukturellen Interoperabilität dominierte den Markt im Jahr 2025 aufgrund seiner Fähigkeit, das Format und die Organisation von Daten für den konsistenten und nutzbaren Austausch über EHR und andere Systeme zu standardisieren. Die strukturelle Interoperabilität stellt sicher, dass Patienteninformationen über mehrere Plattformen hinweg genau geteilt, angezeigt und interpretiert werden können, wodurch die klinische Entscheidungsfindung verbessert und Fehler reduziert werden. Es ist in Krankenhäusern und großen Gesundheitsnetzwerken weit verbreitet, um die Koordinierung und Berichterstattung der Pflege zu unterstützen. Die strukturelle Interoperabilität erleichtert auch die Integration mit klinischen Entscheidungsunterstützungs- und Analyseplattformen. Das Segment profitiert von staatlichen Initiativen, die einen standardisierten Datenaustausch im Gesundheitswesen verwalten. Krankenhäuser und Gesundheitssysteme priorisieren die strukturelle Interoperabilität, um die Arbeitsabläufe zu optimieren und die Patientensicherheit zu verbessern.
Das semantische Interoperabilitätssegment wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums zu beobachten ist, was durch die steigende Notwendigkeit, Maschinen und Anbieter zu ermöglichen, ausgetauschte Daten sinnvoll zu interpretieren und zu nutzen. Semantische Interoperabilität ermöglicht fortschrittliche Analytik, AI-getriebene Entscheidungsunterstützung und personalisierte Betreuung durch Übersetzen von klinischen Informationen in handlungsfähige Erkenntnisse. Seine Annahme beschleunigt sich durch den wachsenden Fokus auf Präzisionsmedizin, prädiktive Analytik und Initiativen der Bevölkerungsgesundheit. Semantische Interoperabilität sorgt dafür, dass komplexe medizinische Konzepte über Systeme hinweg konsequent verstanden werden. Anbieter, die semantische Interoperabilität implementieren, können die Koordination der Pflege und klinische Ergebnisse verbessern. Ihr Wachstum wird durch internationale Standards und aufstrebende KI-Plattformen unterstützt.
- Durch die Bereitstellung
Auf Basis des Einsatzes wird der Markt zu Cloud-basierten und On-Premise segmentiert. Das Cloud-basierte Bereitstellungssegment dominierte den Markt im Jahr 2025 aufgrund seiner Skalierbarkeit, niedrigeren Investitionen und einer einfachen Integration mit mehreren Gesundheitssystemen. Cloud-Lösungen ermöglichen den Echtzeit-Zugriff auf Patientendaten in Krankenhäusern, Kliniken und Remote Care-Einstellungen und unterstützen dabei die AI-Analysen, die Telegesundheitsintegration und die Katastrophenrückgewinnung. Cloud-Bereitstellung erleichtert die schnelle Einhaltung von Interoperabilitätsstandards und sicherer Datenfreigabe. Das Segment profitiert auch vom wachsenden Trend der Krankenhausnetze Outsourcing IT-Infrastrukturmanagement. Cloud-basierte Plattformen reduzieren Wartungskosten und vereinfachen System-Upgrades. Skalierbarkeit und Multi-Site-Zugang sind die wichtigsten Vorteile, die die Annahme der Cloud-Bereitstellung vorantreiben.
Das On-Premise-Bereitstellungssegment wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums durch Bedenken rund um Datenschutz, regulatorische Compliance und Kontrolle über sensible Patienteninformationen getrieben wird. On-Premise-Systeme werden von Krankenhäusern und Spezialkliniken in Regionen mit strengen Gesundheitsdatenvorschriften bevorzugt, da sie die lokale Verwaltung von Infrastruktur- und Datensicherheitspolitiken ermöglichen. On-Premise-Plattformen ermöglichen eine vollständige Kontrolle über Datenspeicherung, Backup und Zugriffsmanagement. Das Segment wird von Organisationen unterstützt, die einen Offline-Zugriff auf Patientendaten in entfernten oder niederen Verbindungsbereichen benötigen. On-Premise-Systeme werden oft mit Hybrid-Einsätzen für mehr Flexibilität kombiniert. Steigende Investitionen in Cybersicherheit und IT-Infrastruktur beschleunigen die On-Premise-Adoption.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Diagnose, Behandlung und andere segmentiert. Das Diagnosesegment dominierte den Markt im Jahr 2025 aufgrund des kritischen Bedarfs an genauen, Echtzeit-Patienteninformationen, um diagnostische Entscheidungen zu informieren. Interoperable Systeme ermöglichen es den Klinikern, Laborergebnisse, Bildgebung und historische Gesundheitsdaten effizient zuzugreifen, diagnostische Fehler und Verzögerungen zu reduzieren. Die Integration mit KI-Diagnostikwerkzeugen und Entscheidungsunterstützungssystemen verbessert die klinischen Ergebnisse. Das Segment profitiert von steigender Nachfrage nach Telegesundheit und Fernüberwachungsintegration. Krankenhäuser und Kliniken priorisieren die Interoperabilität in der Diagnostik, um die Effizienz und Patientenzufriedenheit zu verbessern. Die Adoption wird auch von wertbasierten Pflegeinitiativen angetrieben, die zeitnahe, genaue Diagnoseinformationen erfordern.
Das Behandlungssegment wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums, angetrieben durch die Annahme von Präzisionsmedizin, personalisierte Behandlungspläne und Pflegekoordination über mehrere Anbieter. Interoperable Plattformen ermöglichen die nahtlose Weitergabe von Behandlungsdaten an Spezialisten, Apotheken und Pflegeteams, die Verbesserung der Patientenergebnisse und die Unterstützung wertbasierter Pflegeinitiativen. Auch die Integration von Telemedizin und Fernüberwachung trägt zur steigenden Nachfrage in Behandlungsanwendungen bei. KI-fähige Analytik und Prädiktionswerkzeuge beschleunigen die Adoption in Behandlungsabläufen weiter. Das Segment profitiert von wachsenden patientenzentrierten Pflegemodellen und chronischen Krankheitsmanagementprogrammen. Krankenhäuser und Kliniken setzen zunehmend Interoperabilitätsplattformen ein, um die Behandlungsplanung und Nachsorge zu verbessern.
- Durch Endbenutzer
Auf der Grundlage von Endbenutzern wird der Markt in Healthcare-Anbieter, Krankenkassen, Apotheken und andere segmentiert. Das Segment Healthcare Provider dominierte den Markt im Jahr 2025 aufgrund der hohen Abhängigkeit von interoperablen Systemen für Krankenhausnetze, Kliniken und Spezialkliniken. Anbieter nutzen Interoperabilitätslösungen, um Patienteninformationen zu konsolidieren, klinische Arbeitsabläufe zu verbessern und die Einhaltung der Gesundheitsvorschriften sicherzustellen. Das Segment profitiert von der zunehmenden Einführung von EHR, Telegesundheit und wertbasierten Pflegemodellen. Integrierte Plattformen ermöglichen eine nahtlose Kommunikation über Abteilungen und externe Spezialisten. Große Gesundheitsnetzwerke priorisieren die Adoption des Anbieters, um die betriebliche Effizienz zu optimieren. Das Segment unterstützt auch Initiativen der Bevölkerungsgesundheit und der prognostizierenden Analytik.
Das Segment Healthcare Payers wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums bezeugt wird, indem die Nachfrage nach effizienten Schadensverarbeitung, Bevölkerungsgesundheitsmanagement und prognostizierenden Analytik erhöht wird. Die Zahler übernehmen Interoperabilitätsplattformen, um Einblicke aus klinischen und administrativen Daten zu gewinnen, Kosten zu senken und die Ergebnisse der Politikinhaber zu verbessern. Die Integration mit Providernetzwerken und EHRs verbessert die betriebliche Effizienz. Das Segment wird durch staatliche Anreize unterstützt, die den Austausch von Gesundheitsinformationen fördern. Die Zahler nutzen zunehmend interoperable Daten für Betrugserkennung und Verwertungsmanagement. Steigende Fokus auf Patientenergebnisse und kostengünstige Pflege treibt die Einführung fortschrittlicher Interoperabilitätslösungen.
Welche Region hält den größten Teil des Gesundheitsinteroperabilitätsmarktes
- Nordamerika dominierte den Gesundheits-Interoperabilitätsmarkt mit dem größten Umsatzanteil von 39,5% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung digitaler Gesundheitstechnologien und eine starke Präsenz wichtiger Lösungsanbieter
- Anbieter in der Region priorisieren den nahtlosen, Echtzeit-Zugang zu Patientendaten, ermöglichen eine verbesserte Pflege-Koordination, reduzierte Duplikation von Tests und verbesserte klinische Entscheidungsfindung in Krankenhäusern, Kliniken und Spezialzentren
- Diese weit verbreitete Adoption wird durch fortschrittliche Gesundheitsinfrastruktur, hohe Investitionen in die IT im Gesundheitswesen und eine starke Präsenz von zentralen Interoperabilitätslösungsanbietern unterstützt, die Region als führender Anbieter bei der Bereitstellung von integrierten und AI-fähigen Gesundheitsdatenplattformen zu etablieren.
US Healthcare Interoperability Market Insight
Der US-Markt für die Interoperabilität des Gesundheitswesens eroberte 2025 den größten Umsatzanteil von 82 % in Nordamerika, der durch rasche Einführung elektronischer Gesundheitsakte (EHR), digitaler Gesundheitsplattformen und Telegesundheitslösungen gefördert wurde. Die Anbieter priorisieren zunehmend den nahtlosen Datenaustausch, um die Koordination der Pflege zu verbessern, die Duplikation der Tests zu reduzieren und die klinische Entscheidungsfindung zu verbessern. Der wachsende Trend von wertbasierten Pflegemodellen und Regierungsmandaten für Gesundheitsinformationen tauschen sich weiter aus dem Marktwachstum. Darüber hinaus trägt die Integration mit AI-getriebenen Analytik und Prädiktionswerkzeugen maßgeblich zur Expansion von Interoperabilitätslösungen bei. Starke IT-Infrastruktur im Gesundheitswesen und hohe Investitionen privater und öffentlicher Interessenvertreter treiben die Adoption in Krankenhäusern und Kliniken weiter voran.
Europa Healthcare Interoperability Market Insight
Der europäische Markt für Interoperabilität im Gesundheitswesen soll sich während der gesamten Vorausschätzungsperiode bei einem beträchtlichen CAGR ausweiten, vor allem durch strenge Datenschutzbestimmungen, wie z.B. DSGVO, und die steigende Notwendigkeit einer effizienten Koordinierung der Patientenversorgung. Die zunehmende Digitalisierung in Krankenhäusern und Kliniken sowie staatliche Initiativen zur Förderung des nationalen Gesundheitsinformationsaustauschs fördern die Annahme. Die europäischen Gesundheitsdienstleister werden auch auf die operative Effizienz, reduzierte Fehler und Echtzeit-Analysen von interoperablen Plattformen gezogen. Die Region erlebt Wachstum in öffentlichen und privaten Gesundheitseinrichtungen, wobei Interoperabilitätslösungen sowohl in neuen als auch in bestehenden IT-Infrastrukturen im Gesundheitswesen implementiert werden.
U.K. Healthcare Interoperability Market Insight
Der U.K. Healthcare-Interoperabilitätsmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die nationale Betonung auf die digitale Gesundheitsversorgung und die erhöhte Patientensicherheit getrieben wird. In Bezug auf medizinische Fehler, Datenfragmentierung und die Notwendigkeit umfassender elektronischer Gesundheitsakte sind die Anbieter ermutigen, interoperable Systeme zu übernehmen. Die etablierte IT-Infrastruktur der USA im Gesundheitswesen, kombiniert mit einer starken staatlichen Unterstützung für den Austausch von Gesundheitsinformationen und Telegesundheitsdienstleistungen, wird voraussichtlich weiterhin das Marktwachstum fördern. Die Integration von KI-Analysen, Patientenengagement-Portalen und klinischen Entscheidungsunterstützungstools verbessert die Adoption weiter.
Deutschland Healthcare Interoperability Market Insight
Der deutsche Gesundheits-Interoperabilitätsmarkt wird voraussichtlich während der Prognosezeit mit einem beträchtlichen CAGR expandieren, der durch zunehmende digitale Gesundheitsinitiativen, strenge Compliance-Standards und die Nachfrage nach einer effizienten Patientenversorgungs-Koordination gefördert wird. Deutschlands fortschrittliche Gesundheitsinfrastruktur, Schwerpunkt auf Innovation und Fokus auf sichere, datenkonforme Lösungen fördern die Einführung interoperabler Plattformen in Krankenhäusern und Spezialkliniken. Die Integration mit nationalen Gesundheitsnetzen, EHR und Telemedizin-Lösungen wird zunehmend verbreitet und unterstützt die klinische Entscheidungsfindung in Echtzeit. Lokale Anbieter priorisieren Interoperabilitätslösungen, die auf regulatorische Anforderungen und Patientensicherheitsstandards ausgerichtet sind.
Asia-Pacific Healthcare Interoperability Market Insight
Der asiatisch-pazifische Markt für Interoperabilität im Gesundheitswesen ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 23% zu wachsen, der durch die zunehmende Digitalisierung, staatliche Initiativen für den nationalen Gesundheitsinformationsaustausch und die zunehmende Einführung von Telemedizinlösungen in Ländern wie China, Japan und Indien angetrieben wird. Der wachsende Fokus der Region auf die Verbesserung der Pflegequalität und der betrieblichen Effizienz treibt die Einführung von Interoperabilitätsplattformen voran. Darüber hinaus ermöglichen die aufstrebenden Investitionen in die IT-Infrastruktur im Gesundheitswesen und die KI-fähige Analytik den Echtzeit-Datenzugang in Krankenhäusern und Kliniken. Der expandierende Gesundheitsdienstmarkt von APAC und das zunehmende Bewusstsein für digitale Gesundheitswerkzeuge unterstützen das Wachstum.
Japan Healthcare Interoperability Market Insight
Der japanische Markt für Interoperabilität im Gesundheitswesen gewinnt aufgrund des technologisch fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der Nachfrage nach nahtlosem Datenzugang an Dynamik. Die Anbieter übernehmen zunehmend interoperable Lösungen, um die Patientenversorgung zu verbessern, EHR zu integrieren und mit Tele- und Fernüberwachungssystemen zu verbinden. Die Integration von Interoperabilitätsplattformen mit KI- und Analysewerkzeugen treibt Wachstum voran. Japans Betonung auf präventive Pflege und koordinierte Gesundheitsnetzwerke treibt die Adoption in Krankenhäusern, Kliniken und Spezialkliniken. Darüber hinaus tragen regulatorische Unterstützung und staatliche Anreize für digitale Gesundheitsinitiativen zur Markterweiterung bei.
Indien Healthcare Interoperability Market Insight
Der indische Markt für Interoperabilität im Gesundheitswesen entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, was einer schnellen Digitalisierung, einem Ausbau von Krankenhausnetzen und einer steigenden Übernahme von EHR- und Telemedizinplattformen zuzuschreiben war. Indien ist ein wichtiger Markt für Interoperabilitätslösungen, der von staatlichen Initiativen für den nationalen Gesundheitsdatenaustausch und intelligente Gesundheitssysteme angetrieben wird. Anbieter nutzen Interoperabilitätsplattformen, um die Pflegekoordination zu verbessern, Fehler zu reduzieren und einen Echtzeit-Patientendatenzugriff zu ermöglichen. Die wachsende Mittelklasse, die Steigerung der IT-Investitionen im Gesundheitswesen und das zunehmende Bewusstsein für digitale Gesundheitsleistungen sind wichtige Faktoren, die das Marktwachstum in Indien fördern. Erschwingliche Lösungen von inländischen und internationalen Anbietern unterstützen die Adoption in Krankenhäusern, Kliniken und ländlichen Gesundheitszentren.
Welche sind die Top-Unternehmen im Healthcare Interoperability Market
Die Healthcare Interoperability Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Epic Systems Corporation (USA)
- InterSystems Corporation (USA)
- Oracle Health (US)
- Allscripts Healthcare Solutions (USA)
- NextGen Healthcare, Inc. (USA)
- Medizinische Informationstechnologie, Inc. (USA)
- Orion Health Group (Neuseeland)
- eClinicalWorks (USA)
- IBM (US)
- Infor, Inc. (USA)
- Koninklijke Philips N.V. (Niederländische)
- Ändern Sie die Gesundheitsversorgung (US)
- Redox, Inc. (USA)
- Lyniate (USA)
- Rhapsody International, Inc. (USA)
- iNTERFACEWARE Inc. (Kanada)
- Optum (US)
- Gesundheitskatalyst (US)
- ViSolve, Inc. (USA)
- GE Healthcare (USA)
Was sind die neuesten Entwicklungen im Healthcare Interoperability Market
- Im November 2025 startete InterSystems HealthShare AI Assistant eine generative‐AI-Fähigkeit auf der Plattform Unified Care Record, die es Klinikern und Administratoren ermöglicht, komplexe longitudinale Patientendaten mithilfe natürlicher Sprachansagen abzufragen und zusammenzufassen, um die Zugänglichkeit und Effizienz von Gesundheitsdaten zu verbessern
- Im Oktober 2025 enthüllte Epic Systems neue Interoperabilitätsmerkmale (inklusive „MyChart Central“ für den unified Record Access), erweiterte sein Entwickler-Ökosystem (Open.Epic) und führte APIs für frühere Autorisierungs- und Personalsicherheitswarnungen ein, die die Datenübermittlung für Anbieter und Patienten vereinfachen
- Im Oktober 2025 kündigte InterSystems auch eine strategische Integration seiner HealthShare-Plattform mit der Google Cloud Healthcare API an, die Echtzeit-, harmonisierte Datengrundlagen für AI-fähige Analytik ermöglicht, um fragmentierte Gesundheitsdaten anzugehen und skalierbare, sichere und einheitliche Dateninfrastruktur zu ermöglichen.
- Im September 2025 hat NextGen Healthcare mit Kno2 (ein föderal benanntes QHIN) zusammengearbeitet, um über 100.000 Anbieter über Spezialgebiete hinweg zu ermöglichen, sich im Rahmen des nationalen Trusted Exchange Framework and Common Agreement (TEFCA) zu verbinden und die Reichweite der bundesweiten Datenaustauschinfrastruktur deutlich zu erweitern
- Im Dezember 2024 haben Netzwerke, die Epic als EHR-System nutzen, innerhalb eines Jahres 625 Krankenhäuser an TEFCA angeschlossen, einen Meilenstein, der die Interoperabilität in den US-Gesundheitssystemen deutlich verbessert hat, insbesondere in ländlichen und unterhaltsberechtigten Krankenhäusern, die bisher keine elektronischen Gesundheitsinformationen austauschen konnten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











