


Marktsegmentierung für globale Managed IAM-Sicherheitsdienste nach Bereitstellungsmodus (On-Premises und Cloud), Unternehmensgröße (KMU und Großunternehmen), Branche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Regierung, Einzelhandel, Gesundheitswesen, IT, Telekommunikation, Energieversorgung, Fertigung und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Global Managed IAM Security Service Markt Größe und Wachstum Rate
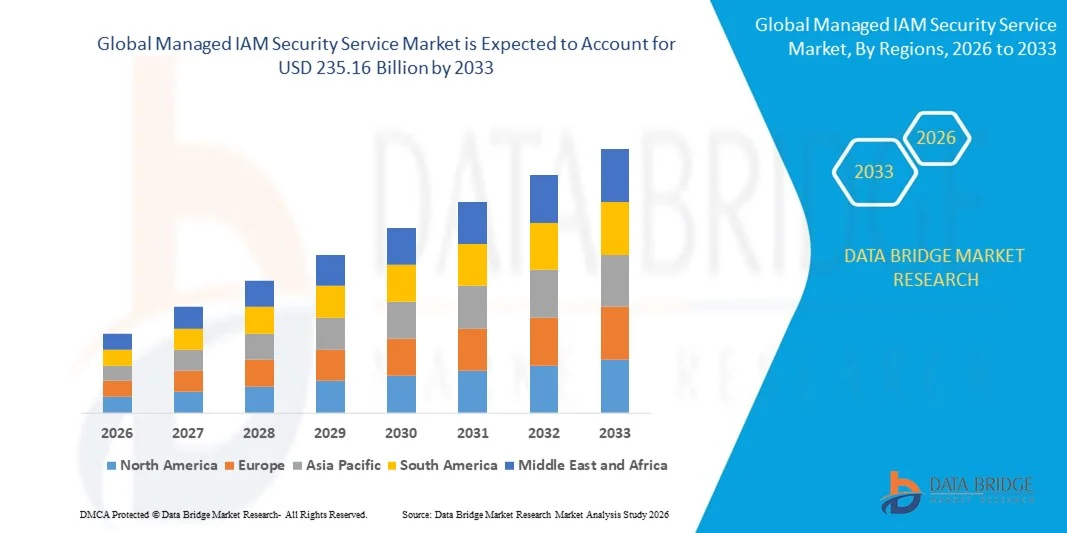
- Wie pro Data Bridge Market Research Analysis Die weltweit verwaltete IAM-Sicherheitsmarktgröße wurde geschätzt29.00 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen235,16 Milliarden USD bis 2033, beiCAGR von 29.00%während des Prognosezeitraums
- Die Steigerung der Trends wie BYOD, CYOD und WFH ist ein entscheidender Faktor, um das Marktwachstum zu beschleunigen, auch die Sicherheitsverletzungen und ausgefeilte Cyberangriffe in Unternehmen zu erhöhen, was zu finanziellen und namhaften Verlusten, einer Zunahme der Cyber-Kriminalitätsaktivitäten, einem wachsenden Trend mobiler Geräte am Arbeitsplatz und einem Anstieg der elektronischen Daten führt.
Marktgröße und Prognose
- Globaler Marktwert (2025):29.00 Mrd. USD
- Voraussichtlicher Marktwert (2033):USD 235,16 billio
- Wettervorhersage CAGR (2026–2033):29.00%
Was sind die großen Takeaways des Managed IAM Security Service Market
- Erhöhung des Bewusstseins für die Datensicherheit, wachsende Bedeutung des E-Business und steigende Nachfrage nach maßgeschneiderten Dienstleistungen werden in der oben genannten Prognosezeit neue Möglichkeiten für den verwalteten IAM-Sicherheitsdienstmarkt schaffen
- Das Fehlen von Vertrauen unter den Unternehmen, ihre Systemarchitektur vollständig zu kontrollieren, um verwaltete Sicherheitsdienstleister zu verwalten, wirkt unter anderem als die wichtigsten Faktoren, die das Marktwachstum behindern, und wird den verwalteten IAM-Sicherheitsdienstmarkt weiter herausfordern
- Asien-Pazifik dominierte den verwalteten IAM-Sicherheitsdienstmarkt mit dem größten Umsatzanteil von 41,25% im Jahr 2025, angetrieben durch schnelle digitale Transformation, wachsende Cloud-Adoption und steigende Cyber-Sicherheitsinvestitionen in China, Indien, Japan, Südkorea und Südostasien
- Nordamerika wird die schnellste CAGR von 2026 bis 2033 von 8,14% registrieren, die von der frühen Einführung fortschrittlicher Cybersicherheitstechnologien, der steigenden Zero Trust-Implementierung und der wachsenden Nachfrage nach IT-zentrierten Sicherheitslösungen in den USA und Kanada angetrieben wird.
- Das Cloud-Segment dominierte den Markt mit einem Anteil von 58,6% im Jahr 2025, angetrieben durch schnelle Einführung von Cloud Computing, SaaS-Anwendungen und hybriden IT-Umgebungen in Unternehmen
Report Scope und Managed IAM Security Service Market Segmentation
|
Attribute |
IAM Security Service Key Market Insights verwalten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Managed IAM Security Service Market
Wachsende Annahme von Cloud-Native, AI-Driven und Zero-Trust-Based Managed IAM Security Services
- Der Managed IAM Security Services Market zeigt einen starken Wandel in Richtung Cloud-nativer und SaaS-basierter IAM-Plattformen zur Sicherung von Hybrid-, Multi-Cloud- und Remote-Arbeitsumgebungen
- Service Provider integrieren zunehmend KI-, Machine Learning- und Verhaltensanalysen, um Echtzeit-Drohungserkennung, Identitäts-Risiko-Scoring und adaptive Authentifizierung zu ermöglichen
- Die steigende Nachfrage nach skalierbaren, politikgetriebenen und automatisierten Identitäts-Governancen treibt die Übernahme durch Unternehmen, die komplexe Ökosysteme verwalten
- So verbessern Unternehmen wie IBM, Accenture, Microsoft, Okta und SailPoint verwaltete IAM-Angebote mit AI-basierten Identitätsanalysen, passwortloser Authentifizierung und Zero Trust-Frameworks.
- zunehmender Fokus auf kontinuierliche Identitätsüberwachung, privilegiertes Zugriffsmanagement (PAM) und Lifecycle Automation beschleunigt den Wandel zu voll verwalteten IAM-Modellen
- Da sich digitale Identitäten über Cloud-Apps, APIs und IoT-Umgebungen erweitern, bleiben verwaltete IAM-Sicherheitsdienste für sichere Zugriffskontrolle, Compliance und Risikoreduktion von entscheidender Bedeutung.
Was sind die wichtigsten Treiber des Managed IAM Security Service Market
- Steigende Nachfrage nach zentralisiertem Identitätsmanagement, Zugriffskontrolle und Compliance Durchsetzung in verteilten IT-Umgebungen
- Zum Beispiel erweiterten 2024–2025 führende Anbieter wie IBM, Wipro, Cognizant und Capgemini verwaltete IAM-Portfolios, um Zero Trust, Identity Governance und Cloud Workload-Sicherheit zu unterstützen.
- Schnelles Wachstum von Remote-Arbeit, BYOD-Politiken und Zugriff von Drittanbietern erhöht die Notwendigkeit ausgelagerter IAM-Expertise
- Fortschritte in der biometrischen Authentifizierung, adaptiven MFA und Identity-Orchestrationsplattformen verstärken die Serviceeffizienz und Automatisierung
- Die zunehmende Übernahme von Cloud-Anwendungen, SaaS-Plattformen und API-basierten Ökosystemen treibt die Nachfrage nach einer kontinuierlichen Identitätsüberwachung
- Unterstützt durch steigende Cybersicherheitsbudgets, Regulierungsdruck und digitale Transformationsinitiativen wird erwartet, dass der verwaltete IAM-Sicherheitsdienstmarkt ein nachhaltiges langfristiges Wachstum erlebt.
Welcher Faktor hebt das Wachstum des Managed IAM Security Service Market hervor
- Hohe Kosten im Zusammenhang mit fortschrittlichen IAM-Plattformen, AI-getriebenen Analytik und kontinuierlichen Monitoring-Diensten begrenzen die Übernahme von kleinen und mittleren Unternehmen
- Zum Beispiel, während 2024–2025, die Erhöhung der Cloud-Infrastrukturkosten und qualifizierte Cyber-Sicherheit Talentmangel erhöht operative Kosten für verwaltete IAM-Anbieter
- Komplexität bei der Integration von IAM-Lösungen über Legacy-Systeme, Multi-Cloud-Umgebungen und Drittanbieter-Anwendungen schafft Bereitstellungsherausforderungen
- Begrenztes Bewusstsein in aufstrebenden Märkten in Bezug auf Identitäts-Governance, Zero Trust-Architektur und IAM Best Practices verlangsamt die Annahme
- Der Wettbewerb von hauseigenen IAM-Einsätzen, gebündelten Cloud-Sicherheitsangeboten und endpoint-zentrierten Sicherheitstools schafft Preis- und Differenzierungsdruck
- Um diese Herausforderungen zu überwinden, konzentrieren sich die Anbieter auf modulare Preismodelle, Automatisierung, AI-assisted Management und vereinfachte Service-Lieferung, um die globale Einführung von verwalteten IAM-Sicherheitsdiensten zu erweitern
Wie wird der Managed IAM Security Service Market segmentiert
Der Markt wird auf der GrundlageBereitstellungsmodi, Organisationsgröße und vertikal.
- Durch Einsatzmodus
Auf Basis des Bereitstellungsmodus wird der verwaltete IAM-Sicherheitsdienstmarkt in On-Premises und Cloud segmentiert. Das Cloud-Segment dominierte den Markt mit einem Anteil von 58,6% im Jahr 2025, angetrieben durch schnelle Einführung von Cloud Computing, SaaS-Anwendungen und hybriden IT-Umgebungen in Unternehmen. Cloud-basierte verwaltete IAM-Dienste bieten Skalierbarkeit, schnellere Bereitstellung, zentralisierte Identitäts-Governance und kontinuierliche Updates. Sie eignen sich hervorragend für Organisationen, die verteilte Nutzer, Remote-Belegschaften und Drittanbieter-Zugang verwalten. Diese Lösungen reduzieren auch die Infrastrukturkosten und vereinfachen das Compliance-Management und fördern eine starke Übernahme der Unternehmen durch digitale Transformation.
Das On-Premises-Segment wird mit einem stetigen Tempo wachsen, unterstützt durch die Nachfrage von hoch regulierten Branchen wie Regierung, Verteidigung und BFSI, die strenge Datenresidency, Anpassung und interne Kontrolle erfordern. Das Cloud-Segment wird jedoch von 2026 bis 2033 die schnellste CAGR registrieren, die von steigender Zero Trust-Adoption, AI-getriebener Identitätsanalysen und wachsender Abhängigkeit von Multi-Cloud-Architekturen angetrieben wird.
- Durch Organisation Größe
Auf Basis der Organisationsgröße wird der verwaltete IAM-Sicherheitsdienstmarkt in kleine und mittelständische Unternehmen (KMU) und Großunternehmen segmentiert. Das Segment Large Enterprises dominierte den Markt mit einem Anteil von 64,2% im Jahr 2025 aufgrund komplexer IT-Infrastrukturen, großer Nutzerbasis und strenger regulatorischer Anforderungen. Große Organisationen verlassen sich zunehmend auf verwaltete IAM-Dienste, um Identitätsmanagement, privilegiertes Zugriffsmanagement und Compliance in hybriden und globalen Betrieben zu bewältigen. Hohe Cybersicherheitsbudgets und kontinuierliche digitale Expansion unterstützen die starke Übernahme in diesem Segment.
Das KMU-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, das durch zunehmende Cyber-Bedrohungen, Cloud-Adoption und begrenzte interne Sicherheitsexpertise angetrieben wird. Die verwalteten IAM-Dienste bieten KMU eine kostengünstige, skalierbare und automatisierte Identitätssicherheit ohne die Notwendigkeit spezieller interner Teams. Das zunehmende Bewusstsein für Datenschutzbestimmungen und die zunehmende Nutzung von SaaS-Plattformen beschleunigen die IAM Outsourcing bei kleinen und mittleren Unternehmen.
- Von Vertical
Auf der Grundlage der Vertikalen wird der verwaltete IAM-Sicherheitsdienstmarkt in Banking, Financial Services und Versicherung (BFSI), Regierung, Einzelhandel, Healthcare, IT, Telecom, Utilities, Manufacturing, and Others segmentiert. Das BFSI-Segment dominierte den Markt mit einem Anteil von 31,7% im Jahr 2025, der durch hohe Nachfrage nach sicherer Kundenauthentifizierung, Betrugsprävention, regulatorischer Compliance und Schutz sensibler Finanzdaten getrieben wurde. Banken und Versicherer nutzen verwaltete IAM-Dienste für Identitäts-Governance, Multi-Faktor-Authentifizierung und privilegierte Zugriffskontrolle über digitale Bankplattformen.
Das IT- und Telecom-Segment wird von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch schnelle Cloud-Adoption, erweiterte digitale Dienste und groß angelegte Identitätsökosysteme. Die zunehmende Bereitstellung von APIs, SaaS-Anwendungen und Remote-Arbeitsmodellen verstärkt die Notwendigkeit einer kontinuierlichen Identitätsüberwachung und Zugriffsmanagement. Die Steigerung von Cyber-Sicherheits-Investitionen in den digitalen Industrien beschleunigen die verwaltete IAM-Service-Adoption weiter.
Welche Region hält den größten Teil des Managed IAM Security Service Market
- Asia-Pacific dominierte den verwalteten IAM-Sicherheitsdienstmarkt mit dem größten Umsatzanteil von 41,25% im Jahr 2025, angetrieben durch schnelle digitale Transformation, wachsende Cloud-Adoption und steigende Cyber-Sicherheitsinvestitionen in China, Indien, Japan, Südkorea und Südostasien. Großflächige Bereitstellung von Unternehmensanwendungen, wachsender Einsatz von Hybrid- und Multi-Cloud-Umgebungen und zunehmende digitale Identitätsrisiken beschleunigen die Nachfrage nach verwalteten IAM-Diensten in Unternehmen und Regierungsorganisationen
- Starke Präsenz von IT-Dienstleistern, zunehmende Übernahme von Zero Trust-Sicherheitsmodellen und zunehmender regulatorischer Fokus auf Datenschutz und Identitätsmanagement stärken die regionale Marktführerschaft
- Ausbau der IT-Infrastruktur, steigender Personal-Digitalisierung und starkes Wachstum in den Bereichen BFSI, Fertigung, Telekommunikation und E-Commerce unterstützen weiterhin die umfassende IAM-Service-Adoption in der gesamten Region
China Managed IAM Security Service Market Insight
China ist der größte Beitrag im asiatisch-pazifischen Raum, unterstützt durch schnelle Unternehmensdigitalisierung, Expansion von Cloud-Ökosystemen und starke Regierungsinitiativen, die sich auf Cybersicherheit und Datenhoheit konzentrieren. Die zunehmende Übernahme des digitalen Identitätsmanagements über Finanzinstitute, E-Commerce-Plattformen und öffentliche Dienstleistungen führt zu einer anhaltenden Nachfrage nach verwalteten IAM-Lösungen.
Indien Managed IAM Security Service Market Insight
Indien ist ein wichtiger Wachstumsmotor, der durch die zunehmende Cloud-Adoption, den Ausbau von IT- und ITES-Sektoren und das zunehmende Bewusstsein für Identitäts-basierte Cyber-Bedrohungen getrieben wird. Regierungsgeführte digitale Initiativen, wachsende Start-up-Aktivitäten und steigende Unternehmenssicherheitsinvestitionen beschleunigen die Marktdurchdringung.
Japan Managed IAM Security Service Market Insight
Japan zeigt ein stetiges Wachstum aufgrund des starken Fokussierens auf Unternehmenssicherheit, regulatorische Compliance und Modernisierung von bestehenden IT-Systemen. Die Übernahme von verwalteten IAM-Diensten nimmt in den Bereichen BFSI, Fertigung und Telekommunikation zu, um den sicheren digitalen Betrieb zu unterstützen.
Nordamerika Managed IAM Security Service Market
Nordamerika wird die schnellste CAGR von 2026 bis 2033 von 8,14% registrieren, die von der frühen Einführung fortschrittlicher Cybersicherheitstechnologien, der steigenden Zero Trust-Implementierung und der wachsenden Nachfrage nach IT-zentrierten Sicherheitslösungen in den USA und Kanada angetrieben wird. Die zunehmende Cyberangriffe, komplexe hybride IT-Umgebungen und die hohe Abhängigkeit von Cloud-Diensten drängen Unternehmen dazu, das IAM-Management auf spezialisierte Dienstleister auszulagern. Starke Präsenz führender IAM-Anbieter, MSSPs und Cloud-Dienstleister sowie kontinuierliche Investitionen in AI-getriebene Identitätsanalysen stärkt das rasche regionale Wachstum
US Managed IAM Security Service Market Insight
Die USA führen regionales Wachstum, unterstützt durch hohe Cybersicherheitsausgaben, starke regulatorische Compliance-Anforderungen und weit verbreitete Übernahme von Cloud-basierten Identitätsplattformen in den Bereichen BFSI, Healthcare, Regierung und Technologie.
Kanada verwaltet IAM Security Service Market Insight
Kanada trägt stetig bei, angetrieben durch die zunehmende Übernahme von verwalteten Sicherheitsdiensten, die Ausweitung der Cloud-Nutzung und die zunehmende Fokussierung auf die Governance der Identität in öffentlichen und privaten Organisationen.
Welche sind die Top-Unternehmen im Managed IAM Security Service Market
Die verwaltete IAM-Sicherheitsdienstindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- IBM(US)
- AT&E(US)
- DXC Technology Company (USA)
- BT (USA)
- Atos SE (Frankreich)
- Infosys Ltd. (Indien)
- Verizon (USA)
- Cognizant (USA)
- Cipher (Spanien)
- Wipro Ltd. (Indien)
- Beschleunigung(Irland)
- Optiv Security Inc. (USA)
- Trustwave Holdings Inc. (USA)
- Hervajec Group (USA)
- Anonym(Frankreich)
- Centurylink (USA)
- Kudelski Security (Schweiz)
- Nuspire LLC (USA)
- NTT DATA CORPOR(Japan)
- Secureworks Inc. (USA)
Was sind die jüngsten Entwicklungen im Global Managed IAM Security Service Market
- Im Januar 2026 begann CyberArk mit der Verschiffung seiner Secure AI Agents Erweiterung, wodurch der Schutz autonomer Software-Agenten durch mindesten privilegierte Zugriffskontrollen und Identitäts-Governance ermöglicht wird. Diese Entwicklung verstärkte die Identitätssicherheitsrahmen für AI-getriebene und autonome Unternehmensumgebungen
- Im Dezember 2025 startete Microsoft Security Copilot zur Erkennung von Identitätsbedrohungen und kombinierte große Sprachmodelle mit Echtzeit-Authentifizierungs-Telemetrie, um Sicherheitsoperationen zu verbessern. Diese Einführung verbessert die Überwachung der proaktiven Identität und beschleunigte Reaktionsfähigkeit der Unternehmen
- Im November 2025 hat Palo Alto Networks seinen Erwerb von CyberArk in Höhe von 25 Milliarden USD abgeschlossen und eine einheitliche Plattform für Identitäts- und Infrastrukturanalysen geschaffen. Die Akquisition erweiterte integrierte Sicherheitsangebote und verstärkte Führung in der identitätszentrierten Cybersicherheit
- Im September 2025 veröffentlichte Okta seine Workforce-Identity-Cloud und führte kontinuierliche Gerätevertrauen und API-Level-Risiko-Scoring-Funktionen ein. Mit dieser Veröffentlichung wurde der adaptive Identitätsschutz verbessert und die Sicherheit des Zugangs der Belegschaft in hybriden IT-Umgebungen gestärkt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











