


Globale Marktsegmentierung für trinkfertige alkoholische Getränke (RTD) nach Produkt (alkoholische Getränke und alkoholfreie Getränke), Verpackungsart (Flaschen, Dosen, Kartons und andere), Typ (Alkopops, Hard Seltzers und Cocktails in Flaschen), Endverbraucher (Privathaushalte/Einzelhandel, Gewerbe/HoReCa), Art (auf Spirituosen-, Wein- und Malzbasis), Vertriebskanal (Supermärkte, Verbrauchermärkte, Convenience Stores und andere) – Branchentrends und Prognose bis 2032.
Was ist die Ready to Drink (RTD) Alkoholische Getränke Marktgröße und Wachstum Rate
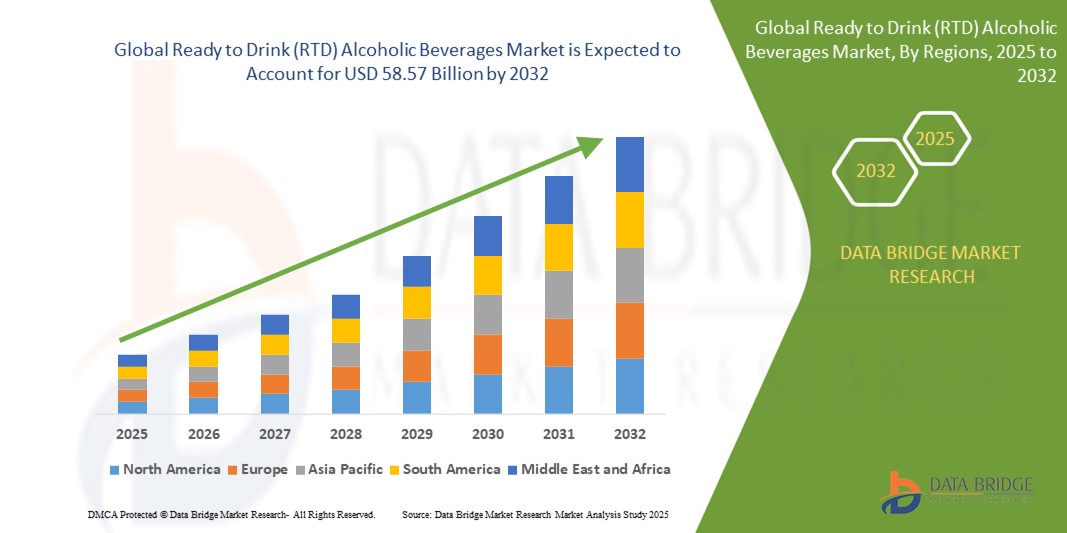
- Nach Data Bridge Market Research Analysis wurde der globale Getränkemarkt (RTD) auf dem Markt für alkoholische Getränke geschätzt.32,84 Milliarden USD in 2024und wird voraussichtlich erreichen58,57 Milliarden USD bis 2032
- Während der Prognosezeit von 2025 bis 2032 wird der Markt voraussichtlich zu einemCAGR von 7,50 %vor allem von der steigenden Nachfrage nach bequemen und alkoholarmen Getränken angetrieben
- Dieses Wachstum wird von Faktoren wie der steigenden Popularität von aromatisierten alkoholischen Getränken, der Verschiebung der Verbraucherpräferenzen auf gesündere Lebensstil Wahlen und der Erweiterung von Vertriebskanälen sowohl online als auch offline angetrieben
Marktgröße und Prognose:
- Globaler Marktwert (2024):32,84 Mrd. USD
- Voraussichtlicher Marktwert (2032):58,57 Mrd. USD
- Prognose CAGR (2025–2032):7.50%
Was sind die großen Takeaways von Ready to Drink (RTD) Alkoholische Getränke Markt
- Fertiggetränke (RTD) alkoholische Getränke sind vorgemischte Getränke, die Alkohol mit anderen Zutaten wie Fruchtsäfte, Soda oder Aromen kombinieren und ohne jede Zubereitung sofort zum Verzehr bereit sind
- Der Markt sieht ständige Innovation in Aromen und Zutaten, mit Marken, die Getränke wie Wodka-basierte Limonade und Gin mit Botanicals starten, wie mit Absoluts vorgemischten Cocktails und Tanqueray’s Gin und tonic cans in Einzelhandelsgeschäften und auf Festivals populär werden
- Gesunde Vorlieben prägen neue Produkteinführungen, wie z.B. kalorie Hartstäler und Null-Zucker-Cocktails
- Zum Beispiel haben White Claw und Truly ihre Linien mit leichteren Versionen erweitert, um die Nachfrage von Fitness-Aware-Kunden zu erfüllen
- Verpackung spielt eine wichtige Rolle in der Verbraucherrezeption, wo recycelbare Dosen und wiederverschließbare Flaschen Trend, wie die Verwendung von schlanken Dosen von High Noon und Bacardi zur Verbesserung der Portabilität und umweltbewussten Branding
- Die Premiumisierung setzt sich auf dem ganzen Markt fort, wo die Verbraucher mit handwerklichen Spirituosen und handwerklich inspirierten Etiketten zu Getränken gezogen werden, ähnlich wie Cutwater Spirits seine Bar-Qualität Canned Cocktails mit echten Tequila und Whisky vermarktet
- Online-Verkaufskanäle sind blühend, vor allem durch Plattformen wie Drizzly und Minibar Lieferung, wo Verbraucher eine breite Palette von Ready to Drink Optionen durchsuchen können, oft entdecken Sie limitierte Versionen oder neue Aromen nicht im Shop gefunden
Report Scope und Ready to Drink (RTD) Alkoholische Getränke Marktsegmentierung
|
Attribute |
Bereit zu trinken (RTD) Alkoholische Getränke Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was sind die Ready to Drink (RTD) Alkoholische Getränke Markttrends
„Währende Nachfrage nach gesundheitsfördernden Optionen“
- Verbraucher wählen immer mehr leichte und saubere Getränke, die zu der Popularität von Produkten wie harte Seltzer mit natürlichen Fruchtaromen und keinen zusätzlichen Zucker wie White Claw und Truly geführt hat, die Versionen mit weniger als 100 Kalorien pro Dose eingeführt haben, um gesundheitsbewusste Trinker zu versorgen
- Viele Ready to Drink-Marken reformieren klassische Cocktails in gesündere Alternativen
- Zum Beispiel bieten Skinnygirls Low-Cororie-Margaritas eine geschmackvolle und noch leichtere Option für diejenigen, die einen Cocktail ohne die zusätzlichen Kalorien zu genießen, während Marken wie Cutwater Spirits jetzt bieten niedriger Kalorien-Versionen ihrer gekonnten Cocktails, eine gesündere Wahl
- Getränkehersteller stellen Getränke mit funktionellen Inhaltsstoffen wie Vitamin C, Antioxidantien und Adaptogene vor, um Wellness-Trends zu erfüllen, wie z.B. Pulp Cultures hartgepresste Säfte, die Live-Probiotika für die Darmgesundheit enthalten, und zielgerichtete, Fitness-orientierte Verbraucher, die an Getränken mit zusätzlichen Vorteilen interessiert sind
- Organische und glutenfreie Optionen werden immer mehr verfügbar, mit Marken wie JuniShine bietet kombucha-basierte alkoholische Getränke, die die gesundheitlichen Vorteile von Probiotika mit dem Genuss eines alkoholischen Getränks kombinieren, attraktiv für gesundheitsbewusste Verbraucher, die eine sauberere, natürliche Option wollen
- Labels und Marketing zeigen nun deutlichere gesundheitliche Eigenschaften, mit Phrasen wie „Niederzucker“, „Nullkarbs“ und „natürliche Aromen“, die auf Produkten wie Spindrift funkelndes Wasser gemeinsam werden, so dass die Verbraucher gesündere Optionen sowohl im Laden als auch über Online-Plattformen wie Drizzly finden können
Bereit zu trinken (RTD) Alkoholische Getränke Marktdynamik
Fahrer
„Verbesserte Verbrauchernachfrage nach Bequemlichkeit“
- Belebte Lebensstile drängen die Verbraucher auf RTD-Getränke, mit Produkten wie White Claw und Trulys harten Seltzern werden beliebt bei Strandausflügen und Outdoor-Events
- Zum Beispiel stieg das Wachstum von White Claw während der Sommerversammlungen, so dass es ein Go-to-Drink bei Grills und Poolpartys in den USA.
- Millennials und junge Profis entscheiden sich zunehmend für on-the-go Getränke wie Cutwater Spirits canned margaritas, oft bei Veranstaltungen wie Coachella und Heckklappen entdeckt, wo die Bequemlichkeit eines vorgemischten Getränks wesentlich ist
- Zum Beispiel, At Coachella, Cutwater vorgemischte Canned Cocktails wurde ein Fan Lieblings aufgrund ihrer Portabilität und erfrischenden Geschmack
- Der Trend zu kleineren heimischen sozialen Ereignissen führte zu einer steigenden Nachfrage nach Produkten wie High Noons konservierten Wodka-Cocktails, die auf Online-Plattformen wie Drizly populär geworden sind. Diese Getränke sind jetzt eine beliebte Wahl für zu Hause Treffen, vor allem während der Pandemie, wenn die Sozialisierung auf kleinere, private Einstellungen verschoben
- FTE-Getränke sind für Bequemlichkeit konzipiert, mit Produkten wie Jack Daniels getränkten Whisky-Cocktails, die auf Musikfestivals wie Lollapalooza besonders beliebt sind. Bei diesen Veranstaltungen bieten Jack Daniels RTDs Festival-Gateure einen stressfreien Weg, Whisky Cocktails zu genießen, ohne einen Barkeeper oder Mixer zu benötigen
- Öko-bewusste Verbraucher treiben die Nachfrage nach nachhaltigen Optionen, mit Bon & Vivs recycelbaren Dosen gewinnen Popularität bei umweltgeprägten Käufern in Lebensmittelgeschäften und auf Plattformen wie Amazon. Ihre Betonung auf umweltfreundliche Verpackung appelliert an Verbraucher, die versuchen, ihre Umwelt Fußabdruck zu reduzieren, während ihre Lieblingsgetränke genießen
Möglichkeit
„Functional RTD Beverages“
- Moderne Verbraucher, vor allem Millennials und Gen Z, suchen nach FTE-Getränken, die Wellness-Ziele wie Stressentlastung, Energiesteigerungen oder Stimmungsverbesserung anstatt nur traditionelle Vergiftung unterstützen
- Zum Beispiel, Kin Euphorics, Mitbegründer von Bella Hadid, vermischt Adaptogene und Nootropics, um Ruhe und Fokus zu fördern
- Ingrediente Innovation im Einklang mit den Gesundheitstrends: Marken enthalten Adaptogene (wie, ashwagandha), Nootropics (wie, L-Theanin), und Botanicals (wie, Kamille, Ingwer) in ihre Formeln, um eine stärkere Trinkkultur anzusprechen
- Zum Beispiel Recess Mood ist eine funkelnde RTD-Marke, die Magnesium und Botanicals für Stressentlastung mischt, die Linie zwischen Wellness und Alkohol verschwimmt
- Verschiebung der Positionierung von der Freizeit bis zur Lifestyle-Bewertung: Funktionelle FTE werden für bestimmte Stimmungen oder Anwendungsfälle wie „Post-Arbeitswind nach unten“ oder „Sozialenergie“ vermarktet und bieten eine auf moderne Lebensstile zugeschnittene Erfahrung
- Zum Beispiel verkauft Hiyo seine Getränke als "feel-good social tonics" zur Erhöhung der Stimmung ohne Alkohol
- Soziales Trinken ohne Kompromiss: Diese Getränke sorgen für Anlässe, in denen Menschen das Ritual des Trinkens ohne negative Nebenwirkungen wie Katy Perry, die Popularität von Low- und No-Alkohol RTDs wie De Soi, erstellt von Katy Perry, reflektieren diese Verschiebung
- Ein klarer Weg für Markendifferenzierung und Loyalität: In einem zunehmend gesättigten RTD-Raum bietet die Funktionalität einen einzigartigen Wert, so dass Marken sich herausstellen können, während sie tiefere emotionale Verbindungen mit Verbrauchern aufbauen, die sowohl Gesundheit als auch Genuss priorisieren
Zurückhaltung/Challenge
„Limited Regulatory Landscape“
- Die regulatorische Landschaft stellt eine bedeutende Herausforderung für den Ready to Drink alkoholische Getränkemarkt dar, wobei unterschiedliche Regionen unterschiedliche Regeln für Produktion, Etikettierung und Vertrieb implizieren
- So können z.B. in Ländern wie Australien hohe Alkoholsteuern die Kosten für Produkte wie Hartstäler erhöhen, was ihre Erschwinglichkeit und Marktdurchdringung beeinträchtigt.
- Einige Länder haben Beschränkungen des Alkoholgehalts in getränkfertigen Getränken, die Produktformulierungen begrenzen und die Marktfähigkeit insgesamt beeinträchtigen können
- So gibt es in der Europäischen Union strenge Vorschriften über Alkoholprozentsätze in Konservencocktails, die Marken dazu zwingen, ihre Rezepte zu ändern, um spezifische lokale Standards zu erfüllen
- Stringent Marketing- und Kennzeichnungsrichtlinien erfordern klare Angaben zu Inhaltsstoffen, Alkoholgehalt und Gesundheitswarnungen. In den USA erzwingt das Alcohol and Tobacco Tax and Trade Bureau (TTB) diese Verordnungen, erhöht die operative Komplexität und die Kosten für Marken wie White Claw, die volle Transparenz in ihrer Produktkennzeichnung gewährleisten müssen
- Die Nachfrage von gesundheitsbewussten Verbrauchern zwingt Marken, höhere Standards für Inhaltsstoffe und Qualitätskontrolle zu gewährleisten
- Zum Beispiel konzentrieren sich Marken wie Bon & Viv auf glutenfreie und zuckerarme Optionen, aber dies kommt mit erhöhten Kosten und strengeren Produktionsverfahren, um Markterwartungen zu erfüllen
- Kulturelle Präferenzen für traditionelle alkoholische Getränke wie Bier und Wein begrenzen auch das Wachstum des Ready to Drink-Marktes in einigen Regionen. In Ländern wie Deutschland und Italien, in denen Bier und Wein den Alkoholmarkt dominieren, bleibt die Akzeptanz von FTE-Getränken langsam und behindert das Wachstumspotenzial von Marken, die versuchen, diese etablierten Märkte zu betreten
Bereit zu trinken (RTD) Alkoholische Getränke Markt Scope
Der Markt wird auf Basis von Produkt, Verpackungstyp, Typ, Endbenutzer, Natur und Vertriebskanal segmentiert
|
Segment |
Subsegmentation |
|
Nach Produkt |
|
|
durch Verpackungsart |
|
|
Typ |
|
|
Mit dem Endbenutzer |
|
|
Von der Natur |
|
|
Durch den Verteilerkanal |
|
Bereit zu trinken (RTD) Alkoholische Getränke Markt Regionale Analyse
“Europa ist die Dominante Region im Ready to Drink (RTD) Alkoholische Getränke Markt”
- Europa dominiert den Ready-to-Drink-alkoholischen Getränkemarkt, unterstützt durch seine tief verwurzelte soziale Trinkkultur und durchgängig hohen Alkoholkonsum
- Eine starke Tradition der Sozialisierung, vor allem in Ländern wie Großbritannien, Deutschland und Spanien, treibt die Beliebtheit von bequemen, alkoholbereiten Getränken unter europäischen Verbrauchern an
- Die Vorliebe für minimale Vorbereitung und einfache Nutzung hat zu einem Anstieg der FTE-Anforderung geführt, wobei die Verbraucher diese Getränke in lässige Heimeinstellungen und öffentliche Versammlungen einbeziehen.
- Die europäischen Marken sind weiterhin mit einzigartigen Aromen, Premium-Zutaten und stilvollen Verpackungen innovativ, um unterschiedliche Verbraucherpräferenzen zu erfüllen und das gesamte Trinkerlebnis zu verbessern
- Die Mischung aus kulturellen Gewohnheiten und sich entwickelnden komfortgetriebenen Trends hält Europa an der Spitze des globalen FTE-alkoholischen Getränkemarktes, der stetige Nachfrage und des Produkts fördert
„Asia-Pacific wird zur Registrierung der höchsten Wachstumsquote“
- Asia Pacific ist am schnellsten wachsende Region im Getränkemarkt Ready-to-Drink (RTD) aufgrund seiner großen und vielfältigen Bevölkerung
- Die wachsende Nachfrage nach Bequemlichkeit, vor allem bei Millennials und jungen Profis, ist einer der wichtigsten Treiber für die Expansion des FTE-Marktes in der Region
- Verbraucher in Ländern wie China und Japan entscheiden sich zunehmend für getränkefertige Cocktails, harte Seltzer und aromatisierte alkoholische Getränke als schnelle und bequeme Alternative zu traditionellen Getränken
- Der Trend kleinerer, hausbasierter sozialer Zusammenkünfte, beschleunigt durch die jüngsten globalen Ereignisse, hat die Nachfrage nach FTE-Produkten weiter gesteigert, da sie leicht zu bedienende, vorgemischte Optionen anbieten
- Hersteller reagieren darauf, ihr Produktangebot zu diversifizieren, sie auf lokale Geschmacksrichtungen zuzuschneiden und innovative Geschmacksrichtungen zu schaffen, die den sich entwickelnden Präferenzen in Asien-Pazifik entsprechen und ein schnelles Marktwachstum vorantreiben
Welche sind die Top-Unternehmen in Ready to Drink (RTD) Alkoholische Getränkemarkt
Die Marktkonkurrenzlandschaft bietet Details von Wettbewerbern. Details enthalten sind Unternehmensübersicht, Unternehmensfinanzen, Umsatzerzeugnis, Marktpotenzial, Investitionen in Forschung und Entwicklung, neue Marktinitiativen, globale Präsenz, Produktionsstandorte und Anlagen, Produktionskapazitäten, Unternehmensstärken und Schwächen, Produktstart, Produktbreite und Breite, Anwendungs Dominanz. Die oben genannten Datenpunkte beziehen sich nur auf den Marktfokus der Unternehmen.
Die großen Marktführer im Markt sind:
- Davide Campari-Milano N.V.(Niederlande)
- Diagen(USK)
- Verkauf von Halewood(USK)
- ASAHI GROUP HOLDINGS, LTD.(Japan)
- Accolade Weine(Australien)
- Bacardi & Company Limited (Bermuda)
- Mike's Hard Lemonade Co. (USA)
- Castel Group (Frankreich)
- SUNTORY HOLDINGS LIMITED. (Japan)
- Anheuser-Busch Companies LLC (USA)
- Brown Forman (USA)
- United Brands LLC (USA)
- Pernod Ricard (Frankreich)
- Miller Brewing Co. (USA)
Was sind die neuesten Entwicklungen in Global Ready to Drink (RTD) Alkoholische Getränke Markt
- Im September 2024 kündigten die Coca-Cola Company und Bacardi Limited eine strategische Partnerschaft an, um einen ready-to-drink (RTD) Cocktail zu starten, der BACARDÍ Rum und Coca-Cola kombiniert. Diese Zusammenarbeit markiert die anhaltende Expansion von Coca-Cola in den alkoholischen Getränkesektor und zielt darauf ab, den Verbrauchern einen bequemen, hochwertigen vorgemischten Cocktail anzubieten. Die erste Markteinführung ist für ausgewählte europäische Märkte und Mexiko im Jahr 2025 geplant, wobei sich ein Benchmark-Alkohol nach Volumen (ABV) von 5% nach Markt ändert. Dieser Schritt wird erwartet, das Portfolio von Coca-Cola zu verbessern, die steigende Nachfrage nach FTE-Getränken zu decken und die Präsenz von Bacardi auf dem Weltmarkt zu stärken
- Im September 2024 kündigten Diageo und PepsiCo eine strategische Partnerschaft an, um einen ready-to-drink (RTD) Cocktail zu starten, der Captain Morgan Original Spiced Gold Rum mit Pepsi Max kombiniert. Diese Zusammenarbeit markiert PepsiCos Eintritt in den alkoholischen Getränkemarkt in Großbritannien. Das 5% ABV-Produkt ist in 330ml und 250ml Dosen bei den großen US-Einzelhändlern erhältlich, darunter Tesco, Sainsbury's, Morrisons und Asda, mit einem empfohlenen Verkaufspreis von GBP 2.59 (USD 3.46) für das 330ml-Format. Dieser Start wird erwartet, die RTD-Kategorie zu erweitern, indem eine Premium-, bequeme Option bietet, die auf die steigenden Verbraucherpräferenzen für Qualität und Komfort in alkoholischen Getränken ausrichtet
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD)
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DES GLOBALEN MARKTGRÖSSE FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 Nachfrage- und Angebotsvariablen
2.2.8 TOP-TO-BOTTOM-ANALYSE
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD): FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 LIEFERKETTENANALYSE
5.2 ANALYSE VON EIGENMARKEN VS. MARKEN
5.3 WERBEAKTIVITÄTEN
5.4 Strategie zur Einführung neuer Produkte
5.4.1 ANZAHL DER NEUEN PRODUKTEINFÜHRUNGEN
5.4.1.1. LINIENVERLÄNGERUNG
5.4.1.2. NEUE VERPACKUNG
5.4.1.3. NEU GESTARTET
5.4.1.4. NEUE FORMULIERUNG
5.4.2 DIFFERENTIALPRODUKTANGEBOT
5.4.3 ERFÜLLUNG DER VERBRAUCHERANFORDERUNGEN
5.4.4 Verpackungsdesign
5.4.5 PREISANALYSE
5.5 Faktoren, die die Kaufentscheidung von Kunden beeinflussen
5.6 MARKTWACHSTUMSSTRATEGIEN DER WICHTIGSTEN MARKTTEILNEHMER
5.7 NEUE PRODUKTEINFÜHRUNGEN
6 Auswirkungen der Konjunkturabschwächung auf den Markt
6.1 AUSWIRKUNGEN AUF DEN PREIS
6.2 AUSWIRKUNGEN AUF DIE LIEFERKETTE
6.3 AUSWIRKUNGEN AUF DEN VERSAND
6.4 AUSWIRKUNGEN AUF STRATEGISCHE ENTSCHEIDUNGEN DES UNTERNEHMENS
7 REGULATORISCHER RAHMEN UND RICHTLINIEN
8 PREISANALYSE
9 PRODUKTIONSKAPAZITÄT DER WICHTIGSTEN HERSTELLER
10 MARKENAUSBLICK
10.1 VERGLEICHENDE MARKENANALYSE
10.2 PRODUKT- UND MARKENÜBERSICHT
11 STEUERN UND ZÖLLE
12 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLGETRÄNKE (RTD), NACH TYP, 2022–2031, (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 BIER
12.2.1 Bier nach Sorte
12.2.1.1. ALE-BIER
12.2.1.1.1. ALE, NACH ART
12.2.1.1.1.1 BLOND ALE
12.2.1.1.1.2 Braunes Ale
12.2.1.1.1.3 PALE ALE
12.2.1.1.1.4 SAURES ALE
12.2.1.2. LAGERBIER
12.2.1.3. Starkbier
12.2.1.4. PORTER BIER
12.2.1.5. WEIZENBIER
12.2.1.6. Pilsner
12.2.1.7. SONSTIGES
12.3 WEIN
12.3.1 WEIN, NACH SORTE
12.3.1.1. ROTWEIN
12.3.1.1.1. ROTWEIN, NACH SORTE
12.3.1.1.1.1 Vollmundige Rotweine
12.3.1.1.1.2 MITTELKÖRPERIGE ROTWEINE
12.3.1.1.1.3 LEICHTE ROTWEINE
12.3.1.2. WEISSWEIN
12.3.1.3. ROSÉWEIN
12.3.2 WEIN, NACH KATEGORIE
12.3.2.1. STILLWEIN
12.3.2.2. SEKT
12.4 Whisky
12.4.1.1. WHISKEY, NACH SORTE
12.4.1.1.1. Roggenmalz-Whiskey
12.4.1.1.2. Maiswhiskey
12.4.1.1.3. BOURBON WHISKEY
12.4.1.1.4. TENNESSEE WHISKY
12.4.1.1.5. Irischer Whisky
12.4.1.1.6. Roggenwhiskey
12.4.1.1.7. Kanadischer Whisky
12.4.1.1.8. Scotch Whisky
12.4.1.1.9. JAPANISCHER WHISKY
12.4.1.1.10. Weißer Whisky
12.4.1.1.11. Weizenwhiskey
12.4.1.1.12. MALT WHISKEY
12.4.1.1.13. Blended Whisky
12.4.1.1.14. SONSTIGES
12.4.1.2. Whisky, durch Destillation hergestellt
12.4.1.2.1. EINFACH DESTILLIERT
12.4.1.2.2. DOPPELT DESTILLIERT
12.4.1.2.3. DREIFACH DESTILLIERT
12,5 RUM
12.5.1 Rum, nach Sorte
12.5.1.1. Weißer Rum
12.5.1.2. LEICHTER RUM
12.5.1.3. GOLD-RUM
12.5.1.4. DUNKELRUM
12.5.1.5. Überprozentiger Rum
12.5.1.6. Gewürzrum
12.5.1.7. CACHACA
12.5.1.8. Aromatisierter Rum
12.5.1.9. ANDERE (FALLS VORHANDEN)
12.6 WODKA
12,7 TEQUILA
12.7.1 TEQUILA, NACH SORTE
12.7.1.1. BLANCO
12.7.1.2. REPOSADO
12.7.1.3. ANEJO
12.7.1.4. EXTRA-ANEJO
12.7.1.5. ANDERE (FALLS VORHANDEN)
12,8 GIN
12.8.1 GIN, NACH STIL
12.8.1.1. London Dry Gin
12.8.1.2. Plymouth Gin
12.8.1.3. Alter Tom Gin
12.8.1.4. GENEVER
12.8.1.5. NEUE AMERIKANER
12.9 BRANDY
12.9.1 BRANDY, NACH ART
12.9.1.1. COGNAC
12.9.1.2. ARMAGNAC
12.9.1.3. SPANISCHER BRANDY
12.9.1.4. AMERIKANISCHER BRANDY
12.9.1.5. GRAPPA
12.9.1.6. Branntwein
12.9.1.7. Aromatisierter Brandy
12.9.1.8. ANDERE (FALLS VORHANDEN)
12.1 RTD-COCKTAILS
12.10.1 RTD-COCKTAILS, NACH PRODUKT
12.10.1.1. Fertiggetränkecocktails auf Malzbasis
12.10.1.2. Spirituosenbasierte Fertigcocktails
12.10.1.3. Weinbasierte Fertigcocktails
12.10.2 RTD-COCKTAILS, NACH ALKOHOLGEHALT IN VOLUMEN % (ABV %)
12.10.2.1. 3 % Vol.
12.10.2.2. 5 % Vol.
12.10.2.3. 6 % BV
12.10.2.4. 7 % Alkohol
12.10.2.5. 8 % ABV
12.10.2.6. SONSTIGES
12.11 ANDERE (FALLS VORHANDEN)
13 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), NACH GESCHMACKSRICHTUNG, 2022–2031, (MILLIONEN USD)
13.1 ÜBERSICHT
13.2 NORMAL / EINFACH
13.3 AROMATISIERT
13.3.1 AROMATISIERT, NACH ART
13.3.1.1. HONIG
13.3.1.2. AHORN
13.3.1.3. KARAMELL
13.3.1.4. Piña Colada
13.3.1.5. SCHOKOLADE
13.3.1.6. VANILLE
13.3.1.7. OBST
13.3.1.7.1. GRÜNER APFEL
13.3.1.7.2. FFIG
13.3.1.7.3. Litschi
13.3.1.7.4. MINT
13.3.1.7.5. PFIRSICH
13.3.1.7.6. ERSCHEINEN
13.3.1.7.7. ZITRONE
13.3.1.7.8. PEKANNUSS
13.3.1.7.9. MANGO
13.3.1.7.10. SCHWARZE KIRSCHE
13.3.1.7.11. HIMBEERE
13.3.1.7.12. ERDBEERE
13.3.1.7.13. BLAUBEERE
13.3.1.7.14. Preiselbeere
13.3.1.7.15. ORANGE
13.3.1.7.16. Melone
13.3.1.7.17. ANDERE
13.3.1.8. GEWÜRZE
13.3.1.8.1. ZIMT
13.3.1.8.2. INGWER
13.3.1.8.3. PFEFFER
13.3.1.8.4. Gewürznelke
13.3.1.8.5. Muskatnuss
13.3.1.8.6. SONSTIGES
13.3.1.9. NÜSSE
13.3.1.9.1. MANDEL
13.3.1.9.2. Walnuss
13.3.1.9.3. HASELNUSS
13.3.1.9.4. MACADAMIANÜSSE
13.3.1.9.5. SONSTIGES
13.3.1.10. SONSTIGES
14 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLGETRÄNKE (RTD), NACH ALKOHOLGEHALT, 2022–2031, (MILLIONEN USD)
14.1 ÜBERSICHT
14.2 NIEDRIG
14.3 MITTEL
14.4 HOCH
15 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), NACH KATEGORIE, 2022–2031, (MILLIONEN USD)
15.1 ÜBERSICHT
15.2 BIO
15.2.1 BIO, NACH FERTIGGETRÄNKARTEN
15.2.1.1. BIER
15.2.1.2. WEIN
15.2.1.3. Whisky
15.2.1.4. RUM
15.2.1.5. WODKA
15.2.1.6. TEQUILA
15.2.1.7. GIN
15.2.1.8. BRANDY
15.2.1.9. RTD-COCKTAILS
15.2.1.10. ANDERE (FALLS VORHANDEN)
15.3 KONVENTIONELL
15.3.1 KONVENTIONELLES ALKOHOLISCHES GETRÄNK NACH RTD-ART
15.3.1.1. BIER
15.3.1.2. WEIN
15.3.1.3. Whisky
15.3.1.4. RUM
15.3.1.5. WODKA
15.3.1.6. TEQUILA
15.3.1.7. GIN
15.3.1.8. BRANDY
15.3.1.9. RTD-COCKTAILS
15.3.1.10. ANDERE (FALLS VORHANDEN)
16 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), NACH PREISKATEGORIE, 2022–2031, (MILLIONEN USD)
16.1 ÜBERSICHT
16.2 WIRTSCHAFT
16.2.1 WIRTSCHAFTLICHKEIT, NACH ART ALKOHOLISCHER FERTIGGETRÄNK
16.2.1.1. BIER
16.2.1.2. WEIN
16.2.1.3. Whisky
16.2.1.4. RUM
16.2.1.5. WODKA
16.2.1.6. TEQUILA
16.2.1.7. GIN
16.2.1.8. BRANDY
16.2.1.9. RTD-COCKTAILS
16.2.1.10. ANDERE (FALLS VORHANDEN)
16.3 STANDARD
16.3.1 STANDARD, NACH RTD-ALKOHOLGETRÄNKETYP
16.3.1.1. BIER
16.3.1.2. WEIN
16.3.1.3. Whisky
16.3.1.4. RUM
16.3.1.5. WODKA
16.3.1.6. TEQUILA
16.3.1.7. GIN
16.3.1.8. BRANDY
16.3.1.9. RTD-COCKTAILS
16.3.1.10. ANDERE (FALLS VORHANDEN)
16.4 PREMIUM
16.4.1 PRÄMIE, NACH FERTIGGETRÄNKARTE
16.4.1.1. BIER
16.4.1.2. WEIN
16.4.1.3. Whisky
16.4.1.4. RUM
16.4.1.5. WODKA
16.4.1.6. TEQUILA
16.4.1.7. GIN
16.4.1.8. BRANDY
16.4.1.9. RTD-COCKTAILS
16.4.1.10. ANDERE (FALLS VORHANDEN)
17 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), NACH MARKENKATEGORIE, 2022–2031, (MILLIONEN USD)
17.1 ÜBERSICHT
17.2 MARKEN
17.3 EIGENMARKE
18 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLGETRÄNKE (RTD), NACH ALTERSGRUPPEN, 2022–2031, (MILLIONEN USD)
18.1 ÜBERSICHT
18.2 18-24 JAHRE
18.3 25-44 JAHRE
18.4 45-64 JAHRE
18,5 65+ JAHRE
19 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), NACH VERPACKUNGSART, 2022–2031, (MILLIONEN USD)
19.1 ÜBERSICHT
19,2 Flaschen
19.2.1 KUNSTSTOFF
19.2.2 GLAS
19.3 DOSEN
19.4 SONSTIGES
20 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), NACH VERPACKUNGSGRÖSSE, 2022–2031, (MILLIONEN USD)
20.1 ÜBERBLICK
20.2 WENIGER ALS 250 ML
20,3 251-500 ML
20,4 501-750 ML
20,5 751-1000 ML
20.6 MEHR ALS 1000 ML
21 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), NACH ENDVERWENDUNG, 2022–2031, (MILLIONEN USD)
21.1 ÜBERBLICK
21.2 HAUSHALT / EINZELHANDEL
21.2.1 HAUSHALT / EINZELHANDEL, NACH FERTIGGETRÄNKARTEN
21.2.1.1. BIER
21.2.1.2. WEIN
21.2.1.3. Whisky
21.2.1.4. RUM
21.2.1.5. WODKA
21.2.1.6. TEQUILA
21.2.1.7. GIN
21.2.1.8. BRANDY
21.2.1.9. RTD-COCKTAILS
21.2.1.10. ANDERE (FALLS VORHANDEN)
21.3 GEWERBLICH
21.3.1 GEWERBLICH, NACH KATEGORIE
21.3.1.1. HOTELS
21.3.1.2. RESTAURANTS
21.3.1.3. BARS / CLUBS
21.3.1.4. CAFÉ
21.3.1.5. FESTE / BANKETTE
21.3.1.6. SONSTIGES
21.3.2 GEWERBLICH, NACH ART ALKOHOLISCHER FERTIGGETRÄNK
21.3.2.1. BIER
21.3.2.2. WEIN
21.3.2.3. Whisky
21.3.2.4. RUM
21.3.2.5. WODKA
21.3.2.6. TEQUILA
21.3.2.7. GIN
21.3.2.8. BRANDY
21.3.2.9. RTD-COCKTAILS
21.3.2.10. ANDERE (FALLS VORHANDEN)
22 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLGETRÄNKE (RTD), NACH VERTRIEBSKANAL, 2022–2031, (MILLIONEN USD)
22.1 ÜBERBLICK
22.2 LADENBASIERT
22.2.1 SUPERMÄRKTE UND HYPERMÄRKTE
22.2.2 LEBENSMITTELGESCHÄFTE
22.2.3 Convenience Stores
22.2.4 FACHGESCHÄFTE
22.2.5 BARS / RESTAURANTS / CAFÉS / CLUBS
22.2.6 Spirituosenläden
22.2.7 SONSTIGES
22.3 NICHT LADENBASIERT
22.3.1 ONLINE
22.3.1.1. E-COMMERCE-WEBSITES
22.3.1.2. UNTERNEHMENSEIGENE WEBSITES
22.3.2 VERKAUF
23 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLGETRÄNKE (RTD), NACH GEOGRAFIE, 2022–2031 (MIO. USD)
ÜBERSICHT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
23.1 NORDAMERIKA
23.1.1 USA
23.1.2 KANADA
23.1.3 MEXIKO
23.2 EUROPA
23.2.1 DEUTSCHLAND
23.2.2 Vereinigtes Königreich
23.2.3 ITALIEN
23.2.4 FRANKREICH
23.2.5 SPANIEN
23.2.6 SCHWEIZ
23.2.7 NIEDERLANDE
23.2.8 BELGIEN
23.2.9 RUSSLAND
23.2.10 TÜRKEI
23.2.11 RESTLICHES EUROPA
23.3 ASIEN-PAZIFIK
23.3.1 JAPAN
23.3.2 CHINA
23.3.3 SÜDKOREA
23.3.4 INDIEN
23.3.5 AUSTRALIEN
23.3.6 SINGAPUR
23.3.7 THAILAND
23.3.8 INDONESIEN
23.3.9 MALAYSIA
23.3.10 PHILIPPINEN
23.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
23.4 SÜDAMERIKA
23.4.1 BRASILIEN
23.4.2 ARGENTINIEN
23.4.3 RESTLICHES SÜDAMERIKA
23.5 NAHER OSTEN UND AFRIKA
23.5.1 SÜDAFRIKA
23.5.2 VAE
23.5.3 SAUDI-ARABIEN
23.5.4 KUWAIT
23.5.5 REST DES NAHEN OSTENS UND AFRIKAS
24 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), UNTERNEHMENSLANDSCHAFT
24.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
24.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
24.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
24.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
24.5 FUSIONEN UND ÜBERNAHMEN
24.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
24.7 ERWEITERUNGEN & PARTNERSCHAFTEN
24.8 ÄNDERUNGEN DER VORSCHRIFTEN
25 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), SWOT- UND DBMR-ANALYSE
26 GLOBALER MARKT FÜR TRINKFERTIGE ALKOHOLISCHE GETRÄNKE (RTD), FIRMENPROFIL
26.1 ASAHI GROUP HOLDINGS LTD
26.1.1 UNTERNEHMENSÜBERSICHT
26.1.2 Umsatzanalyse
26.1.3 PRODUKTPORTFOLIO
26.1.4 GEOGRAFISCHE PRÄSENZ
26.1.5 JÜNGSTE ENTWICKLUNGEN
26.2 ANHEUSER-BUSCH INBEV SA/NV
26.2.1 UNTERNEHMENSÜBERSICHT
26.2.2 Umsatzanalyse
26.2.3 PRODUKTPORTFOLIO
26.2.4 GEOGRAFISCHE PRÄSENZ
26.2.5 JÜNGSTE ENTWICKLUNGEN
26.3 BACARDI LTD
26.3.1 UNTERNEHMENSÜBERSICHT
26.3.2 Umsatzanalyse
26.3.3 PRODUKTPORTFOLIO
26.3.4 GEOGRAFISCHE PRÄSENZ
26.3.5 JÜNGSTE ENTWICKLUNGEN
26.4 BROWN-FORMAN CORPORATION
26.4.1 UNTERNEHMENSÜBERSICHT
26.4.2 Umsatzanalyse
26.4.3 PRODUKTPORTFOLIO
26.4.4 GEOGRAFISCHE PRÄSENZ
26.4.5 JÜNGSTE ENTWICKLUNGEN
26.5 CARLSBERG A/S
26.5.1 UNTERNEHMENSÜBERSICHT
26.5.2 Umsatzanalyse
26.5.3 PRODUKTPORTFOLIO
26.5.4 GEOGRAFISCHE PRÄSENZ
26.5.5 JÜNGSTE ENTWICKLUNGEN
26.6 DIAGEO PLC
26.6.1 UNTERNEHMENSÜBERSICHT
26.6.2 Umsatzanalyse
26.6.3 PRODUKTPORTFOLIO
26.6.4 GEOGRAFISCHE PRÄSENZ
26.6.5 JÜNGSTE ENTWICKLUNGEN
26.7 SUNTORY HOLDINGS LTD.
26.7.1 UNTERNEHMENSÜBERSICHT
26.7.2 Umsatzanalyse
26.7.3 PRODUKTPORTFOLIO
26.7.4 GEOGRAFISCHE PRÄSENZ
26.7.5 JÜNGSTE ENTWICKLUNGEN
26.8 PERNOD RICARD
26.8.1 UNTERNEHMENSÜBERSICHT
26.8.2 Umsatzanalyse
26.8.3 PRODUKTPORTFOLIO
26.8.4 GEOGRAFISCHE PRÄSENZ
26.8.5 JÜNGSTE ENTWICKLUNGEN
26.9 HEINEKEN HOLDING
26.9.1 UNTERNEHMENSÜBERSICHT
26.9.2 Umsatzanalyse
26.9.3 PRODUKTPORTFOLIO
26.9.4 GEOGRAFISCHE PRÄSENZ
26.9.5 JÜNGSTE ENTWICKLUNGEN
26.1 WILLIAM GRANT & SÖHNE
26.10.1 UNTERNEHMENSÜBERSICHT
26.10.2 Umsatzanalyse
26.10.3 PRODUKTPORTFOLIO
26.10.4 GEOGRAFISCHE PRÄSENZ
26.10.5 JÜNGSTE ENTWICKLUNGEN
26.11 SAPPORO BREWERIES LTD
26.11.1 UNTERNEHMENSÜBERSICHT
26.11.2 Umsatzanalyse
26.11.3 PRODUKTPORTFOLIO
26.11.4 GEOGRAFISCHE PRÄSENZ
26.11.5 JÜNGSTE ENTWICKLUNGEN
26.12 SABECO
26.12.1 FIRMENÜBERSICHT
26.12.2 Umsatzanalyse
26.12.3 PRODUKTPORTFOLIO
26.12.4 GEOGRAFISCHE PRÄSENZ
26.12.5 NEUESTE ENTWICKLUNGEN
26.13 VIVINO
26.13.1 UNTERNEHMENSÜBERSICHT
26.13.2 Umsatzanalyse
26.13.3 PRODUKTPORTFOLIO
26.13.4 GEOGRAFISCHE PRÄSENZ
26.13.5 NEUESTE ENTWICKLUNGEN
26.14 CARLYLE GROUP INC (ERWIESEN ACCOLADE WINES)
26.14.1 UNTERNEHMENSÜBERSICHT
26.14.2 Umsatzanalyse
26.14.3 PRODUKTPORTFOLIO
26.14.4 GEOGRAFISCHE PRÄSENZ
26.14.5 NEUESTE ENTWICKLUNGEN
26.15 BUNDABERG GEBRAUTE GETRÄNKE
26.15.1 UNTERNEHMENSÜBERSICHT
26.15.2 Umsatzanalyse
26.15.3 PRODUKTPORTFOLIO
26.15.4 GEOGRAFISCHE PRÄSENZ
26.15.5 NEUESTE ENTWICKLUNGEN
26.16 HALEWOOD INTERNATIONAL
26.16.1 UNTERNEHMENSÜBERSICHT
26.16.2 Umsatzanalyse
26.16.3 PRODUKTPORTFOLIO
26.16.4 GEOGRAFISCHE PRÄSENZ
26.16.5 NEUESTE ENTWICKLUNGEN
26.17 MOLSON COORS
26.17.1 UNTERNEHMENSÜBERSICHT
26.17.2 Umsatzanalyse
26.17.3 PRODUKTPORTFOLIO
26.17.4 GEOGRAFISCHE PRÄSENZ
26.17.5 NEUESTE ENTWICKLUNGEN
26.18 MARK ANTHONY BREWING (MIKE'S HARD)
26.18.1 UNTERNEHMENSÜBERSICHT
26.18.2 Umsatzanalyse
26.18.3 PRODUKTPORTFOLIO
26.18.4 GEOGRAFISCHE PRÄSENZ
26.18.5 NEUESTE ENTWICKLUNGEN
26.19 LA MARTINIQUAISE
26.19.1 UNTERNEHMENSÜBERSICHT
26.19.2 Umsatzanalyse
26.19.3 PRODUKTPORTFOLIO
26.19.4 GEOGRAFISCHE PRÄSENZ
26.19.5 JÜNGSTE ENTWICKLUNGEN
26.2 MARIE BRIZARD WEIN & SPIRITUOSEN (MBWS)
26.20.1 UNTERNEHMENSÜBERSICHT
26.20.2 Umsatzanalyse
26.20.3 PRODUKTPORTFOLIO
26.20.4 GEOGRAFISCHE PRÄSENZ
26.20.5 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
27 VERWANDTE BERICHTE
28 SCHLUSSFOLGERUNG
29 FRAGEBOGEN
30 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











