


Globale Marktsegmentierung für den Schiffbau nach Typ (Kreuzfahrtschiffe, Frachtschiffe, Militärschiffe, Schlepper, Fischereifahrzeuge, Bunkertanker, kleine Passagierschiffe und kleine Stückgutfrachter), Endverbraucher (Transport und Militär) – Branchentrends und Prognose bis 2032
Was sind die großen Takeaways des Schiffbaus
Der globale Schiffbaumarkt ist ein bedeutendes Wachstum, das durch steigende Nachfrage nach kommerziellen Schiffen, Schiffen und technologisch fortschrittlichen Schiffen für den Energietransport angetrieben wird. Fortschritte in der Schiffbautechnologie, wie Automatisierung, digitale Zwillingstechnologie undKI-getriebene Design-Optimierung, transformieren die Industrie durch Effizienzsteigerung und Reduzierung der Baukosten. Die zunehmende Einführung von LNG-getriebenen und hybriden Antriebssystemen trägt ebenfalls zur Markterweiterung bei, da die Reedereien sich auf die Verringerung der CO2-Emissionen und die Einhaltung strenger Umweltvorschriften konzentrieren. Asia-Pacific dominiert den Markt, mit Ländern wie China, Südkorea und Japan, die aufgrund starker staatlicher Unterstützung, fortgeschrittener Infrastruktur und qualifizierter Arbeitskräfte in der Schiffsproduktion führen. Der Verteidigungssektor treibt auch die Nachfrage, mit Nationen investieren in moderne Marineflotten für die maritime Sicherheit. Darüber hinaus steigt der Anstieg von intelligenten Schifflösungen, darunter IoT-fähigeFlottenmanagementund Echtzeit-Überwachung, revolutioniert den Schiffsbetrieb. Mit zunehmendem globalen Handel, Offshore-Öl- und Gasexploration und Nachhaltigkeitsgetriebenen Innovationen wird der Schiffbaumarkt in den kommenden Jahren weiter ausgebaut.
Was ist die Schiffbaugröße und -wachstumsrate
Wie pro Data Bridge Market Research Analysis Die globale Marktgröße für den Schiffbau wurde im Jahr 2024 auf 145,65 Mrd. USD geschätzt und wird bis 2032 auf 212,75 Mrd. USD prognostiziert, während der Prognosezeit 2025 bis 2032 ein CAGR von 4,85%. Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse.
Marktgröße und Prognose
- Globaler Marktwert (2024):145,65 Mrd. USD
- Voraussichtlicher Marktwert (2032):212.75 Mrd. USD
- Wettervorhersage CAGR (2024–2032):4.85%
Was ist der Haupttrend im Schiffbau
„Erhöhung der Zulassung von LNG-getriebenen und hybriden Antriebssystemen“
Ein prominenter Trend auf dem Schiffbaumarkt ist die zunehmende Übernahme von LNG-getriebenen und hybriden Antriebssystemen, um strenge Umweltvorschriften zu erfüllen und die CO2-Emissionen zu reduzieren. Mit globalen Anstrengungen zur Dekarbonisierung der maritimen Industrie integrieren die Reeder Zweistoffmotoren, Batteriespeichersysteme und energieeffiziente Designs, um den IMO 2023 Emissionsnormen zu entsprechen. Zum Beispiel haben die Samsung Heavy Industries und Hyundai Heavy Industries in Südkorea bei der Entwicklung von LNG-betankten Containerschiffen und Schüttgütern geführt, was die Treibhausgasemissionen im Vergleich zu herkömmlichen Dieselfahrzeugen deutlich senkt. Darüber hinaus hat China Merchants Energy Shipping vor kurzem Aufträge für mehrere Newcastlemax Bulk-Träger mit emissionsarmen Kraftstoff-Systemen, die den Wandel der Industrie auf nachhaltige Schifffahrt. Da Regierungen und Seeverkehrsorganisationen auf grüne Schiffbaulösungen drängen, wird die Nachfrage nach kraftstoffeffizienten Schiffen der nächsten Generation steigen und den globalen Schiffbaumarkt auf sauberere und nachhaltigere Seefahrten umgestalten.
Report Scope und Shipbuilding Marktsegmentierung
|
Attribute |
Schiffbau Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Markt für SchiffbauBegriff
Schiffbau ist der Prozess der Konstruktion, Konstruktion und Montage von verschiedenen Arten von Schiffsschiffen, einschließlich Frachtschiffe, Passagierschiffe, Militärschiffe, Fischerboote und Tanker, für kommerzielle, Verteidigung und industrielle Zwecke. Es umfasst mehrere Stufen, wie Rumpffertigung, Ausrüsten, Schweißen, Antriebssysteminstallation und Endprüfungen, um die Seetüchtigkeit und die Einhaltung internationaler Seeverkehrsvorschriften sicherzustellen.
Schiffbaumarktdynamik
Fahrer
- steigende Nachfrage nach kommerziellen Schiffen
Der Anstieg des globalen Handels und des Seeverkehrs hat die Nachfrage nach Frachtschiffen, Containerschiffen und Großtransportunternehmen deutlich belastet. Mit über 80% des globalen Handels, der über Seewege geführt wird, ist die Notwendigkeit von leistungsfähigen, kraftstoffeffizienten Schiffen zu einem allzeitlichen Höchstwert. Die Schifffahrtsunternehmen stellen immer mehr Aufträge für größere und technologisch fortschrittliche Schiffe zur Optimierung des Güterverkehrs und zur Senkung der Kosten. Zum Beispiel haben Maersk und MSC kürzlich in Containerschiffe der nächsten Generation investiert, die mit intelligenter Logistiktechnologie ausgestattet sind, um die Fracht- und Kraftstoffeffizienz zu verbessern. Diese steigende Nachfrage nach modernisierten kommerziellen Schiffen stellt den Schiffbau als eine entscheidende Industrie dar, die die Notwendigkeit einer kontinuierlichen Innovation und Produktionserweiterung vorantreibt.
- Annahme von Green Shipbuilding Technologies
Mit strengen Umweltvorschriften und zunehmendem Fokus auf nachhaltige maritime Praktiken zeigt die Schiffbauindustrie einen Wandel hin zu grünen Technologien. Die International Maritime Organization (IMO) 2023 Verordnungen betonen die Verringerung der CO2-Emissionen, führende Schiffbauunternehmen zur Entwicklung von LNG-getriebenen, wasserstoffbetriebenen und elektrischen Schiffen. Unternehmen wie Hyundai Heavy Industries und Mitsubishi Heavy Industries investieren in energieeffiziente Rumpfdesigns, windgestützte Antriebssysteme und emissionsarme Motoren, um diese Vorschriften einzuhalten. Zum Beispiel hat Maersk seine erste kohlenstoffneutral gestartetMethanol-betriebenes Containerschiff, das einen Maßstab für eine nachhaltige Schifffahrt darstellt. Diese zunehmende Betonung auf umweltfreundliche Schiffbau dient als ein wichtiger Treiber für die Neugestaltung der Zukunft des Seeverkehrs.
Möglichkeiten
- Wachstum des Schiffbaus in Marine und Verteidigung
Die steigenden geopolitischen Spannungen und die zunehmenden Verteidigungsbudgets weltweit haben zu einem signifikanten Wachstum des Schiffsbaus in Marine und Verteidigung geführt. Regierungen investieren in fortgeschrittene Kriegsschiffe, U-Boote und Patrouillenschiffe, um ihre maritime Sicherheit und strategische Präsenz zu verbessern. So haben die USA und die USA ihre Schiffsbeschaffungsbemühungen verstärkt, mit der US-Marine plant, ihre Flotte von nuklearen U-Booten und gelenkten Raketenzerstörern zu erweitern. In ähnlicher Weise investieren China und Indien stark in heimische Schiffbauprogramme, wie Indiens Projekt 75 für indigene U-Boote und Chinas Typ 055 Zerstörer. Diese Erweiterung stellt eine lukrative Marktchance für Schiffsbauer dar, da Verteidigungsverträge oft zu langfristigen Kooperationen und technologischen Fortschritten im Schiffbau führen.
- Steigende Fortschritte in der Smart Ship Technologie
Die Schiffbauindustrie erlebt eine digitale Transformation mit der Integration von KI, IoT undDigitaler ZwillingTechnologie, die die Entwicklung von intelligenten Schiffen ermöglicht. Diese Technologien ermöglichen eine autonome Navigation, vorausschauende Wartung, Echtzeit-Leistungsüberwachung und eine verbesserte Kraftstoffeffizienz, was die Betriebskosten und die menschlichen Fehler erheblich reduziert. Führende Industrie-Spieler wie Rolls-Royce und Samsung Heavy Industries investieren in intelligente intelligente Schiffe, mit Rolls-Royce sein Konzept für autonome Frachtschiffe, die ohne Bordpersonal arbeiten. Darüber hinaus entwickelt Samsung Heavy Industries Schiffe der nächsten Generation mit IoT-basierten Überwachungssystemen, verbessert die Schiffsleistung und reduziert Ausfallzeiten. Die wachsende Nachfrage nach digitalisierten und AI-getriebenen Schiffen bietet den Schiffbauern eine große Marktchance für intelligente maritime Lösungen und einen Wettbewerbsvorteil in der Branche.
Zurückhaltungen/Herausforderungen
- Hohe Produktionskosten
Die Schiffbauindustrie steht vor großen Herausforderungen aufgrund steigender Produktionskosten, vor allem durch die steigenden Rohstoffpreise wie Stahl und Aluminium. Mit dem Ziel der Reeder, leistungsfähige und kraftstoffeffiziente Gefäße zu produzieren, hat die Nachfrage nach spezialisierten Legierungen und korrosionsbeständigen Materialien erhöhte, weitere eskalierende Kosten. Darüber hinaus hat die Integration von fortschrittlichen Automatisierungs- und digitalen Schiffbautechnologien, wie z.B. AI-getriebene Design-Systeme und robotisches Schweißen, die Investitionskosten erhöht. Auch die Arbeitskosten sind gestiegen, da die Industrie hochqualifizierte Arbeitskräfte benötigt, um diese anspruchsvollen Systeme zu betreiben und zu pflegen. Zum Beispiel investieren in Südkorea Schiffsbauer wie Hyundai Heavy Industries stark in die Automatisierung, um die Arbeitsabhängigkeit zu reduzieren, aber der Übergang bleibt kostspielig. Diese finanziellen Belastungen machen es für kleine und mittelständische Werften schwierig, sich zu bewerben und die Markterweiterung zu begrenzen.
- Stringent Umweltvorschriften
Der Schiffbausektor steht unter immensem Druck, strenge Umweltvorschriften einzuhalten, insbesondere die von der Internationalen Seeschifffahrtsorganisation (IMO) zur Verringerung der Treibhausgasemissionen auferlegten. Der Übergang zu umweltfreundlichen Antriebssystemen, wie z.B. LNG, Wasserstoff und Ammoniak-basierten Kraftstoffen, erfordert erhebliche Investitionen in die Forschung und die Umrüstung bestehender Flotten, was zu Produktionskosten führt. Schiffsbauer sind auch verpflichtet, energieeffiziente Rumpfdesigns, Abgasreinigungssysteme und Hybridantriebstechnologien zu integrieren, um Nachhaltigkeitsziele zu erreichen. Zum Beispiel investiert Mitsubishi Heavy Industries in Ammoniak-betankte Schiffsdesigns, um die IMO 2050-Dekarbonisierungsziele auszurichten, aber die Annahme solcher Technologien bleibt teuer und logistisch komplex. Diese regulatorische Belastung erhöht die Betriebskosten und stellt den traditionellen Schiffsbauern eine Herausforderung dar, wettbewerbsfähig zu bleiben und gleichzeitig die Einhaltung der sich entwickelnden globalen Umweltstandards zu gewährleisten.
Dieser Marktbericht enthält Details zu neuen Entwicklungen, Handelsregelungen, Import-Export-Analyse, Produktionsanalyse, Wertschöpfungskettenoptimierung, Marktanteil, Auswirkungen von inländischen und lokalisierten Marktteilnehmern, Analysen von Möglichkeiten in Bezug auf neue Einnahmetaschen, Änderungen der Marktordnung, strategische Marktwachstumsanalyse, Marktgröße, Kategorie Marktwachstum, Anwendungsnischen und Dominanz, Produktzulassungen, Produkteinführungen, geographische Erweiterungen, technologische Innovationen auf dem Markt. Um weitere Informationen zum Marktkontakt Data Bridge Market Research für einen Analyst Brief zu gewinnen, wird unser Team Ihnen dabei helfen, eine fundierte Marktentscheidung zur Erreichung des Marktwachstums zu treffen.
Wie ist das Segment Schiffbau
Der Markt wird auf Basis von Typ und Endbenutzer segmentiert. Das Wachstum unter diesen Segmenten hilft Ihnen dabei, einige Wachstumssegmente in den Branchen zu analysieren und den Anwendern einen wertvollen Marktüberblick und Markteinsichten zu bieten, um ihnen dabei zu helfen, strategische Entscheidungen zur Identifizierung von Kernmarktanwendungen zu treffen.
Art
- Kreuzfahrtschiffe
- Frachtschiffe
- Militärschiffe
- Schlepper
- Fischereifahrzeuge
- Bunker Tanks
- Kleine Passagierschiffe
- Kleine General Cargo Carrier
Benutzer
- Verkehr
- Militär
Welche Region hält den größten Teil der Wie wird Schiffbau segmentiert
Der Markt wird analysiert und Marktgrößeneinsichten und Trends werden von Land, Typ und Endbenutzer wie oben beschrieben bereitgestellt.
Die in den Marktbericht einbezogenen Länder sind U.S., Kanada und Mexiko in Nordamerika, Deutschland, Frankreich, U.K., Niederlande, Schweiz, Belgien, Russland, Italien, Spanien, Türkei, Rest Europas in Europa, China, Japan, Indien, Südkorea, Singapur, Malaysia, Australien, Thailand, Indonesien, Philippinen, Rest Asien-Pazifik (APAC) in Asien-Pazifik (APAC), Saudi-Arabien, USA.
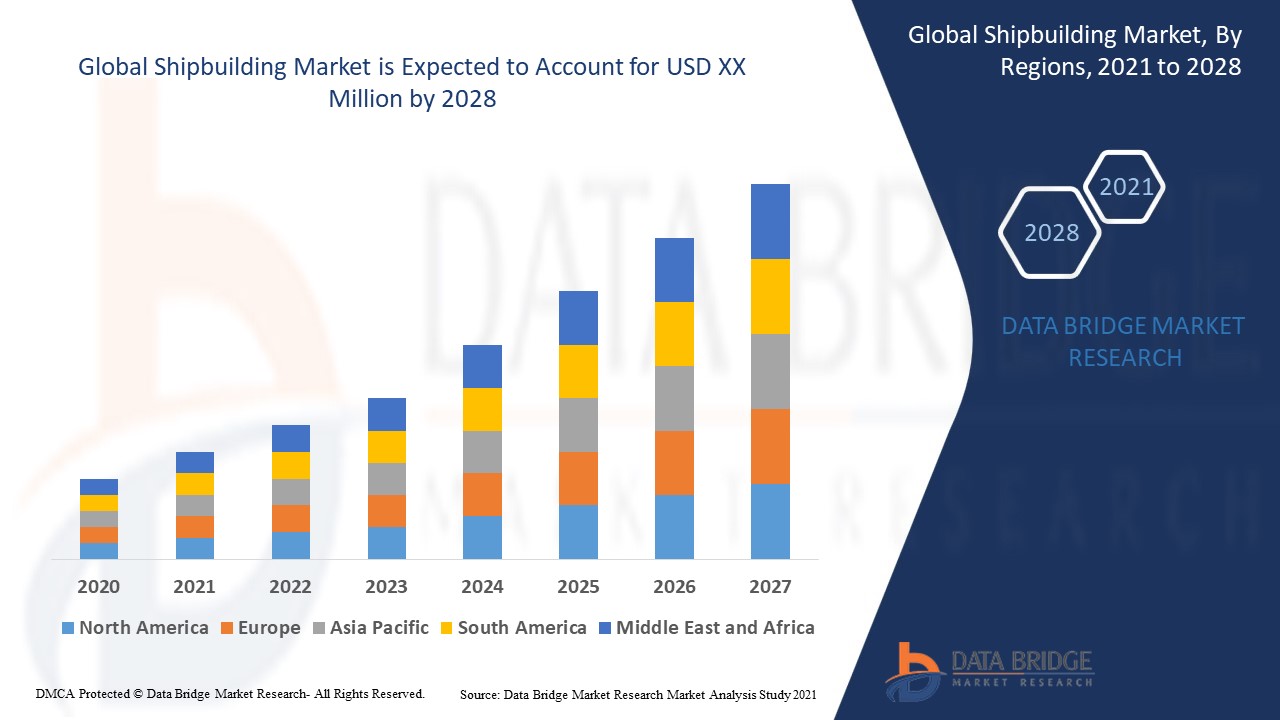
Asia-Pacific dominiert den Schiffbaumarkt aufgrund verschiedener Regierungsinitiativen, die darauf abzielen, die Schiffbauindustrie zu stärken und die inländischen Produktionsmöglichkeiten zu steigern. Darüber hinaus treibt die steigende Nachfrage nach LNG-betankten Motoren die Übernahme umweltfreundlicher und kraftstoffeffizienter Schiffe in der gesamten Region voran. Die zunehmende Nutzung des Schiffsbaus im Personenverkehr, im Frachtverkehr und in anderen Industrieanwendungen trägt zur Markterweiterung bei. Mit raschem Wirtschaftswachstum, Ausweitung der Handelsrouten und technologischen Fortschritten im Schiffbau wird der Schiffbaumarkt in Asien-Pazifik voraussichtlich während der Prognoseperiode ein beträchtliches Wachstum verzeichnen.
Nordamerika wird während der Prognosezeit am schnellsten Wachstum im globalen Schiffbaumarkt prognostiziert. Dieses Wachstum wird durch zunehmende Investitionen in die Marineverteidigung, steigende Nachfrage nach kommerziellen Schiffen und Fortschritte in den Schiffbautechnologien angetrieben. Darüber hinaus sollen staatliche Initiativen und Kooperationen mit privaten Unternehmen die regionalen Produktionskapazitäten verbessern. Die Erweiterung der Hafeninfrastruktur und der Fokus auf nachhaltige Schiffbaupraktiken tragen weiter zum Marktwachstum bei.
Der Länderteil des Berichts liefert auch individuelle Marktbeeinflussungsfaktoren und Regulierungsänderungen im Inland, die die aktuellen und zukünftigen Trends des Marktes beeinflussen. Datenpunkte wie Downstream- und Upstream-Wert-Kettenanalyse, technische Trends und Porter fünf Kräfteanalysen, Fallstudien sind einige der Pointer, die verwendet werden, um das Marktszenario für einzelne Länder zu prognostizieren. Auch die Präsenz und Verfügbarkeit globaler Marken und deren Herausforderungen, die sich aufgrund eines großen oder knappen Wettbewerbs von lokalen und inländischen Marken stellen, werden die Auswirkungen von Inlandstarifen und Handelsrouten in Betracht gezogen und bieten eine Prognoseanalyse der Länderdaten.
Welche sind die Top-Unternehmen im Schiffbau
Die Marktkonkurrenzlandschaft bietet Details von Wettbewerbern. Details enthalten sind Unternehmensübersicht, Unternehmensfinanzen, Umsatzerzeugnis, Marktpotenzial, Investitionen in Forschung und Entwicklung, neue Marktinitiativen, globale Präsenz, Produktionsstandorte und Anlagen, Produktionskapazitäten, Unternehmensstärken und Schwächen, Produktstart, Produktbreite und Breite, Anwendungs Dominanz. Die oben genannten Datenpunkte beziehen sich nur auf den Marktfokus der Unternehmen.
Marktführer im Schiffbau sind:
- Hyundai Heavy Industries Co., Ltd. (Südkorea)
- Hanwha Group(Südkorea)
- SAMSUNG HEAVY INDUSTRIES(Südkorea)
- MITSUBISHI HEAVY INDUSTRY, LTD.(Japan)
- TSUNEISHI SHIPBUILDING Co. Ltd. (Japan)
- IMABARI SHIPBUILDING CO., LTD. (Japan)
- Northstar Ship Chandler Inc. (USA)
- LARSEN & TOUBRO LIMITED. (Indien)
- JSC United Shipbuilding Corporation (Russland)
- Sumitomo Heavy Industries, Ltd. (Japan)
- Hanjin Heavy Industries and Construction Holdings Co. Ltd. (Südkorea)
- Jiangsu New Yangzi Shipbuilding Co., Ltd. (China)
Was sind die neuesten Entwicklungen im Schiffbau
- Im Juni 2024 platzierte China Merchants Energy Shipping eine Bestellung mit New Times Shipbuilding für mehrere Newcastlemax Bulk-Träger. Das Hong Kong-basierte Unternehmen hat die Jiangsu-basierte Werft beauftragt, acht konventionellen Schiffskraftstoff 210.000-Dwt-Schiffe zu bauen, mit der Lieferung für 2028 geplant
- Im Juni 2024 unterzeichneten Damen Shipyards eine Vereinbarung mit der Portland Harbour Authority (PHA) in der U.K., um den Damen ASD Tug 2111 zu liefern, einer seiner neuesten Tugboat-Modelle. Der 21-Meter-lange ASD Tug 2111 ist sehr manövrierbar und kann einen 50-Ton-Bollardzug erzeugen
- Im August 2023 kündigte die kanadische Regierung eine Investition von 463 Mio. CAD (345 Mio. USD) in die Schiffbauinfrastruktur an, um das Programm Surface Combatant (CSC) voranzutreiben. Die Finanzierung wird den Bau von 15 neuen Kriegsschiffen für die Royal Canadian Navy unterstützen und wird verwendet werden, um Irving Shipyard und angrenzende Einrichtungen in Nova Scotia für den Bau vorzubereiten, gesetzt im nächsten Jahr
- Im Mai 2023 enthüllte Vard Marine Inc. zusammen mit Team Vigilance Partnern Heddle Shipyards, Thales Canada, SH Defence und Fincantieri den Vigilance Offshore Patrol Vessel auf der CANSEC 2023. Diese Partner bringen umfangreiches Know-how in Schiffsdesign, Konstruktion, Kampf- und Offboard-Systemintegration, modulare Nutzlastsysteme und Life-Cycle-Lösungen
- Im Mai 2023 startete Garden Reach Shipbuilders and Engineers Ltd das GRSE Accelerated Innovation Nurturing Scheme (GAINS) um technologische Weiterentwicklungen im Schiffsdesign und -bau voranzutreiben. Diese Initiative zielt darauf ab, aktuelle und neue Herausforderungen im Schiffbau zu bewältigen und gleichzeitig die Ziele von Atmanirbhar Bharat auszurichten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











