



Segmentierung des globalen Marktes für ventrikuläre Unterstützungssysteme nach Produkt (linksventrikuläre, rechtsventrikuläre und biventrikuläre Unterstützungssysteme), Anwendung (Überbrückungstherapie bis zur Transplantation (BTT), Dauertherapie, Überbrückungstherapie bis zur Genesung (BTR) und Überbrückungstherapie bis zur Transplantationskandidatur (BTC)), Design (transkutane und implantierbare ventrikuläre Unterstützungssysteme), Typ (pulsierender und kontinuierlicher Fluss), Alter (unter 18, 19–36, 40–59, 60–79 und über 80 Jahre) und Endnutzer (Krankenhäuser, häusliche Pflege und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Ventricular Assist Device Market Size und Growth Rate
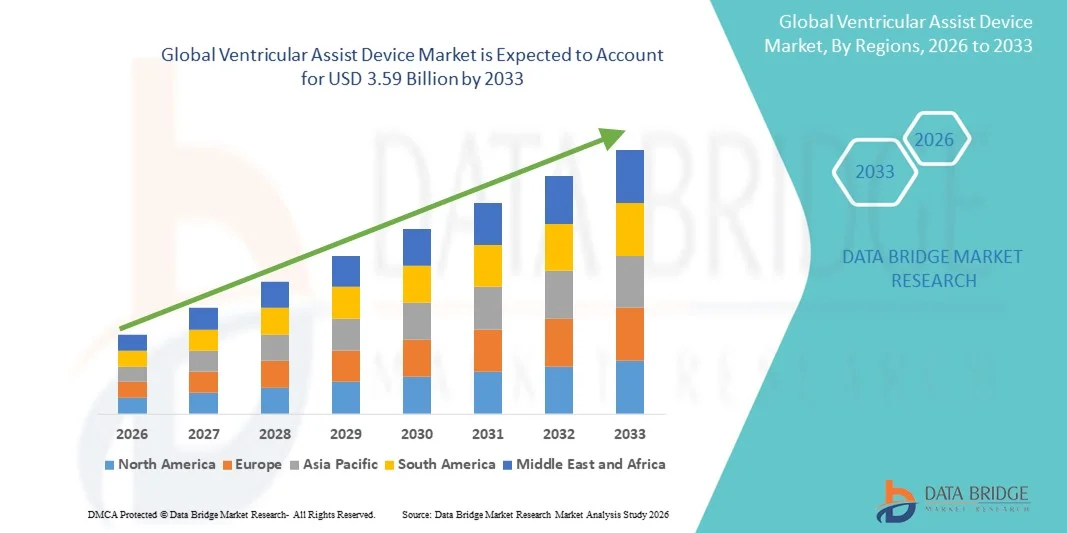
- Wie pro Data Bridge Market Research Analysis Globale ventrikuläre Assistenzgeräte Marktgröße wurde geschätzt1,51 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,59 Milliarden USD bis 2033, beiCAGR von 11,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Prävalenz derHerzinsuffizienz, zunehmende Anzahl von Herzoperationen und Fortschritte bei mechanischen Kreislaufunterstützungstechnologien, die Patientenergebnisse und Gerätesicherheit verbessern
- Darüber hinaus verstärkt die zunehmende Sensibilisierung zwischen Klinikern und Patienten über langfristige Behandlungsoptionen für einen endstufigen Herzinsuffizienz sowie die Ausweitung der Rückzahlungspolitik in entwickelten und aufstrebenden Märkten die Einführung von VADs als kritische Intervention für die Herzunterstützung. Diese konvergierenden Faktoren beschleunigen die Aufnahme von ventrikulären Assistenzeinrichtungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1.51 Milliarden
- Voraussichtlicher Marktwert (2033): USD 3.59 Milliarden
- Wettervorhersage CAGR (2026–2033): 11.40%
Was sind die großen Takeaways des Ventricular Assist Device Market
- Ventrikuläre Assistenz-Geräte, die mechanische zirkulierende Unterstützung für Patienten mit fortgeschrittenem Herzinsuffizienz bieten, sind in beiden Anwendungen für Bridge-to-Transplantation und Langzeittherapie aufgrund ihrer Fähigkeit, Herzleistung zu verbessern, Lebensqualität zu verbessern und Mortalitätsrisiken zu reduzieren
- Die steigende Akzeptanz von ventrikulären Assistenzgeräten wird in erster Linie durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, das wachsende Bewusstsein für fortgeschrittene Herzinsuffizienz Behandlungen und technologische Fortschritte bei der Geräteminiaturisierung, Haltbarkeit und Biokompatibilität angetrieben
- Nordamerika dominierte den ventrikulären Assistenz-Gerätemarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch hohe Gesundheitsausgaben, fortschrittliche Herz-Kreislauf-Infrastruktur und die Präsenz führender Gerätehersteller, wobei die USA ein erhebliches Wachstum in VAD-Implantaten, insbesondere in Bridge-to-Transplantations- und Zieltherapieanwendungen, beobachten.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im ventrikulären Assistenz-Gerät Markt während der Prognosezeit durch die Erhöhung der Herz-Kreislauf-Prävalenz, die Ausweitung der Gesundheitsinfrastruktur und steigende Investitionen in fortgeschrittene medizinische Technologien
- Links ventrikuläre Assistenzgeräte (LVADs) dominierten das Produktsegment des ventrikulären Assistenzgerätemarktes mit einem Marktanteil von 51,2% im Jahr 2025, angetrieben durch ihre weit verbreitete klinische Adoption, starke Wirksamkeit bei der Verbesserung der Patientenergebnisse und bevorzugt als Standardtherapie für Patienten mit schwerer linksventrikulärer Dysfunktion
Report Scope und Ventricular Assist Device Market Segmentation
|
Attribute |
Ventricular Assist Device Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die wichtigsten Trends im Ventricular Assist Device Market
Ausschreibungen in Fully Implantable und Wireless VADs
- Ein signifikanter und beschleunigter Trend im globalen ventrikulären Assistenzsystemmarkt ist die Entwicklung vollimplantierbarer und drahtloser Systeme, die Infektionsrisiken reduzieren und die Patientenmobilität verbessern
- Zum Beispiel verfügt das Abbott HeartMate 3 LVAD über eine drahtlose Datenübertragung und kleinere implantierbare Komponenten, wodurch Patienten mehr Freiheit und Krankenhausbesuche reduziert werden können.
- Technologische Verbesserungen in Sensoren, Fernüberwachung und Gerätehaltbarkeit ermöglichen eine Echtzeit-Tracking der Geräteleistung und Patientenhämodynamik, wodurch präzisere Therapieeinstellungen erreicht werden
- Integration mit Telemedizin-Plattformen ermöglicht es Klinikern, Patienten fern zu überwachen, Therapieparameter anzupassen und Komplikationen früher zu erkennen, langfristige Patientenergebnisse zu verbessern
- Die Zusammenarbeit zwischen VAD-Herstellern und digitalen Gesundheitsunternehmen ermöglicht KI-getriebene Vorhersageanalysen, Gerätestörungen und Patientenkomplikationen zu antizipieren, bevor sie auftreten
- Die zunehmende Miniaturisierung und Portabilität von VAD-Komponenten erweitern die ambulanten Managementmöglichkeiten, sodass Patienten einen normaleren Lebensstil aufrecht erhalten, während die Unterstützung
- Dieser Trend zu weniger invasiven, vernetzten und patientenzentrierten VAD-Lösungen führt zu einer Neudefinition der klinischen Erwartungen und der Lebensqualität von Herzinsuffizienzpatienten
- Die Einführung fortschrittlicher, vollständig implantierbarer und kabelloser VADs steigt über die Anwendungen der Bridge-to-Transplantation und der Zieltherapie hinweg, da Gesundheitsdienstleister verbesserte Sicherheit, Komfort und Patientenunabhängigkeit priorisieren
Ventricular Assist Device Market Dynamics
Fahrer
Erhöhung der Prävalenz von Herzfehlern und Herz-Kreislauf-Krankheiten
- Die steigende Prävalenz fortgeschrittener Herzinsuffizienz und anderer Herz-Kreislauf-Erkrankungen ist ein primärer Treiber, der die Nachfrage nach ventrikulären Assistenz-Geräten weltweit treibt
- Zum Beispiel berichtete Medtronic im März 2025 eine Zunahme der LVAD-Implantationen, die von der wachsenden Zahl der endstufigen Herzinsuffizienzpatienten, die auf die Herztransplantation warten, angetrieben wurden.
- VADs bieten eine lebenssparende mechanische zirkulatorische Unterstützung für Patienten, die für Herztransplantationen oder jene, die auf die Verfügbarkeit von Spendern warten, nicht förderfähig sind und ihnen eine kritische therapeutische Intervention ermöglichen
- Die Bewusstseinsbildung bei Klinikern und Patienten hinsichtlich verbesserter Überlebensraten und qualitativ hochwertiger Leistungen ist die Förderung einer breiteren Akzeptanz von VADs in Krankenhäusern und Herzpflegezentren.
- Steigerung der Rückerstattungsunterstützung, bessere Gesundheitsinfrastruktur und der Ausbau spezialisierter Herzinsuffizienzprogramme fördern die Aufnahme von VADs in entwickelten und aufstrebenden Märkten
- Technologische Fortschritte bei Durchlaufgeräten und Fernüberwachung erhöhen die Gerätesicherheit und das Patientenmanagement, weitere Fahrannahme
- Steigende Investitionen in die klinische Forschung und Entwicklung für pädiatrische und risikoreiche Patientenpopulationen erweitern den förderfähigen Patientenpool für ventrikuläre Assistenzgeräte
Zurückhaltung/Challenge
Hohe Kosten- und gerätebedingte Komplikationen
- Die hohen anfänglichen Kosten von ventrikulären Assistenzeinrichtungen sowie die laufende Wartung und Nachsorge sind nach wie vor eine erhebliche Barriere für eine breitere Adoption, insbesondere in preisempfindlichen Regionen.
- So haben z.B. längere Krankenhausaufenthalte und gerätebezogene Komplikationen wie Thrombose oder Infektionen einige Patienten und Gesundheitsdienstleister über VAD-Implantation vorsichtig gemacht.
- Komplexe chirurgische Verfahren und nachoperative Management-Anforderungen beschränken die Zugänglichkeit zu spezialisierten Herzzentren, das Marktwachstum in Regionen mit eingeschränkter Gesundheitsinfrastruktur
- Obwohl technologische Fortschritte negative Ereignisse reduzieren, Bedenken in Bezug auf langfristige Gerätesicherheit, Antikoagulation Therapie Management und Patienten Compliance weiterhin Herausforderung Adoption
- Die Überwindung dieser Barrieren durch Kostenoptimierung, verbesserte Gerätesicherheit, klinische Schulungsprogramme und eine verbesserte postoperative Unterstützung ist entscheidend für ein nachhaltiges Wachstum im ventrikulären Assistenzgerätemarkt
- Begrenzte Bewusstseins- und Wissenslücken bei Patienten und Pflegepersonen in Bezug auf Gerätemanagement und Komplikationsprävention können die Adoptionsraten behindern
- Regulatorische Hürden und strenge Zulassungsverfahren in bestimmten Ländern können die Einführung neuer VAD-Technologien verzögern, was die Gesamtmarkterweiterung beeinflusst
Ventricular Assist Device Market Scope
Der Markt wird auf Basis von Produkt, Anwendung, Design, Art, Alter und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der ventrikuläre Assistor (VAD)-Markt in linke ventrikuläre Assistenzeinrichtungen (LVADs), rechtsventrikuläre Assistenzeinrichtungen (RVADs) und biventrikuläre Assistenzeinrichtungen (BiVADs) segmentiert. Das LVAD-Segment dominierte den Markt mit dem größten Umsatzanteil von 51,2% im Jahr 2025, angetrieben durch seine weit verbreitete klinische Adoption und Wirksamkeit bei der Unterstützung von Patienten mit schwerer linksventrikulärer Dysfunktion. LVADs sind aufgrund ihrer nachgewiesenen Verbesserung des Überlebens und der Lebensqualität für die Bridge-to-Transplant- und Zieltherapie bevorzugt. Krankenhäuser und spezialisierte Herzzentren bevorzugen LVADs aufgrund ihrer Kompatibilität mit fortschrittlicher Durchlauftechnologie, Fernüberwachung und starken klinischen Ergebnissen. Kontinuierliche FuE-Investitionen führender Hersteller haben die Lebensdauer, die Sicherheit und den Komfort der Geräte weiter verbessert. Physician Vertrautheit und ein etablierter Track Record verstärken weiterhin die Dominanz des LVAD Segments.
Das BiVAD-Segment wird aufgrund steigender Fälle von biventrikulärer Herzinsuffizienz und komplexen Herzzuständen voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten. BiVADs bieten gleichzeitige Unterstützung für beide ventricles, adressieren schwere Multi-Kammer Herz Funktionsstörung. So berichtete SynCardia im März 2025 über eine verstärkte Adoption von BiVADs für Patienten mit endstufigem biventrikulärem Ausfall. Technologische Innovationen, einschließlich Miniaturisierung und verbesserte Biokompatibilität, beschleunigen das Wachstum. Erweiterung der Erstattungsdeckung und zunehmendes Bewusstsein bei Klinikern und Patienten unterstützen die Adoption weiter. Auch aufstrebende Märkte mit steigender Herz-Kreislauf-Erkrankung tragen zur schnellen BiVAD-Adoption bei.
- Anwendung
Auf der Basis der Anwendung wird der VAD-Markt in die Bridge-to-transplant (BTT) Therapie, Zieltherapie, Bridge-to-Recovery (BTR) Therapie und Bridge-to-Candacy (BTC) Therapie segmentiert. Das BTT-Therapiesegment dominierte den Markt im Jahr 2025 aufgrund seiner kritischen Rolle bei der Unterstützung von Patienten, die die Herztransplantation erwarten. BTT VADs stabilisieren Hämodynamik, verbessern Überlebensraten und sind die bevorzugte Wahl in fortgeschrittenen Herzinsuffizienzzentren. Krankenhäuser priorisieren BTT VADs aufgrund etablierter klinischer Protokolle und Post-Implantation Pflegeinfrastruktur. Kontinuierliche LVADs und Fernüberwachungssysteme verbessern das Patientenmanagement und verstärken die Dominanz. Physische Vertrautheit, positive langfristige Ergebnisse und starke postchirurgische Unterstützung tragen auch zur Führung dieses Segments bei.
Die Bestimmungstherapie wird voraussichtlich die schnellste CAGR während 2026–2033 beobachten, die von Patienten, die für Herztransplantationen nicht förderlich sind, angetrieben wird. Zum Beispiel berichtete Abbott im Jahr 2025 über steigende Zieltherapie-VAD-Implantate bei älteren und risikoreichen Patienten. Technologische Verbesserungen in der Gerätesicherheit, der Portabilität und der Fernüberwachung verstärken die Annahme. Die Ausweitung der Rückzahlungspolitik und die Sensibilisierung der Kliniker und Patienten unterstützen das Marktwachstum weiter. Fortgeschrittene Durchlaufgeräte und erweiterte Patiententrainingsprogramme fördern ebenfalls die Adoption.
- von Design
Der Markt wird auf Basis des Designs zu transkutanen ventrikulären Assistenzeinrichtungen (tVADs) und implantierbaren ventrikulären Assistenzeinrichtungen (iVADs) segmentiert. Das iVAD-Segment dominierte im Jahr 2025 aufgrund seines vollständig implantierbaren Designs, der Reduzierung des Infektionsrisikos und der Verbesserung der Patientenmobilität. iVADs ermöglichen langfristige Unterstützung mit minimalen externen Komponenten, Verbesserung des Komforts und der Lifestyle-Integration. Continuous-flow iVADs bieten hohe Effizienz, Haltbarkeit und Remote Monitoring-Optionen. Die starke Adoption wird von Krankenhäusern und spezialisierten Herzzentren unterstützt. Patientenpräferenz für weniger invasive und komfortablere Lösungen verstärkt die Dominanz dieses Segments. Kontinuierliche Innovation in der implantierbaren Gerätetechnologie sorgt für verbesserte Überlebensergebnisse und klinische Zuverlässigkeit.
Das tVAD-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch eine geringere verfahrenstechnische Komplexität und Verwendung in temporären Support-Szenarien bedingt ist. So werden z.B. in akuten Herzinsuffizienzfällen vermehrt tVAD zur Brücken-zu-Recovery-Therapie eingesetzt. Technologische Fortschritte bei der Antriebssicherheit, dem verringerten Infektionsrisiko und der Fernüberwachung tragen zu einer raschen Annahme bei. Die Ausweitung des Einsatzes in Schwellenländern und die zunehmende Sensibilisierung der Kliniker unterstützen auch das Wachstum. Technologische Fortschritte, die die Antriebssicherheit, die einfache Implantation und die Patientenüberwachung verbessern, erhöhen das Wachstum weiter.
- Typ
Auf der Grundlage des Typs wird der Markt in pulsierende Strömung und kontinuierliche Strömung segmentiert. Kontinuierlich-flow-Geräte dominierten den Markt im Jahr 2025 mit einem Anteil von 46,5% aufgrund ihrer geringeren Größe, verbesserter Effizienz und langfristiger Zuverlässigkeit. Kontinuierlich fließende VADs sind aufgrund besserer Überlebensergebnisse und reduzierter Komplikationen für Brücken-zu-Transplantations- und Zieltherapie bevorzugt. Erweiterte Sensorintegration und Fernüberwachung verbessern das klinische Management und die Patientenhaftung. Krankenhäuser und spezialisierte Zentren bevorzugen Durchlaufgeräte für ihre langfristige Leistung. Physisches Vertrauen und bewährte klinische Ergebnisse verstärken ihre Dominanz.
Pulsatile-Flow-Geräte werden erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, insbesondere bei pädiatrischen oder kleinbodierten Patienten, beobachtet wird. So werden z.B. pulsatile-flow VADs für Kinder und Patienten mit spezifischen klinischen Anforderungen gewählt. Technologische Verbesserungen in der Miniaturisierung, Gerätestabilität und Sicherheitsprotokolle unterstützen das Wachstum. Aufstrebende Märkte mit der Entwicklung der Gesundheitsinfrastruktur bieten auch Chancen für die pulsatile-flow-Adoption. Das zunehmende Bewusstsein zwischen Klinikern und Pflegepersonen ist eine weitere treibende Adoption in Nischenpatientengruppen.
- Von Alter
Auf der Grundlage des Alters wird der Markt in unter 18, 19–36, 40–59, 60–79 und über 80. Die Altersgruppe von 60 bis 79 Jahren dominierte den Markt im Jahr 2025 aufgrund einer höheren Prävalenz fortgeschrittener Herzinsuffizienz und Komorbiditäten. Diese Bevölkerung stellt die Mehrheit der Kandidaten für die Bridge-to-transplantation und Zieltherapie dar. Klinische Ergebnisse und Unterstützung bei der Nachimplantation sind gut dokumentiert und sorgen für eine starke Adoption. Krankenhäuser konzentrieren sich auf diese Altersgruppe für VAD-Implantationsprogramme. Physische Vertrautheit und positive langfristige Ergebnisse stärken die Marktführerschaft. Das Segment profitiert von laufenden Verbesserungen der Gerätesicherheits- und Überwachungstechnologien.
Die unter 18-Jährige wird voraussichtlich die schnellste Wachstumsrate in den Jahren 2026–2033 beobachten, die durch die pädiatrische VAD-Entwicklung und das Bewusstsein für angeborene und erworbene Herzbedingungen gefördert wird. So ermöglichen spezialisierte miniaturisierte Geräte eine breitere pädiatrische Adoption. Wachsende Kinderdiatrische Herzprogramme, technologische Innovation und aufstrebende Markterweiterung unterstützen auch das Wachstum. Kontinuierliche R&D im pädiatrischen VAD-Design verbessert die Annahme. Fortschritte bei miniaturisierten Geräten und spezialisierten Kinderpflegeprogrammen erleichtern das Wachstum in diesem Segment.
- Von End-Users
Auf der Grundlage von Endnutzern wird der Markt in Krankenhäuser, Heimpflege-Setups und andere segmentiert. Krankenhäuser dominierten den Markt im Jahr 2025 mit dem größten Umsatzanteil aufgrund chirurgischer Expertise, Überwachungsinfrastruktur und Post-Implantation Pflegeanforderungen. Große Herzzentren führen Adoption für Brücken-zu-Transplantations- und Zieltherapie-Patienten. Krankenhäuser bieten umfassende vor- und postoperative Unterstützung, um ein höheres Überleben der Patienten zu gewährleisten. Klinische Vertrautheit und Infrastrukturinvestitionen stärken die Dominanz. Starke Zusammenarbeit zwischen Krankenhäusern und VAD-Herstellern unterstützt Innovation und Adoption.
Home Care-Setups werden erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben von Telemedizin,Remote Patientenüberwachung, und tragbare VAD-Systeme. Zum Beispiel bevorzugen Patienten zunehmend Erholung und Langzeitpflege zu Hause. Fortschritte in der Geräteportabilität, Sicherheit und Remote-Support-Systeme beschleunigen die Adoption. Erweiterung der heimischen Gesundheitsprogramme in Schwellenländern stärkt das Wachstum. Erhöhter Patientenkomfort und reduzierte Krankenhauskosten sind zusätzliche Faktoren, die das Segmentwachstum unterstützen.
Ventricular Assist Device Market Regionale Analyse
- Nordamerika dominierte den ventrikulären Assistenz-Gerätemarkt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch hohe Gesundheitsausgaben, fortschrittliche Herz-Kreislauf-Infrastruktur und die Präsenz führender Gerätehersteller, wobei die USA ein erhebliches Wachstum in VAD-Implantaten, insbesondere in Bridge-to-Transplantations- und Zieltherapieanwendungen, beobachten.
- Patienten und Gesundheitsdienstleister in der Region priorisieren aufgrund ihrer nachgewiesenen klinischen Ergebnisse, Zuverlässigkeit und Integration mit kontinuierlichen Monitoring- und Telegesundheitsplattformen fortschrittliche Herzpflegelösungen, einschließlich VADs.
- Diese weit verbreitete Adoption wird durch hohe Gesundheitsausgaben, das Vorhandensein von wichtigen VAD-Herstellern und eine starke Erstattungsdeckung unterstützt, indem VADs als bevorzugte Behandlungsoption für Bridge-to-Transplant- und Zieltherapie-Patienten festgelegt werden
US Ventricular Assist Device Market Insight
Der US-amerikanische ventrikuläre Assistenz-Gerätemarkt erfasste den größten Umsatzanteil von 82 % im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz von fortgeschrittenem Herzinsuffizienz und eine etablierte Gesundheitsinfrastruktur getrieben wurde. Patienten und Kliniker verlassen sich zunehmend auf VADs für Brücken-zu-Transplantations- und Zieltherapie, unterstützt durch bewährte klinische Ergebnisse und langfristige Überlebensvorteile. Die zunehmende Integration von Durchlaufgeräten, Fernüberwachungssystemen und Telegesundheitslösungen fördert den Markt weiter. Darüber hinaus tragen die günstigen Erstattungspolitiken, die Präsenz führender VAD-Hersteller und starke FuE-Aktivitäten maßgeblich zur Markterweiterung bei. Auch der Trend zur patientenzentrierten Pflege und zu hauseigenen Monitoringprogrammen treibt die Adoption voran.
Europa Ventricular Assist Device Market Insight
Der Markt für ventrikuläre Unterstützungsgeräte in Europa soll sich während der gesamten Prognosezeit mit einem beträchtlichen CAGR ausweiten, vor allem durch die steigende Prävalenz von Herzinsuffizienz und das Bewusstsein für fortgeschrittene Herztherapien. Die Nachfrage nach mechanischer Kreislaufunterstützung in Krankenhäusern und spezialisierten Herzzentren fördert die Verabschiedung von VADs. Der Schwerpunkt der europäischen Gesundheitssysteme auf der Verbesserung des Überlebens von Patienten und der Lebensqualität fördert die Einbindung von VADs in sowohl Bridge-to-Transplant- als auch Zieltherapieanwendungen. Der Markt wird auch durch Erstattungsinitiativen und grenzüberschreitende klinische Kooperationen unterstützt. Kontinuierliche technologische Verbesserungen und starke medizinische Expertise stimulieren das Wachstum weiter.
U.K. Ventricular Assist Device Market Insight
Der US-amerikanische ventrikuläre Assistenz-Gerätemarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, angetrieben durch die zunehmende Anzahl von Herzinsuffizienz-Patienten und steigende Nachfrage nach fortschrittlichen Behandlungsoptionen. Krankenhäuser und Herzzentren übernehmen VADs, um die Patientenergebnisse zu verbessern und die Wartezeit für Herztransplantationen zu reduzieren. Darüber hinaus sind das zunehmende Bewusstsein für Gerätesicherheit, Fernüberwachung und Telemedizin-Integration ermutigen sowohl Patienten als auch Kliniker, VAD-Lösungen zu übernehmen. Die robuste Gesundheitsinfrastruktur und die Unterstützung medizinischer Innovationen sollen das Marktwachstum weiter fördern. Nationale Initiativen zur Förderung der fortgeschrittenen Herzpflege verstärken die Adoption weiter.
Deutschland Ventricular Assist Device Market Insight
Der Markt für ventrikuläre Assistenzgeräte in Deutschland soll sich während des Prognosezeitraums mit einer beträchtlichen CAGR ausweiten, die durch eine zunehmende Herz-Kreislauf-Erkrankung und eine starke Betonung des technologischen Fortschritts im Gesundheitswesen gefördert wird. Krankenhäuser und spezialisierte Herzzentren übernehmen zunehmend VADs aufgrund ihrer bewährten Wirksamkeit bei der Verbesserung des Überlebens und der Lebensqualität. Der Fokus Deutschlands auf Innovation, Patientensicherheit und Nachimplantation fördert den Einsatz fortschrittlicher Durchlauf- undimplantierbare Geräte. Darüber hinaus unterstützen die öffentlichen und privaten Rückzahlungspolitiken das Marktwachstum. Bewusstseinskampagnen und Kooperationen zwischen Klinikern und VAD-Herstellern treiben die Adoption weiter voran.
Asien-Pazifik Ventricular Assist Device Market Insight
Der asiatisch-pazifische ventrikuläre Assistenz-Gerätemarkt ist bereit, mit dem schnellsten CAGR von 23% während der Prognosezeit von 2026 bis 2033 zu wachsen, angetrieben durch zunehmende Herz-Kreislauf-Erkrankung, steigende Ausgaben für die Gesundheitsversorgung und Verbesserung der medizinischen Infrastruktur in Ländern wie China, Japan und Indien. Der wachsende Fokus der Region auf fortschrittliche Herzpflege, staatliche Initiativen zur Unterstützung des Herzinsuffizienzmanagements und der technologischen Adoption treiben das Wachstum des VAD-Markts voran. Darüber hinaus ist der Ausbau des Zugangs zu Krankenhäusern mit spezialisierten Herzeinheiten und das zunehmende Bewusstsein zwischen Klinikern und Patienten die Adoption zu verbessern. Steigende medizinische Geräteherstellung Hubs in APAC verbessern die Erreichbarkeit und Zugänglichkeit. Zunehmende Trainingsprogramme für Herzchirurgen und Unterstützungssysteme nach der Implantation tragen ebenfalls zum Wachstum bei.
Japan Ventricular Assist Device Market Insight
Der Markt für ventrikuläre Hilfen in Japan gewinnt aufgrund der fortschrittlichen Gesundheitsinfrastruktur des Landes, der hohen Prävalenz von Herz-Kreislauf-Erkrankungen und der zunehmenden alternden Bevölkerung an Dynamik. Krankenhäuser und spezialisierte Herzzentren übernehmen zunehmend VADs für Bridge-to-Transplantations- und Zieltherapieanwendungen. Die Integration von Fernüberwachungs-, Telegesundheits- und Durchlauftechnologie fördert das Marktwachstum. Darüber hinaus fördert das zunehmende Bewusstsein der Patienten hinsichtlich langfristiger Therapieergebnisse die Adoption von VAD. Japans Schwerpunkt auf qualitativ hochwertigen Gesundheits- und Regierungsinitiativen, die fortschrittliche Herzbehandlungen unterstützen, unterstützen die Markterweiterung. Auch kollaborative R&D-Programme mit globalen VAD-Herstellern treiben technologische Innovation an.
Indien Ventricular Assist Device Market Insight
Der Markt für ventrikuläre Assistenzgeräte in Indien entfiel auf den größten Marktanteil im asiatisch-pazifischen Jahr 2025, der auf eine steigende Herz-Kreislauf-Prävalenz, die Ausweitung der Gesundheitsinfrastruktur und das Bewusstsein für fortgeschrittene Therapien zurückzuführen ist. Krankenhäuser und Herzzentren übernehmen VADs für Bridge-to-Transplantations- und Zieltherapieanwendungen. Der Weg zum medizinischen Tourismus und die Verfügbarkeit fortschrittlicher, kostengünstiger Geräte sind wichtige Faktoren, die das Marktwachstum fördern. Darüber hinaus werden zunehmende klinische Expertise, verbesserte postoperative Pflege und staatliche Initiativen zur Unterstützung der Herz-Kreislauf-Gesundheit die Adoption verbessern. Auch die Erhöhung des Patientenbewusstseins und der häuslichen Gerätefertigung tragen zur Markterweiterung bei.
Ventricular Assist Device Market Share
Die Ventricular Assist Device Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Abbott (USA)
- Medtronic (Irland)
- Berlin Heart GmbH (Deutschland)
- Abiomed, Inc. (USA)
- CorWave SA (Frankreich)
- Evaheart, Inc. (Japan)
- ReliantHeart, Inc. (USA)
- Jarvik Heart, Inc. (USA)
- SynCardia Systems, LLC (USA)
- Terumo Corporation (Japan)
- Calon Cardio Technology Ltd. (U.K.)
- BiVACOR, Inc. (USA)
- Cirtec Medical Systems (USA)
- FineHeart SA (Schweiz)
- CH Biomedical Inc. (USA)
- Leviticus Cardio Ltd.
- NuPulseCV, Inc. (USA)
- Windmill Cardiovascular Systems, Inc. (USA)
- CardiacAssist, Inc. (USA)
- LivaNova PLC (USA)
Was sind die jüngsten Entwicklungen im globalen Ventricular Assist Device Market
- Im September 2025 präsentierte CorWave auf der Konferenz der Heart Failure Society of America (HFSA) Zwischenergebnisse aus der ersten (FIH) Studie. Der erste Patient, der mit CorWaves LVAS unterstützt wurde, zeigte vor der Entladung einen verbesserten Funktionsstatus (nach NYHA Klasse I); nach 84 Tagen Unterstützung erlitt der Patient eine erfolgreiche Herztransplantation ohne Thrombus, die bei der Explantation beobachtet wurde, einen ermutigenden Konzeptnachweis für die neue Wellenmembrantechnologie.
- Im Juli 2025 kündigte CorWave die weltweit erste Implantation ihrer nächsten Generation LVAS an, ein linksventrikuläres Assistenzsystem basierend auf der bahnbrechenden „undulierenden Membran“-Technologie in einem Patienten im St Vincent Hospital in Sydney. Ungeachtet herkömmlicher VADs bewahrt diese Pumpe die natürliche Pulsatilität, anstatt sie durch kontinuierliche Strömung zu ersetzen, was einen wichtigen technologischen Meilenstein in der mechanischen Kreislaufunterstützung darstellt
- Im April 2025 gab CorWave erfolgreiche präklinische Ergebnisse bekannt: sechsmonatige chronische In-vivo-Studien und 60-tägige chronische Ovine-Implantate zeigten keinen Geräteversagen oder eine Thrombose, validierten die Sicherheit und Hämokompatibilität der Wellenmembranpumpe und paving the way for human trials
- Im März 2025 kam HeartMate 3 LVAS (von Abbott) unter einem Sicherheitshinweis: Einige Einheiten seiner Mobile Power Unit (MPU) erlebten plötzliche Leistungsprobleme, die das Unternehmen dazu veranlassten, Krankenhäuser zu melden und einen Ersatz zu planen
- Im Mai 2024 gab der Regulator U.S. Food and Drug Administration (FDA) eine Klasse I-Ankündigung für den HeartMate 3 LVAS-Implantat-Kit aufgrund von Berichten von Blutleckage oder Lufteinleitung an der Siegelschnittstelle zwischen der Einströmkanüle und der apischen Manschette eine ernste Sicherheitsbedenken aus, die zu Blutvergießen, Luftemolismus oder Rechtshersagen bei Patienten führen könnte
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











