


Segmentation du marché mondial des boissons alcoolisées prêtes à boire (RTD), par produit (boissons alcoolisées et boissons non alcoolisées), type d'emballage (bouteilles, canettes, cartons et autres), type (Alcopop, Hard Seltzers et cocktails en bouteille), utilisateur final (résidentiel/détail, commercial/HoReCa), nature (à base de spiritueux, de vin et de malt), canal de distribution (supermarchés, hypermarchés, supérettes et autres) - Tendances et prévisions du secteur jusqu'en 2032.
Quelle est la taille du marché et le taux de croissance des boissons alcoolisées prêtes à boire
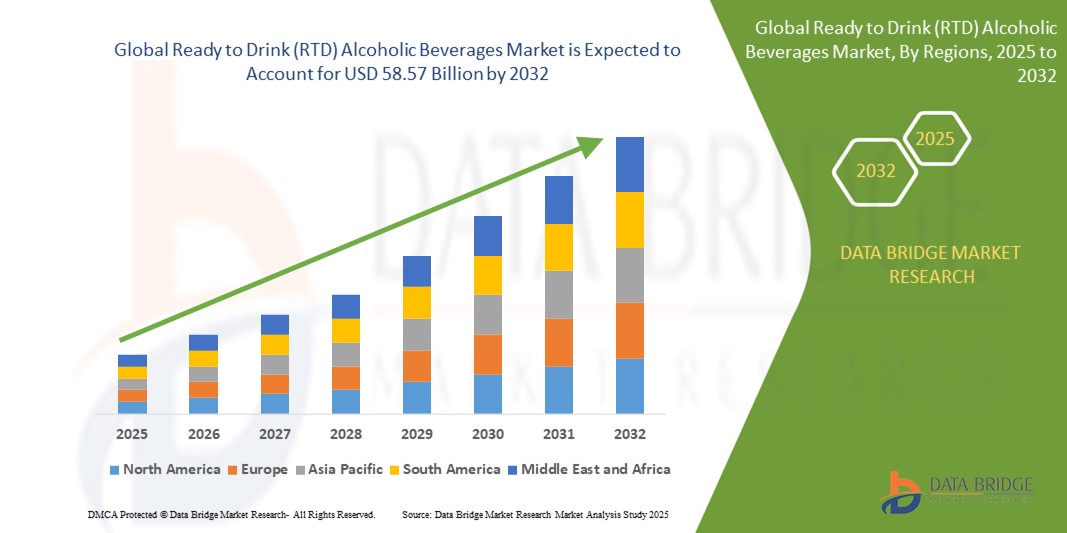
- Selon l'analyse de marché de Data Bridge, le marché mondial des boissons alcoolisées prêtes à boire a été évalué à32,84 milliards de dollars en 2024et devrait atteindre58,57 milliards de dollars en 2032
- Au cours de la période de prévision de 2025 à 2032, le marché devrait croître àTCAC de 7,50 %principalement en raison de la demande croissante des consommateurs pour des boissons pratiques et peu alcoolisées
- Cette croissance est motivée par des facteurs tels que la popularité croissante des boissons alcoolisées aromatisées, le déplacement des préférences des consommateurs vers des choix de mode de vie plus sains et l'expansion des canaux de distribution en ligne et hors ligne
Taille du marché et prévisions:
- Valeur marchande mondiale (2024):32,84 milliards de dollars
- Valeur marchande prévue (2032) :58,57 milliards de dollars
- Prévisions CAGR (2025-2032):7.50%
Quels sont les principaux débouchés des boissons alcoolisées prêtes à boire
- Les boissons alcoolisées prêtes à boire sont des boissons prémélangées qui combinent l'alcool avec d'autres ingrédients, tels que les jus de fruits, les sodas ou les arômes, et qui sont prêtes à être consommées immédiatement sans préparation.
- Le marché voit constamment l'innovation dans les saveurs et les ingrédients, avec des marques lançant des boissons telles que des limonades à base de vodka et du gin avec des botaniques, comme le montre Absoluts pré-mélangés cocktails et Tanquerays gin et des boîtes toniques devenir populaires dans les magasins de détail et dans les festivals
- Les préférences axées sur la santé façonnent les nouveaux lancements de produits, tels que les selsers à faible teneur en calories et les cocktails à sucre zéro
- Par exemple, White Claw et Truly ont élargi leurs lignes avec des versions plus légères pour répondre à la demande des consommateurs avertis de fitness
- L'emballage joue un rôle majeur dans l'attrait des consommateurs, où les boîtes recyclables et les bouteilles refermables sont tendance, comme l'utilisation de boîtes minces par High Noon et Bacardi pour améliorer la portabilité et l'éco-marque
- La prime continue sur le marché, où les consommateurs sont attirés par les boissons avec des spiritueux artisanaux et des étiquettes inspirées de l'artisanat, comme la façon dont Cutwater Spirits commercialise ses cocktails en conserve de qualité bar à l'aide de tequila et de whisky
- Les chaînes de vente en ligne prospèrent, notamment grâce à des plateformes telles que Drizzly et Minibar Delivery, où les consommateurs peuvent parcourir un large éventail d'options Ready to Drink, souvent en découvrant des versions limitées ou de nouvelles saveurs qui ne se trouvent pas en magasin
Portée du rapport et segmentation du marché des boissons alcoolisées prêtes à boire
|
Attributs |
Prêt à boire (DRT) Boissons alcoolisées Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelles sont les tendances du marché des boissons alcoolisées prêtes à boire
L'augmentation de la demande d'options respectueuses de la santé
- Les consommateurs choisissent de plus en plus des boissons légères et propres, ce qui a conduit à la popularité de produits tels que des seltzers durs faits avec des arômes de fruits naturels et aucun sucre ajouté, comme White Claw et Truly, qui ont introduit des versions avec moins de 100 calories par boîte pour répondre aux buveurs soucieux de la santé
- Beaucoup de marques Ready to Drink reformulent les cocktails classiques en alternatives plus saines
- Par exemple, les margaritas à faible teneur en calories de Skinnygirl offrent une option plus légère pour ceux qui cherchent à déguster un cocktail sans calories supplémentaires, tandis que les marques comme Cutwater Spirits offrent maintenant des versions à teneur en calories inférieures de leurs cocktails en conserve, offrant un choix plus sain
- Les fabricants de boissons introduisent des boissons avec des ingrédients fonctionnels tels que la vitamine C, les antioxydants et les adaptogènes pour répondre aux tendances de bien-être, comme les jus pressés de Pulp Culture, qui comprennent des probiotiques vivants pour la santé des intestins, ciblant les consommateurs de conditionnement physique qui sont intéressés par les boissons avec des avantages supplémentaires
- Les options bio et sans gluten sont de plus en plus disponibles, avec des marques telles que JuneShine proposant des boissons alcoolisées à base de kombucha qui combinent les avantages pour la santé des probiotiques avec la jouissance d'une boisson alcoolique, attirant les consommateurs soucieux de la santé qui veulent une option naturelle et plus propre
- Les étiquettes et la commercialisation mettent maintenant en évidence les caractéristiques liées à la santé, avec des phrases telles que "low sugar", "zero carbs" et "natural goods" devenant courantes sur des produits tels que Spindrift scintillent l'eau, ce qui facilite la recherche d'options plus saines tant en magasin que sur des plateformes en ligne telles que Drizzly
Dynamique du marché des boissons alcoolisées prêtes à boire
Chauffeur
Augmentation de la demande de commodité des consommateurs
- Les modes de vie occupés poussent les consommateurs vers les boissons RDT, avec des produits tels que White Claw et Truly, des selzers durs devenant populaires lors de sorties sur la plage et d'événements extérieurs
- Dans certains cas, la croissance de White Claw s'est intensifiée pendant les rassemblements d'été, ce qui en a fait une boisson d'entrée aux barbecues et aux fêtes de piscine à travers les États-Unis.
- Les Millennials et les jeunes professionnels optent de plus en plus pour des boissons sur le trajet telles que les margaritas en conserve Cutwater Spirits, souvent repérées lors d'événements comme les Coachella et les hayons, où la commodité d'une boisson pré-mélangée est essentielle
- Par exemple, chez Coachella, les cocktails prémélangés de Cutwater sont devenus un favori des fans en raison de leur portabilité et de leur goût rafraîchissant
- La tendance vers de plus petits événements sociaux à domicile a conduit à une augmentation de la demande de produits tels que les cocktails en boîte de vodka High Noon, qui ont gagné en popularité sur les plateformes en ligne comme Drizly. Ces boissons sont maintenant un choix populaire pour les rassemblements à domicile, en particulier pendant la pandémie quand la socialisation est passée à des environnements privés plus petits
- Les boissons RDT sont conçues pour la commodité, avec des produits tels que Jack Daniel's prêt à boire des cocktails à whisky étant particulièrement favorisés dans les festivals de musique tels que Lollapalooza. Lors de ces événements, les RTD de Jack Daniel offrent aux festivaliers une façon sans tracas de déguster des cocktails au whisky sans avoir besoin d'un barman ou de mélangeurs
- Les consommateurs éco-conscients sont à l'origine de la demande d'options durables, les boîtes recyclables Bon & Viv sont de plus en plus populaires auprès des acheteurs écologiques des épiceries et des plateformes comme Amazon. L'accent mis sur les emballages respectueux de l'environnement fait appel aux consommateurs qui cherchent à réduire leur empreinte environnementale tout en profitant de leurs boissons préférées
Possibilités
Produits pharmaceutiques
- Les consommateurs modernes, en particulier les Millennials et le Gen Z, recherchent des boissons RDT qui soutiennent des objectifs de bien-être tels que le soulagement du stress, les stimulations énergétiques ou l'amélioration de l'humeur plutôt que l'intoxication traditionnelle.
- Par exemple, Kin Euphorics, co-fondé par Bella Hadid, mélange adaptogènes et nootropiques pour promouvoir le calme et la concentration
- L'innovation des ingrédients est conforme aux tendances en matière de santé : les marques intègrent des adaptogènes (tels que les ashwagandha), des nootropiques (tels que la L-théanine) et des botaniques (tels que la camomille, le gingembre) dans leurs formules pour faire appel à une culture de la boisson plus consciente
- Par exemple, Recess Mood est une marque de RDT pétillante qui mélange magnésium et botanique pour soulager le stress, brouillant la ligne entre bien-être et alcool
- Déplacement du positionnement des loisirs vers l'amélioration du mode de vie: Les RDT fonctionnelles sont commercialisées pour des humeurs spécifiques ou des cas d'utilisation tels que le vent après le travail ou l'énergie sociale, offrant une expérience adaptée aux modes de vie modernes
- Par exemple, Hiyo vend ses boissons comme "bonnes toniques sociales" destinées à élever l'humeur sans alcool
- L'alcool social sans compromis: Ces boissons répondent à des occasions où les gens veulent profiter du rituel de boire sans effets secondaires négatifs tels que la gueule de bois, la popularité de RDTs à faible et sans alcool comme De Soi, créé par Katy Perry, reflète ce changement
- Une voie claire pour la différenciation et la fidélité des marques: Dans un espace de RDT de plus en plus saturé, la fonctionnalité offre une valeur unique, permettant aux marques de se démarquer tout en établissant des liens émotionnels plus profonds avec les consommateurs qui privilégient la santé et l'indulgence.
Restriction/Défi
Paysage réglementaire limité
- Le paysage réglementaire pose un défi important pour le marché des boissons alcoolisées prêtes à boire, les différentes régions imposant des règles différentes sur la production, l'étiquetage et la distribution.
- Par exemple, dans des pays comme l'Australie, des taxes élevées sur l'alcool peuvent augmenter le coût de produits tels que les seltzers durs, avoir un impact sur leur coût abordable et leur pénétration sur le marché.
- Certains pays ont des restrictions sur la teneur en alcool des boissons prêtes à boire, ce qui peut limiter les formulations de produits et affecter la commercialisation globale
- Par exemple, dans l'Union européenne, il existe une réglementation stricte sur les pourcentages d'alcool dans les cocktails en conserve, qui oblige les marques à modifier leurs recettes pour les rendre conformes aux normes locales spécifiques.
- Les lignes directrices strictes en matière de marketing et d'étiquetage exigent une divulgation claire des ingrédients, de la teneur en alcool et des mises en garde. Aux États-Unis, le Bureau de la taxe et du commerce sur l'alcool et le tabac (BTT) veille à l'application de ces règlements, ce qui accroît la complexité opérationnelle et les coûts pour les marques comme White Claw, qui doivent assurer une transparence totale dans l'étiquetage de leurs produits.
- La demande des consommateurs soucieux de la santé oblige les marques à garantir des normes plus élevées pour les ingrédients et le contrôle de la qualité
- Par exemple, des marques telles que Bon & Viv se concentrent sur l'offre d'options sans gluten et à faible teneur en sucre, mais cela s'accompagne de coûts accrus et de processus de production plus rigoureux pour répondre aux attentes du marché.
- Les préférences culturelles pour les boissons alcoolisées traditionnelles, telles que la bière et le vin, limitent également la croissance du marché Prêt à boire dans certaines régions. Dans des pays comme l'Allemagne et l'Italie, où la bière et le vin dominent le marché de l'alcool, l'acceptation des boissons RDT reste lente, ce qui entrave le potentiel de croissance des marques qui tentent d'entrer sur ces marchés établis.
Prêt à boire (DRT) Boissons alcoolisées Portée du marché
Le marché est segmenté en fonction du produit, du type d'emballage, du type, de l'utilisateur final, de la nature et du canal de distribution
|
Segmentation |
Sous-segmentation |
|
Par produit |
|
|
Par type d'emballage |
|
|
Par type |
|
|
Par Utilisateur final |
|
|
Par nature |
|
|
Par canal de distribution |
|
Prêt à boire (DRT) Boissons alcoolisées Marché Analyse régionale
L'Europe est la région dominante du marché des boissons alcoolisées prêt à boire (RTD)
- L'Europe domine le marché des boissons alcoolisées prêtes à boire, soutenu par sa culture sociale profondément ancrée et ses taux de consommation d'alcool constamment élevés
- Une forte tradition de socialisation, en particulier dans des pays comme le Royaume-Uni, l'Allemagne et l'Espagne, favorise la popularité des boissons alcoolisées prêtes à servir chez les consommateurs européens.
- La préférence pour la préparation minimale et la facilité d'utilisation a conduit à une augmentation de la demande de RDT, les consommateurs intégrant ces boissons à la fois dans le cadre familial occasionnel et dans les réunions publiques.
- Les marques européennes continuent d'innover avec des saveurs uniques, des ingrédients haut de gamme et des emballages élégants pour répondre à diverses préférences des consommateurs et améliorer l'expérience de consommation globale
- La combinaison des habitudes culturelles et de l'évolution des tendances axées sur la commodité maintient l'Europe à l'avant-garde du marché mondial des boissons alcooliques RDT, en encourageant une demande et un produit constants
L'Asie-Pacifique devrait enregistrer le taux de croissance le plus élevé.
- Asie-Pacifique est la région qui connaît la croissance la plus rapide sur le marché des boissons alcoolisées prêtes à boire en raison de sa population importante et diversifiée
- La demande croissante de commodité, en particulier parmi les milléniaux et les jeunes professionnels, est l'un des principaux moteurs de l'expansion du marché de la RDT dans la région
- Les consommateurs de pays comme la Chine et le Japon optent de plus en plus pour des cocktails prêts à boire, des selsters durs et des boissons alcoolisées aromatisées comme alternative rapide et pratique aux boissons traditionnelles
- La tendance des rassemblements sociaux à domicile plus petits, accélérés par les événements mondiaux récents, a encore stimulé la demande de produits de RDT, car ils offrent des options faciles à consommer, pré-mixtes
- Les fabricants répondent en diversifiant leurs offres de produits, en les adaptant aux goûts locaux et en créant des saveurs innovantes adaptées à l'évolution des préférences en Asie-Pacifique, ce qui stimule la croissance rapide du marché.
Quelles sont les meilleures entreprises du marché des boissons alcoolisées prêtes à boire
Le paysage concurrentiel du marché fournit des détails par concurrent. Les détails inclus sont l'aperçu de l'entreprise, les finances de l'entreprise, les revenus générés, le potentiel du marché, les investissements dans la recherche et le développement, les nouvelles initiatives du marché, la présence mondiale, les sites et installations de production, les capacités de production, les forces et faiblesses de l'entreprise, le lancement de produits, la largeur et l'étendue du produit, la domination de l'application. Les données ci-dessus fournies ne sont liées qu'à la concentration des entreprises sur le marché.
Les principaux leaders du marché sont :
- Davide Campari-Milano N.V.(PaysBas)
- Diageo(Royaume-Uni)
- Ventes de halewood(Royaume-Uni)
- ASAHI GROUP HOLDINGS, LTD.(Japon)
- Recettes(Australie)
- Bacardi & Company Limited (Bermuda)
- Mike's Hard Lemonade Co. (États-Unis)
- Groupe Castel (France)
- LIMITÉE DES HORAIRES DU SUD. (Japon)
- Anheuser-Busch Companies LLC (États-Unis)
- Brown Forman (États-Unis)
- United Brands LLC (États-Unis)
- Pernod Ricard (France)
- Cie Miller Brewing (États-Unis)
Quels sont les derniers développements du marché mondial des boissons alcoolisées prêtes à boire
- En septembre 2024, la Coca-Cola Company et Bacardi Limited ont annoncé un partenariat stratégique pour lancer un cocktail prêt à boire (RTD) combinant le rhum BACARDÍ et le Coca-Cola. Cette collaboration marque l'expansion continue de Coca-Cola dans le secteur des boissons alcoolisées, visant à offrir aux consommateurs un cocktail prémélangé pratique et de haute qualité. Le lancement initial est prévu pour certains marchés européens et le Mexique en 2025, avec un taux d'alcool de référence en volume (ABV) de 5%, variant selon le marché. Cette initiative devrait renforcer le portefeuille de Coca-Cola, exploiter la demande croissante de boissons RDT et renforcer la présence de Bacardi sur le marché mondial.
- En septembre 2024, Diageo et PepsiCo ont annoncé un partenariat stratégique pour lancer un cocktail prêt à boire (RTD) combinant le rhum d'or Spiced original capitaine Morgan et Pepsi Max. Cette collaboration marque l'entrée de PepsiCo sur le marché des boissons alcoolisées en Grande-Bretagne. Le produit ABV à 5% est disponible en boîtes de 330ml et 250ml chez les principaux détaillants britanniques, dont Tesco, Sainsbury's, Morrisons et Asda, avec un prix de détail recommandé de 2,59 GBP (US$ 3,46) pour le format 330ml. Ce lancement devrait élargir la catégorie RDT en offrant une option pratique et de qualité qui s'harmonise avec l'évolution des préférences des consommateurs en matière de qualité et de commodité des boissons alcoolisées.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD)
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD)
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.2.6 MODÉLISATION MULTIVARIÉE
2.2.7 VARIABLES DE L'OFFRE ET DE LA DEMANDE
2.2.8 ANALYSE DE HAUT EN BAS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.12 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD) : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
5.2 ANALYSE MARQUE PRIVÉE VS MARQUE
5.3 ACTIVITÉS PROMOTIONNELLES
5.4 STRATÉGIE DE LANCEMENT DE NOUVEAUX PRODUITS
5.4.1 NOMBRE DE LANCEMENTS DE NOUVEAUX PRODUITS
5.4.1.1. EXTENSION DE LIGNE
5.4.1.2. NOUVEL EMBALLAGE
5.4.1.3. RELANCÉ
5.4.1.4. NOUVELLE FORMULATION
5.4.2 OFFRE DE PRODUITS DIFFÉRENTIELS
5.4.3 RÉPONDRE AUX BESOINS DES CONSOMMATEURS
5.4.4 CONCEPTION DU PAQUET
5.4.5 ANALYSE DES PRIX
5.5 FACTEURS INFLUENÇANT LA DÉCISION D'ACHAT DES CLIENTS
5.6 STRATÉGIES DE CROISSANCE DU MARCHÉ ADOPTÉES PAR LES PRINCIPAUX ACTEURS DU MARCHÉ
5.7 LANCEMENTS DE NOUVEAUX PRODUITS
6 IMPACT DU RALENTISSEMENT ÉCONOMIQUE SUR LE MARCHÉ
6.1 IMPACT SUR LE PRIX
6.2 IMPACT SUR LA CHAÎNE D'APPROVISIONNEMENT
6.3 IMPACT SUR L'EXPÉDITION
6.4 IMPACT SUR LES DÉCISIONS STRATÉGIQUES DE L'ENTREPRISE
7 CADRE RÉGLEMENTAIRE ET LIGNES DIRECTRICES
8 ANALYSE DES PRIX
9 CAPACITÉ DE PRODUCTION DES PRINCIPAUX FABRICANTS
10 PERSPECTIVES DE LA MARQUE
10.1 ANALYSE COMPARATIVE DES MARQUES
10.2 APERÇU PRODUIT VS MARQUE
11 IMPÔTS ET DROITS
12 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR TYPE, 2022-2031, (EN MILLIONS USD)
12.1 APERÇU
12.2 BIÈRE
12.2.1 BIÈRE, PAR TYPE
12.2.1.1. BIÈRE ALE
12.2.1.1.1. ALE, PAR TYPE
12.2.1.1.1.1 BIÈRE BLONDE
12.2.1.1.1.2 BIÈRE BRUNE
12.2.1.1.1.3 PALE ALE
12.2.1.1.1.4 BIÈRE AIGRE
12.2.1.2. BIÈRE BLEUE
12.2.1.3. BIÈRE SOUT
12.2.1.4. BIÈRE PORTER
12.2.1.5. BIÈRE DE BLÉ
12.2.1.6. PILSNER
12.2.1.7. AUTRES
12.3 VIN
12.3.1 VIN, PAR TYPE
12.3.1.1. VIN ROUGE
12.3.1.1.1. VIN ROUGE, PAR TYPE
12.3.1.1.1.1 VINS ROUGES CORSÉS
12.3.1.1.1.2 VINS ROUGES MOYENNEMENT CORSÉS
12.3.1.1.1.3 VINS ROUGES LÉGERS
12.3.1.2. VIN BLANC
12.3.1.3. VIN ROSÉ
12.3.2 VIN, PAR CATÉGORIE
12.3.2.1. VIN TRANQUILLE
12.3.2.2. VIN MOUSSEUX
12.4 WHISKY
12.4.1.1. WHISKY, PAR TYPE
12.4.1.1.1. WHISKY DE MALT DE SEIGLE
12.4.1.1.2. WHISKY DE MAÏS
12.4.1.1.3. WHISKY BOURBON
12.4.1.1.4. WHISKY DU TENNESSEE
12.4.1.1.5. WHISKY IRLANDAIS
12.4.1.1.6. WHISKY DE SEIGLE
12.4.1.1.7. WHISKY CANADIEN
12.4.1.1.8. WHISKY ÉCOSSAIS
12.4.1.1.9. WHISKY JAPONAIS
12.4.1.1.10. WHISKY BLANC
12.4.1.1.11. WHISKY DE BLÉ
12.4.1.1.12. WHISKY DE MALT
12.4.1.1.13. WHISKY MÉLANGÉ
12.4.1.1.14. AUTRES
12.4.1.2. WHISKY, PAR PROCÉDÉ DE DISTILLATION
12.4.1.2.1. DISTILLATION UNIQUE
12.4.1.2.2. DOUBLE DISTILLATION
12.4.1.2.3. TRIPLE DISTILLÉ
12,5 RHUM
12.5.1 RHUM, PAR TYPE
12.5.1.1. RHUM BLANC
12.5.1.2. RHUM LÉGER
12.5.1.3. RHUM DORÉ
12.5.1.4. RHUM FUMÉ
12.5.1.5. RHUM SURÉLEVÉ
12.5.1.6. RHUM ÉPICÉ
12.5.1.7. CACHACA
12.5.1.8. RHUM AROMATISÉ
12.5.1.9. AUTRES (LE CAS ÉCHÉANT)
12,6 VODKA
12,7 TEQUILA
12.7.1 TEQUILA, PAR TYPE
12.7.1.1. BLANCO
12.7.1.2. REPOSADO
12.7.1.3. ÁNEJO
12.7.1.4. EXTRA-ANEJO
12.7.1.5. AUTRES (LE CAS ÉCHÉANT)
12,8 GIN
12.8.1 GIN, PAR STYLE
12.8.1.1. LONDON DRY GIN
12.8.1.2. PLYMOUTH GIN
12.8.1.3. GIN OLD TOM
12.8.1.4. GENIEVRE
12.8.1.5. NOUVEL AMÉRICAIN
12,9 BRANDY
12.9.1 BRANDY, PAR TYPE
12.9.1.1. COGNAC
12.9.1.2. ARMAGNAC
12.9.1.3. BRANDY ESPAGNOL
12.9.1.4. BRANDY AMÉRICAIN
12.9.1.5. GRAPPA
12.9.1.6. EAU-DE-VIE
12.9.1.7. BRANDY AROMATISÉ
12.9.1.8. AUTRES (LE CAS ÉCHÉANT)
12.1 COCKTAILS PRÊTS À L'EMPLOI
12.10.1 COCKTAILS PRÊTS À ÊTRE PRÉPARÉS, PAR PRODUIT
12.10.1.1. COCKTAILS RTD À BASE DE MALT
12.10.1.2. COCKTAILS À BASE DE SPIRITUEUX
12.10.1.3. COCKTAILS À BASE DE VIN PRÊTS À BUVER
12.10.2 COCKTAILS PRÊTS À BOISSON, PAR TENEUR EN ALCOOL EN VOLUME % (ABV %)
12.10.2.1. 3% ABV
12.10.2.2. 5% ABV
12.10.2.3. 6% BV
12.10.2.4. 7% ABV
12.10.2.5. 8% ABV
12.10.2.6. AUTRES
12.11 AUTRES (LE CAS ÉCHÉANT)
13 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR SAVEUR, 2022-2031, (EN MILLIONS DE DOLLARS AMÉRICAINS)
13.1 APERÇU
13.2 RÉGULIER / SIMPLE
13.3 AROMATISÉ
13.3.1 AROMATISÉS, PAR TYPE
13.3.1.1. MIEL
13.3.1.2. ÉRABLE
13.3.1.3. CARAMEL
13.3.1.4. PINA COLADA
13.3.1.5. CHICOLAT
13.3.1.6. VANILLE
13.3.1.7. FRUIT
13.3.1.7.1. POMME VERTE
13.3.1.7.2. FFIG
13.3.1.7.3. LITCHI
13.3.1.7.4. MENTHE
13.3.1.7.5. PÊCHE
13.3.1.7.6. APPARAÎTRE
13.3.1.7.7. LLEMON
13.3.1.7.8. NOIX DE PÉCAN
13.3.1.7.9. MANGUE
13.3.1.7.10. CERISE NOIRE
13.3.1.7.11. FRAMBOISE
13.3.1.7.12. FRAISE
13.3.1.7.13. MYRTILLE
13.3.1.7.14. CANNEBERGE
13.3.1.7.15. ORANGE
13.3.1.7.16. MELON
13.3.1.7.17. AUTRES
13.3.1.8. ÉPICES
13.3.1.8.1. CANNELLE
13.3.1.8.2. GINGEMBRE
13.3.1.8.3. POIVRE
13.3.1.8.4. CLOU DE GIROFLE
13.3.1.8.5. NOIX DE MUSCADE
13.3.1.8.6. AUTRES
13.3.1.9. NOIX
13.3.1.9.1. AMANDE
13.3.1.9.2. NOYER
13.3.1.9.3. NOISETTE
13.3.1.9.4. NOIX DE MACADAMIA
13.3.1.9.5. AUTRES
13.3.1.10. AUTRES
14 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR TENEUR EN ALCOOL, 2022-2031, (EN MILLIONS DE DOLLARS AMÉRICAINS)
14.1 APERÇU
14,2 FAIBLE
14.3 MOYEN
14,4 ÉLEVÉ
15 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR CATÉGORIE, 2022-2031, (EN MILLIONS DE DOLLARS AMÉRICAINS)
15.1 APERÇU
15.2 BIOLOGIQUE
15.2.1 BIOLOGIQUE, PAR TYPE DE BOISSON ALCOOLISÉE PRÊTE À BUVER
15.2.1.1. BIÈRE
15.2.1.2. VIN
15.2.1.3. WHISKY
15.2.1.4. RHUM
15.2.1.5. VODKA
15.2.1.6. TEQUILA
15.2.1.7. GIN
15.2.1.8. BRANDY
15.2.1.9. COCKTAILS PRÊTS À BOISSON
15.2.1.10. AUTRES (LE CAS ÉCHÉANT)
15.3 CONVENTIONNEL
15.3.1 CONVENTIONNEL, PAR TYPE DE BOISSON ALCOOLISÉE PRÊTE À BUVER
15.3.1.1. BIÈRE
15.3.1.2. VIN
15.3.1.3. WHISKY
15.3.1.4. RHUM
15.3.1.5. VODKA
15.3.1.6. TEQUILA
15.3.1.7. GIN
15.3.1.8. BRANDY
15.3.1.9. COCKTAILS PRÊTS À BOISSON
15.3.1.10. AUTRES (LE CAS ÉCHÉANT)
16 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR CATÉGORIE DE PRIX, 2022-2031, (EN MILLIONS USD)
16.1 APERÇU
16.2 ÉCONOMIE
16.2.1 ÉCONOMIE, PAR TYPE DE BOISSON ALCOOLISÉE PRET À CONSOMMER
16.2.1.1. BIÈRE
16.2.1.2. VIN
16.2.1.3. WHISKY
16.2.1.4. RHUM
16.2.1.5. VODKA
16.2.1.6. TEQUILA
16.2.1.7. GIN
16.2.1.8. BRANDY
16.2.1.9. COCKTAILS PRÊTS À BOISSON
16.2.1.10. AUTRES (LE CAS ÉCHÉANT)
16.3 NORME
16.3.1 NORME, PAR TYPE DE BOISSON ALCOOLISÉE PRÊTE À BUVER
16.3.1.1. BIÈRE
16.3.1.2. VIN
16.3.1.3. WHISKY
16.3.1.4. RHUM
16.3.1.5. VODKA
16.3.1.6. TEQUILA
16.3.1.7. GIN
16.3.1.8. BRANDY
16.3.1.9. COCKTAILS PRÊTS À BOISSON
16.3.1.10. AUTRES (LE CAS ÉCHÉANT)
16.4 PREMIUM
16.4.1 PREMIUM, PAR TYPE DE BOISSON ALCOOLISÉE PRÊTE À BUVER
16.4.1.1. BIÈRE
16.4.1.2. VIN
16.4.1.3. WHISKY
16.4.1.4. RHUM
16.4.1.5. VODKA
16.4.1.6. TEQUILA
16.4.1.7. GIN
16.4.1.8. BRANDY
16.4.1.9. COCKTAILS PRÊTS À BOISSON
16.4.1.10. AUTRES (LE CAS ÉCHÉANT)
17 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR CATÉGORIE DE MARQUE, 2022-2031, (EN MILLIONS USD)
17.1 APERÇU
17.2 MARQUE
17.3 MARQUE PRIVÉE
18 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR TRANCHE D'ÂGE, 2022-2031, (EN MILLIONS USD)
18.1 APERÇU
18.2 18-24 ANS
18,3 25-44 ANS
18,4 45-64 ANS
18,5 65+ ANS
19 MARCHÉ MONDIAL DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR TYPE D'EMBALLAGE, 2022-2031, (EN MILLIONS USD)
19.1 APERÇU
19,2 BOUTEILLES
19.2.1 PLASTIQUE
19.2.2 VERRE
19,3 canettes
19.4 AUTRES
20 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR TAILLE D'EMBALLAGE, 2022-2031, (EN MILLIONS USD)
20.1 APERÇU
20,2 MOINS DE 250 ML
20,3 251-500 ML
20,4 501-750 ML
20,5 751-1000 ML
20,6 PLUS DE 1000 ML
21 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR UTILISATION FINALE, 2022-2031, (EN MILLIONS DE DOLLARS AMÉRICAINS)
21.1 APERÇU
21.2 MÉNAGE / COMMERCE DE DÉTAIL
21.2.1 MÉNAGE / DÉTAIL, PAR TYPE DE BOISSON ALCOOLISÉE PRET À CONSOMMER
21.2.1.1. BIÈRE
21.2.1.2. VIN
21.2.1.3. WHISKY
21.2.1.4. RHUM
21.2.1.5. VODKA
21.2.1.6. TEQUILA
21.2.1.7. GIN
21.2.1.8. BRANDY
21.2.1.9. COCKTAILS PRÊTS À BOISSON
21.2.1.10. AUTRES (LE CAS ÉCHÉANT)
21.3 COMMERCIAL
21.3.1 COMMERCIAL, PAR CATÉGORIE
21.3.1.1. HÔTELS
21.3.1.2. RESTAURANTS
21.3.1.3. BARS / CLUBS
21.3.1.4. CAFÉ
21.3.1.5. FÊTES / BANQUETS
21.3.1.6. AUTRES
21.3.2 COMMERCIAL, PAR TYPE DE BOISSON ALCOOLISÉE PRET À BUVER
21.3.2.1. BIÈRE
21.3.2.2. VIN
21.3.2.3. WHISKY
21.3.2.4. RHUM
21.3.2.5. VODKA
21.3.2.6. TEQUILA
21.3.2.7. GIN
21.3.2.8. BRANDY
21.3.2.9. COCKTAILS PRÊTS À BOISSON
21.3.2.10. AUTRES (LE CAS ÉCHÉANT)
22 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR CANAL DE DISTRIBUTION, 2022-2031, (EN MILLIONS USD)
22.1 APERÇU
22.2 BASÉ SUR LE MAGASIN
22.2.1 SUPERMARCHÉS ET HYPERMARCHÉS
22.2.2 ÉPICERIES
22.2.3 DÉPANNEURS
22.2.4 MAGASINS SPÉCIALISÉS
22.2.5 BARS / RESTAURANTS / CAFÉS / CLUBS
22.2.6 DÉBITS DE LIQUIDES
22.2.7 AUTRES
22.3 HORS MAGASIN
22.3.1 EN LIGNE
22.3.1.1. SITES DE COMMERCE ÉLECTRONIQUE
22.3.1.2. SITES WEB APPARTENANT À L'ENTREPRISE
22.3.2 DISTRIBUTION AUTOMATIQUE
23 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAR ZONE GÉOGRAPHIQUE, 2022-2031 (EN MILLIONS USD)
APERÇU (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
23.1 AMÉRIQUE DU NORD
23.1.1 États-Unis
23.1.2 CANADA
23.1.3 MEXIQUE
23.2 EUROPE
23.2.1 ALLEMAGNE
23.2.2 Royaume-Uni
23.2.3 ITALIE
23.2.4 FRANCE
23.2.5 ESPAGNE
23.2.6 SUISSE
23.2.7 PAYS-BAS
23.2.8 BELGIQUE
23.2.9 RUSSIE
23.2.10 TURQUIE
23.2.11 RESTE DE L'EUROPE
23.3 ASIE-PACIFIQUE
23.3.1 JAPON
23.3.2 CHINE
23.3.3 CORÉE DU SUD
23.3.4 INDE
23.3.5 AUSTRALIE
23.3.6 SINGAPOUR
23.3.7 THAÏLANDE
23.3.8 INDONÉSIE
23.3.9 MALAISIE
23.3.10 PHILIPPINES
23.3.11 RESTE DE L'ASIE-PACIFIQUE
23.4 AMÉRIQUE DU SUD
23.4.1 BRÉSIL
23.4.2 ARGENTINE
23.4.3 RESTE DE L'AMÉRIQUE DU SUD
23,5 MOYEN-ORIENT ET AFRIQUE
23.5.1 AFRIQUE DU SUD
23.5.2 Émirats arabes unis
23.5.3 ARABIE SAOUDITE
23.5.4 KOWEÏT
23.5.5 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
24 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), PAYSAGE DES ENTREPRISES
24.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIAL
24.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
24.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
24.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
24.5 FUSIONS ET ACQUISITIONS
24.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
24.7 EXPANSIONS ET PARTENARIATS
24.8 MODIFICATIONS RÉGLEMENTAIRES
25 MARCHÉS MONDIAUX DES BOISSONS ALCOOLISÉES PRÊTES À BOIRE (RTD), ANALYSE SWOT ET DBMR
26e marché mondial des boissons alcoolisées prêtes à boire (RTD), profil de l'entreprise
26.1 ASAHI GROUP HOLDINGS LTD
26.1.1 PRÉSENTATION DE L'ENTREPRISE
26.1.2 ANALYSE DES REVENUS
26.1.3 PORTEFEUILLE DE PRODUITS
26.1.4 PRÉSENCE GÉOGRAPHIQUE
26.1.5 ÉVOLUTIONS RÉCENTES
26.2 ANHEUSER-BUSCH INBEV SA/NV
26.2.1 PRÉSENTATION DE L'ENTREPRISE
26.2.2 ANALYSE DES REVENUS
26.2.3 PORTEFEUILLE DE PRODUITS
26.2.4 PRÉSENCE GÉOGRAPHIQUE
26.2.5 ÉVOLUTIONS RÉCENTES
26.3 BACARDI LTD
26.3.1 PRÉSENTATION DE L'ENTREPRISE
26.3.2 ANALYSE DES REVENUS
26.3.3 PORTEFEUILLE DE PRODUITS
26.3.4 PRÉSENCE GÉOGRAPHIQUE
26.3.5 ÉVOLUTIONS RÉCENTES
26.4 BROWN-FORMAN CORPORATION
26.4.1 PRÉSENTATION DE L'ENTREPRISE
26.4.2 ANALYSE DES REVENUS
26.4.3 PORTEFEUILLE DE PRODUITS
26.4.4 PRÉSENCE GÉOGRAPHIQUE
26.4.5 ÉVOLUTIONS RÉCENTES
26,5 CARLSBERG A/S
26.5.1 PRÉSENTATION DE L'ENTREPRISE
26.5.2 ANALYSE DES REVENUS
26.5.3 PORTEFEUILLE DE PRODUITS
26.5.4 PRÉSENCE GÉOGRAPHIQUE
26.5.5 ÉVOLUTIONS RÉCENTES
26.6 DIAGEO PLC
26.6.1 PRÉSENTATION DE L'ENTREPRISE
26.6.2 ANALYSE DES REVENUS
26.6.3 PORTEFEUILLE DE PRODUITS
26.6.4 PRÉSENCE GÉOGRAPHIQUE
26.6.5 ÉVOLUTIONS RÉCENTES
26.7 SUNTORY HOLDINGS LTD.
26.7.1 PRÉSENTATION DE L'ENTREPRISE
26.7.2 ANALYSE DES REVENUS
26.7.3 PORTEFEUILLE DE PRODUITS
26.7.4 PRÉSENCE GÉOGRAPHIQUE
26.7.5 ÉVOLUTIONS RÉCENTES
26,8 PERNOD RICARD
26.8.1 PRÉSENTATION DE L'ENTREPRISE
26.8.2 ANALYSE DES REVENUS
26.8.3 PORTEFEUILLE DE PRODUITS
26.8.4 PRÉSENCE GÉOGRAPHIQUE
26.8.5 ÉVOLUTIONS RÉCENTES
26,9 HEINEKEN HOLDING
26.9.1 PRÉSENTATION DE L'ENTREPRISE
26.9.2 ANALYSE DES REVENUS
26.9.3 PORTEFEUILLE DE PRODUITS
26.9.4 PRÉSENCE GÉOGRAPHIQUE
26.9.5 ÉVOLUTIONS RÉCENTES
26.1 WILLIAM GRANT & FILS
26.10.1 PRÉSENTATION DE L'ENTREPRISE
26.10.2 ANALYSE DES REVENUS
26.10.3 PORTEFEUILLE DE PRODUITS
26.10.4 PRÉSENCE GÉOGRAPHIQUE
26.10.5 ÉVOLUTIONS RÉCENTES
26.11 BRASSERIES SAPPORO LTD
26.11.1 PRÉSENTATION DE L'ENTREPRISE
26.11.2 ANALYSE DES REVENUS
26.11.3 PORTEFEUILLE DE PRODUITS
26.11.4 PRÉSENCE GÉOGRAPHIQUE
26.11.5 ÉVOLUTIONS RÉCENTES
26.12 SABECO
26.12.1 PRÉSENTATION DE L'ENTREPRISE
26.12.2 ANALYSE DES REVENUS
26.12.3 PORTEFEUILLE DE PRODUITS
26.12.4 PRÉSENCE GÉOGRAPHIQUE
26.12.5 ÉVOLUTIONS RÉCENTES
26.13 VIVINO
26.13.1 PRÉSENTATION DE L'ENTREPRISE
26.13.2 ANALYSE DES REVENUS
26.13.3 PORTEFEUILLE DE PRODUITS
26.13.4 PRÉSENCE GÉOGRAPHIQUE
26.13.5 ÉVOLUTIONS RÉCENTES
26.14 CARLYLE GROUP INC (ACQUISITION D'ACCOLADE WINES)
26.14.1 PRÉSENTATION DE L'ENTREPRISE
26.14.2 ANALYSE DES REVENUS
26.14.3 PORTEFEUILLE DE PRODUITS
26.14.4 PRÉSENCE GÉOGRAPHIQUE
26.14.5 ÉVOLUTIONS RÉCENTES
26.15 BOISSONS BRASSÉES BUNDABERG
26.15.1 PRÉSENTATION DE L'ENTREPRISE
26.15.2 ANALYSE DES REVENUS
26.15.3 PORTEFEUILLE DE PRODUITS
26.15.4 PRÉSENCE GÉOGRAPHIQUE
26.15.5 ÉVOLUTIONS RÉCENTES
26.16 HALEWOOD INTERNATIONAL
26.16.1 PRÉSENTATION DE L'ENTREPRISE
26.16.2 ANALYSE DES REVENUS
26.16.3 PORTEFEUILLE DE PRODUITS
26.16.4 PRÉSENCE GÉOGRAPHIQUE
26.16.5 ÉVOLUTIONS RÉCENTES
26.17 MOLSON COORS
26.17.1 PRÉSENTATION DE L'ENTREPRISE
26.17.2 ANALYSE DES REVENUS
26.17.3 PORTEFEUILLE DE PRODUITS
26.17.4 PRÉSENCE GÉOGRAPHIQUE
26.17.5 ÉVOLUTIONS RÉCENTES
26.18 MARK ANTHONY BREWING (MIKE'S HARD)
26.18.1 PRÉSENTATION DE L'ENTREPRISE
26.18.2 ANALYSE DES REVENUS
26.18.3 PORTEFEUILLE DE PRODUITS
26.18.4 PRÉSENCE GÉOGRAPHIQUE
26.18.5 ÉVOLUTIONS RÉCENTES
26.19 LA MARTINIQUAISE
26.19.1 PRÉSENTATION DE L'ENTREPRISE
26.19.2 ANALYSE DES REVENUS
26.19.3 PORTEFEUILLE DE PRODUITS
26.19.4 PRÉSENCE GÉOGRAPHIQUE
26.19.5 ÉVOLUTIONS RÉCENTES
26.2 VIN ET SPIRITUEUX MARIE BRIZARD (MBWS)
26.20.1 PRÉSENTATION DE L'ENTREPRISE
26.20.2 ANALYSE DES REVENUS
26.20.3 PORTEFEUILLE DE PRODUITS
26.20.4 PRÉSENCE GÉOGRAPHIQUE
26.20.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
27 RAPPORTS CONNEXES
28 CONCLUSION
29 QUESTIONNAIRE
30 À PROPOS DE L'ÉTUDE DE MARCHÉ DATA BRIDGE

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











