



アジア太平洋地域のトランスフェクション市場セグメンテーション、タイプ別(一過性トランスフェクションおよび安定的トランスフェクション)、方法別(非ウイルス性方法およびウイルス性方法)、CRISPRトランスフェクション方法(非ウイルス性方法およびウイルス性方法)、製品別(試薬およびキット、機器、ソフトウェア)、生物別(哺乳類細胞、植物、真菌、ウイルス、細菌)、分子の種類別(プラスミドDNA、低分子干渉RNA(siRNA)、タンパク質、DNAオリゴヌクレオチド、リボ核タンパク質複合体(RNP)、その他)、用途別(in vitroアプリケーション、in vivoアプリケーション、バイオプロダクション、その他)、段階別(研究、前臨床、臨床段階、商業)、エンドユーザー別(バイオ医薬品、受託研究機関(CRO)、受託製造機関/受託開発製造機関(CMO/CDMO)、学術機関、病院、臨床検査室、および流通チャネル(直接入札、小売販売、その他) - 2033年までの業界動向と予測
アジア・パシフィックの市場規模と成長率は
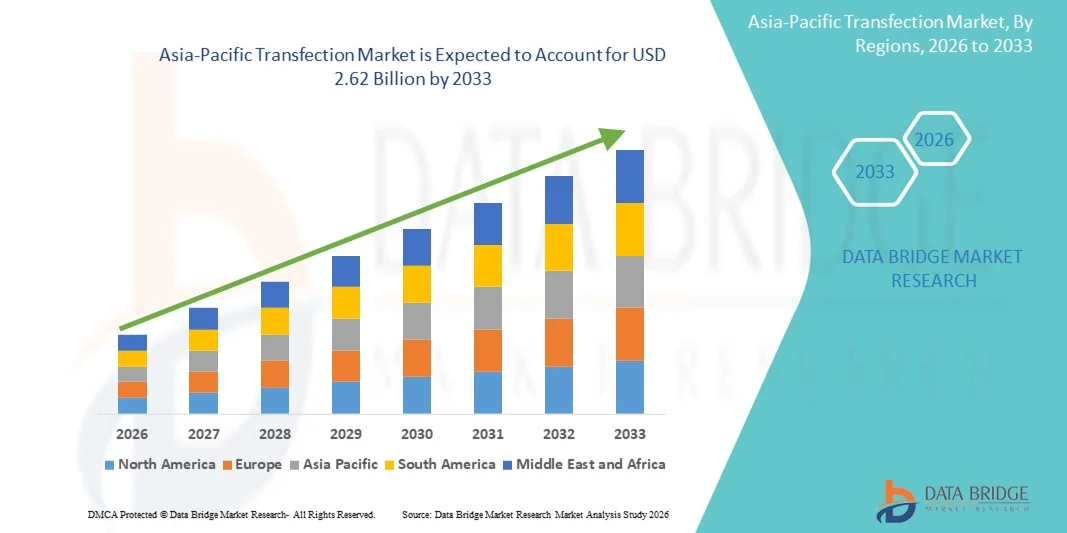
- データブリッジ市場調査分析により、アジア太平洋市場規模が評価されました2025年のUSD 1.18億そして到達する予定2033年までのUSD 2.62億, お問い合わせ10.49%のCAGR予報期間中
- 市場成長は、効率的な遺伝子配信ソリューション、分子生物学および細胞ベースの研究の急速な進歩、および増加した投資に対する需要の増加によって大きく燃料を供給され、バイオテクノロジー中国、インド、日本、韓国などの主要APAC諸国のインフラ、医薬品の発見、ゲノミクス、治療研究における感染技術の活用
- さらなる拡大バイオ医薬品R&D活動、成長する臨床試験の取り組み、および精密薬および細胞/遺伝子治療に対する高度化焦点は、感染試薬および機器の摂取量を大幅に増加させます。 これらの合併要因は、学術、医薬品、バイオテクノロジー分野における感染技術の使用を加速し、業界の成長見通しを大幅に向上させます。
市場規模と予測
- グローバル市場価値 (2025):1億米ドル
- 期待される市場価値 (2033):米ドル 2.62 億
- 予測CAGR (2026–2033):10.49%
アジア・パシフィック・トランスフェクション・マーケットの主要なテイクアウトとは
- 感染技術は、核酸およびタンパク質の細胞への供給を可能にし、分子生物学、創薬、および細胞/遺伝子治療の応用において、高度研究プラットフォームとの効率性、汎用性、互換性のために学術的および商業的研究設定の両方でますますます重要なツールです
- トランスフェクションソリューションのエスカレート要求は、主にバイオテクノロジーの急速な進歩によって燃料を供給され、研究開発投資の増加、臨床試験活動の拡大、CRISPRおよび非ウイルス/ウイルス感染方法の採用の増加、効率的な遺伝子編集、分子研究、および治療的開発を可能にしています。
- 中国は、バイオテクノロジーの研究、高濃度のバイオ医薬品会社、および試薬、キット、および機器の採用の増加と、哺乳類の細胞および白癬DNA、siRNA、およびRNP複合体などの分子を含む、最大の収益シェアでアジア・パシフィックの感染市場を支配しました。
- インドは、バイオテクノロジーのインフラを拡大し、バイオテクノロジーのスタートアップを成長させ、精密医療およびCRISPRベースの感染方法への投資を増加させることにより、予測期間におけるアジア太平洋地域における最速成長国であることが期待されています
- トランジェントトランスフェクションセグメントは、2025年に58.5%の市場シェアでアジア・パシフィック・トランスフェクション市場を支配し、その多様性、高効率、および研究、前臨床および初期段階の臨床応用で普及しています。
報告書 スコープ・アジア・太平洋市場セグメント
|
アトリビュート |
Asia-Pacific Transfection Key Market インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
アジアパシフィック
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
アジア・パシフィック・トランスフェクション・マーケットの主要トレンドとは
CRISPRおよび非ウイルス感染方法の進歩
- アジア・パシフィック・トランスフェクション市場における有意で加速的な傾向は、非ウイルス性トランスフェクション手法とともに、CRISPRベースのトランスフェクション技術の普及が進んでおり、遺伝子材料の正確な遺伝子の編集と安全な配信をセルに可能としています。
- 例えば、中国とインドの研究者は、哺乳類細胞におけるCRISPRの感染に対する脂質系および電気化方法を使用してますます増加し、細胞毒性を削減しながら感染効率を改善します
- トランスフェクションワークフローにおけるCRISPR統合により、対象遺伝子ノックアウト、遺伝子インサート、機能的なゲノム研究などのアプリケーションが可能になります。 非ウイルス感染法は、早期研究と非臨床研究で広く使用され、学術的および産業研究室のためのスケーラブルで費用対効果の高いソリューションを提供
- 高度なラボオートメーションと分析プラットフォームを備えたトランスフェクション技術のシームレスな統合により、創薬、分子生物学、生体生産プロセスの集中ワークフローが容易になります。 研究者は、高スループットスクリーニングと、最適化された実験結果のためのライブセルイメージングとトランスフェクションを組み合わせることができます
- この傾向は、より正確で効率的で統合的なトランスフェクション方法の根本的に研究能力のためのユーザーの期待を再構築することです。 その結果、Lonzaやサーモフィッシャーなどの企業は、CRISPRをサポートし、非ウイルスなアプローチをより高い再現性とスループットでサポートする高度なトランスフェクションキットを開発しています。
- ウイルスと非ウイルスの手法を組み合わせたハイブリッドトランスフェクションプラットフォームの融合により、細胞毒性を最小限に抑えながら、トランスフェクション効率が向上しました。 これらのハイブリッドソリューションは、特に人気があります遺伝子治療高精度・細胞の生存性が重要な研究
- 高効率、低シト毒性、自動ラボシステムとの互換性を提供するトランスフェクションソリューションの需要は、実験ワークフローにおける速度、精度、スケーラビリティを優先する研究者が、学術・産業分野の両方で急速に成長しています。
アジア・パシフィック・トランスフェクション・マーケット・ダイナミクス
ドライバー
ライジングバイオテクノロジー研究開発活動と精密医療の採用
- バイオテクノロジーの研究、創薬イニシアティブ、遺伝子治療プロジェクトの普及率は、アジア太平洋地域における感染技術の高度化要求のための重要なドライバーです。
- たとえば、2025年に、インドと中国のバイオテクノロジーのスタートアップがCRISPRとRNAiベースの治療薬の研究プログラムを拡大し、哺乳類細胞研究のための高スループット感染プラットフォームに投資
- 研究者は新しい治療薬および個人化された薬に焦点を合わせるので、伝染の技術はプラシドDNA、siRNAおよびRNPの複合体を信頼できる配達に与えます、in vitroおよびin vivoの塗布のための必要なサポートを提供します
- また、学術機関、バイオ医薬品会社、契約研究機関(CRO)の連携が加速し、地域全体の先進的な感染症試薬、キット、および機器の採用を加速
- 現代のトランスフェクション技術の効率性、再現性、およびスケーラビリティは、研究と前方期の採用を促進し、高スループット実験、薬物スクリーニング、および生体生産を可能にします
- 中国、日本、インド、バイオテクノロジー研究開発、遺伝子治療プログラムなどの国における政府の支援と資金調達の取り組みは、市場成長のための追加インペータブルを提供し、研究者がよりアクセス可能なトランスフェクション技術を作る
- タンパク質生産および遺伝子治療ベクターのためのバイオ医薬品製造における採用の増加は、大規模および高軟化アプリケーションを扱うことができる強力な感染ソリューションの需要を促進
拘束/チャレンジ
Cytotoxicityの懸念と規制の障害
- 特定の感染試薬の膀胱毒性の影響を囲む懸念、特に敏感な細胞タイプでは、より広範な採用への重要な課題をポーズします。 高試薬濃度またはウイルス法は、実験的結果に影響を与える細胞の生存性に悪影響を及ぼす可能性があります。
- たとえば、一部の研究では、電気化または脂質ベースのトランスフェクションに続く主要な哺乳類細胞における生存率が低下し、最適化されたプロトコルまたは代替配送方法を求める主要な研究者が報告しました。
- 改善された試薬の処方、最適化されたプロトコル、およびより安全な非ウイルスの代替によるこれらのシト毒性の懸念に対処することは、ユーザーの信頼を築くために重要です。 ポリプラストランスフェクションやサーモフィッシャーなどの企業は、生体適合性試薬や検証済みキットを強調し、細胞のストレスを軽減します。
- また、遺伝子編集実験、ウイルスベクター使用、および治療アプリケーションに対する規制遵守をナビゲートすることで、さまざまな基準を持つアジア・太平洋諸国に特に複雑にすることができます。
- 厳しい製品検証、ラボの人員のトレーニング、地域の規制とのアライメントを通じてこれらの課題を克服することは、持続的な市場成長のために不可欠です
- 高度のtransfectionの試薬および器械の高コストは、特により小さい学術の実験室か新興バイオテクノロジー企業のための抑制剤、技術の利点にもかかわらずより広い採用を限る残りを、残します
- 複雑なトランフェクションプラットフォームを運用し、プロトコルを最適化するために、熟練した労働力と技術的な専門知識が必要な場合は、効果的な実装のためのトレーニングと経験を必要とします
アジア・パシフィック・トランスフェクション・マーケットは
市場はタイプ、方法、CRISPRのtransfection方法、プロダクト、生物、タイプの分子、適用、段階、エンド ユーザーおよび配分チャネルに基づいて分けられます。
- タイプ別
タイプに基づき、アジア・パシフィック・トランスフェクション市場は、トランジェント・トランスフェクションと安定したトランスフェクションに分けられます。 トランジェントトランスフェクションセグメントは、2025年に58.5%の最大の収益シェアで市場を支配し、その柔軟性とターゲット遺伝子の迅速な表現によって、研究と非臨床研究で駆動しました。 トランジェントトランスフェクションにより、研究者は、高スループットスクリーニングと実験的検証に理想的であるホストゲノムの永久的な変更なしでタンパク質機能と遺伝子発現を迅速に評価することができます。 アカデミックと医薬品研究所は、複数のセルタイプとの費用対効果と互換性のために、過渡的感染を好む。 ゲノム、RNAiの研究、タンパク質発現研究の需要増加により、幅広い採用をサポートしています。 標準化された試薬のキットおよび器械はさらに再現性および効率を高めます。 セグメントはまた、成長するR&Dイニシアチブと地域で自動化されたラボワークフローの上昇から恩恵を受ける.
2026~2033年の間に20%の計画されたCAGRで最速成長率を目撃すると、産業、治療、商用アプリケーションの長期遺伝子発現の必要性によって燃料を供給される。 安定したトランスフェクションにより、タンパク質の生成、遺伝子治療の研究、大規模生体生産の再現可能な細胞ラインが確保されます。 バイオ医薬品製造および前臨床研究における採用の増加により、成長をサポートします。 複数の細胞生成に対する一貫した遺伝子発現を必要とするアプリケーションでは、安定したトランスフェクションが不可欠です。 CROやCMOの先進的なセルライン開発サービスの需要がさらに強化されます。 アジア・太平洋諸国における政府の資金調達やバイオテクノロジーの取り組みも加速します。
- 方法によって
方法に基づいて、市場は非ウイルス方法およびウイルス方法に分けられます。 2025年に62%のシェアを占める非ウイルス方式のセグメントは、その安全性、低シト毒性、および広範囲のセルタイプにわたる適用性に起因しています。 脂質系伝染、電気化、ポリマー媒介などの非ウイルス性手法は、学術研究、非臨床研究、およびCRISPRベースの実験で広く使用されています。 処理の容易さおよびより低い調整可能な重荷はそれらを早期の研究のために非常に好ましい作ります。 非ウイルスの方法は、高スループット薬スクリーニングおよびタンパク質発現アプリケーションでも好ましい。 トランスフェクションキットと再現性を向上させる自動化プラットフォームのイノベーションによるセグメントメリット 哺乳類細胞の強力な採用により、このセグメントの優位性が強化されます。 試薬処方およびデリバリープロトコルの継続的な改善により、一貫した実験結果をサポートします。
ウイルス法のセグメントは、遺伝子治療の研究、生体内応用、精密医学のイニシアチブを増加させ、予測期間中に最速の成長を目撃することが期待されます。 レンチウイルスやアドノウイルスを含むウイルスベクトルは、安定した遺伝子の統合と高い感染効率を提供し、治療上の開発に不可欠です。 アジア・太平洋におけるバイラル・ベクターの生産および臨床試験活動の需要が高まっています。 ウイルス法は、非臨床的および臨床的用途における安定的および長期的遺伝子発現に優先されます。 また、バイラルベクター製造施設への投資拡大に伴い、急成長にも貢献しています。
- CRISPRの伝染方法による
CRISPRの感染方法に基づいて、市場は非ウイルス方法およびウイルス方法に分けられます。 細胞毒性の低下、使いやすさ、および哺乳細胞との互換性のために2025年に分かれる非ウイルスCRISPRのtransfectionの区分。 RNPコンプレックスやリピッド・メディア・デリバリーなどの技術は、迅速で過渡的な遺伝子編集を可能にし、機能的なゲノムや創薬研究で広く使用されています。 非ウイルスCRISPR感染は、高スループットスクリーニングに最適です。複数の実験を迅速に実施できます。 その安全プロファイルと規制要件の低減は、学術的および産業研究における強力な採用に貢献します。 セグメントはまた、標準化キットと自動配信プラットフォームの可用性から恩恵を受けています。
ウイルスCRISPRトランスフェクションセグメントは、予測期間中に最速成長することが期待されます, 安定を必要とする臨床および治療アプリケーションによってサポートされています, 長期遺伝子の修正. ウイルスCRISPRのベクトルは、遺伝子治療、再生医療、および疾患モデリング研究において、耐久性のある遺伝子発現、重要なことを可能にします。 治験および精密治療薬の投資を上げると、セグメントの成長をさらに加速します。 セグメントはまた、地域におけるウイルスベクターの生産サービスの可用性を高めることから恩恵を受ける.
- 製品情報
製品のベースでは、市場は試薬&キット、機器、ソフトウェアに分けられます。 試薬&キットセグメントは2025年に65%のシェアで支配し、トランスフェクション実験を効率的に行う上で重要な役割を担っています。 キットは、標準化された試薬とプロトコルを提供し、再現性を確保し、研究ラボやバイオ医薬品会社に非常に好まれるようにします。 トランジェント、安定した、ウイルス、非ウイルスのアプローチなど、複数の感染方法をサポートしています。 CRISPR-ready試薬や高スループットフォーマットなどの継続的な革新により、さらなる需要が高まります。 また、アジア・太平洋における学術的・産業的研究開発のイニシアチブの拡大にもメリットがあります。 哺乳類細胞研究およびタンパク質発現研究における成長の採用は優勢を強化します。
機器のセグメントは、自動感染プラットフォーム、電気事業者、高スループットシステムを採用することにより、予測期間中の最速成長を目撃する見込みです。 機器は、再現性、スケーラビリティ、および効率性を改善します。特に、バイオ医薬品製造と前臨床研究で。 大規模なタンパク質生産、遺伝子治療ベクター合成、統合ラボ自動化ソリューションに焦点を合わせることで成長が促進されます。 また、研究機関の自動化を増加させ、このセグメントの急速な拡大を支援しています。
- 組織別
生物のベースでは、市場は哺乳動物細胞、植物、真菌、ウイルス、細菌に分けられます。 哺乳類の細胞セグメントは、治療研究、創薬、タンパク質生産の広範な使用による65%のシェアで2025年に投与しました。 マンマリアン細胞は、人間の生理学を模倣し、正確な機能的研究を可能にする生物学的に関連したモデルを提供します。 複数の感染方法とCRISPRアプリケーションとの互換性により、採用を強化します。 高スループットスクリーニングおよび遺伝子の編集研究のための学術および商業実験室の好意の哺乳類細胞。 R&D投資の拡大とセルベースのアッセイの普及により、セグメントがサポートされています。
細菌のセグメントは、微生物遺伝子編集研究および合成生物学アプリケーションを増加させることによって駆動され、予測期間の間に最速の成長を目撃する予定です。 Bacteriaは、急速な成長とスケーラビリティのために、組換えタンパク質の生産、酵素合成、および代謝工学に広く使用されています。 費用対効果が大きい、高溶接の産業生物生産のための増加の要求は区分の拡張を支えます。 機能的なゲノムと遺伝子編集研究のための細菌システムを採用しています。 セグメントは、非ウイルス性感染方法の進歩から有益で、プロカヨーティックセルに最適。 アジア・太平洋における産業技術・微生物工学への投資を更に加速させる。
- 分子の種類別
分子型に基づいて、市場は、石膏DNA、siRNA、タンパク質、DNAオリゴナクレオチド、RNP複合体などに分けられます。 プラスミド DNA セグメントは、2025 年に分けられ、その汎用性、使いやすさ、遺伝子発現研究、レポーターアッセイ、タンパク質生産における広範なアプリケーションによる 40% シェアで占めています。 Plasmidsは、過渡および安定したアプローチを含む複数のtransfection方法と互換性があり、研究、preclinical、および治療上の適用で広く採用されます。 ウイルスと非ウイルスの配送方法の両立性により、ラボ全体のユーザビリティが向上します。 学術機関およびバイオ医薬品企業は、高スループット機能研究のための石膏DNAに大きく依存しています。 プラシドの設計および配達試薬の連続的な革新は更にこの区分を増強します。
RNPコンプレックスセグメントは、CRISPRベースの遺伝子編集アプリケーションを採用することにより、予測期間中の最速成長を目撃する見込みです。 RNPコンプレックスは、最小限のオフターゲット効果で高効率な過渡遺伝子編集を提供し、研究と臨床研究の両方に適しています。 彼らの速い行為および減らされたcytotoxicityはそれらに敏感な哺乳類の細胞にとって理想的にします。 精密治療薬および遺伝子編集研究における投資の上昇は急速な成長を支える。 標準化された RNP 配達キットおよび自動伝染の器械の可用性からの区分の利点。
- 用途別
用途に基づいて、市場は、インビトロ、インビボ、バイオプロダクション、その他に分けられます。 薬物スクリーニング、機能的ゲノム、および学術的研究の広範な使用による2025と55%のシェアで支配されるin vitroアプリケーションセグメント。 ウイルス感染では、制御された実験を可能にし、再現性と遺伝子機能の迅速な検証をサポートします。 高スループット研究、タンパク質発現解析、早期発見に特に関連しています。 アカデミック・インダストリアル・ラボは、柔軟性、費用効果が大きい、実験のスピードのために生体的なアプリケーションを好む。 セグメントは、高コンテンツのスクリーニングと分析プラットフォームとの統合にも利点があります。 分子生物学における研究開発の継続的な要求は、その優位性を強化します。
予測期間中に最も速い成長を目撃する生体生産セグメントは、タンパク質、バイラルベクター、およびバイオロジックの大規模な生産の需要の増加によって燃料を供給される。 特にバイオ医薬品製造において、商業用バイオ製造のための伝染技術の産業採用が増加しています。 生体生産アプリケーションは、再現性、高い歩留まり、スケーラビリティ、最適化された試薬および自動化プラットフォームの運転需要を必要とします。 アジア・太平洋における臨床および治療用途の拡大によるセグメントをサポートしています。 バイオファーマとCMOの連携が加速し、成長を加速
- ステージ別
段階に基づいて、市場は研究、preclinical、臨床段階およびコマーシャルに分けられます。 研究段階のセグメントは、2025年に50%のシェアで支配し、学術的および医薬品の研究開発活動の大量の支持を受けました。 研究ラボは、機能的研究、タンパク質表現、遺伝子編集実験、初期段階の創薬への感染に依存しています。 標準化されたキット、試薬および器械の可用性は再現性および信頼性を高めます。 大学、バイオテクノロジーのスタートアップ、政府支援研究プログラムにおける高い採用によるセグメントメリット CRISPR、非ウイルス、およびウイルス感染プラットフォームにおける継続的な革新により、ドミナンスが強化されます。
臨床フェーズは、遺伝子治療、RNAi治療薬、CRISPRベースの介入に対する感染の増大によって推進される予測期間における最速成長を目撃する見込みです。 遺伝子改変療法の臨床試験活動および規制当局による承認により、需要を加速します。 このセグメントは、安全プロファイルと高効率デリバリーシステムの改善にも役立ちます。 翻訳薬や精密治療薬の投資を成長させ、セグメントの成長に貢献します。 臨床研究における自動およびスケーラブルなトランスフェクションプラットフォームのサポート拡大
- エンドユーザーによる
エンドユーザーに基づいて、市場は、バイオ医薬品、CRO、CMOs/CDMO、アカデミー、病院、臨床ラボなどに分かれています。 バイオファーマセグメントは、2025年に45%のシェアを占め、広範囲な研究開発と超越ソリューションを必要とする大規模なバイオ生産活動で優れています。 Biopharmaの会社は治療の開発のための高度の試薬、器械およびCRISPR方法を利用します。 精密医療、遺伝子治療、およびバイオロジックパイプラインにおける高い投資は、強力な需要をサポートします。 セグメントは、自動および高スループットトランスフェクションプラットフォームの採用を増加させることから恩恵を受けます。 Biopharmaの会社は効率、再現性および拡張性に焦点を合わせますこの区分を更に増強します。
CROsセグメントは、研究のアウトソーシング、遺伝子の編集、タンパク質生産、および高スループットスクリーニング活動によって推進された予測期間中の最速成長を目撃する予定です。 CROsは、バイオテクノロジーおよび製薬企業向けにスケーラビリティ、専門知識、より迅速なタイムラインを提供します。 インフラに投資することなく、より小規模な企業が高度な感染能力にアクセスすることができます。 アジア・パシフィックの治験アウトソーシングは、セグメントの成長をサポートします。 CROは、クライアントプロジェクトをサポートするために、自動感染と分析プラットフォームを統合しています。
- 流通チャネル
流通チャネルに基づいて、市場は直接入札、小売販売などに分かれています。 バイオ医薬品会社、学術機関、政府研究機関による大規模な調達により、2025年に分注した直接入札セグメント。 大量注文および長期契約は試薬、キットおよび器械の一貫した供給を保障します。 直接入札調達は、スケーラビリティ、コスト効率性、およびトランスフェクション製品のタイムリーな配送をサポートしています。 大型ラボやR&D施設での大量利用が優れている。 このチャネルは、産業および臨床研究における自動化プラットフォームの統合にも好まれています。
小売販売部門は、小規模な学術ラボ、スタートアップ、および個々の研究者が、オンラインまたはディストリビューターを通じて、感染試薬、キット、および機器を購入することにより、需要の増加によって推進された予測期間中に最速の成長を目撃する予定です。 利便性、アクセシビリティ、および電子商取引の採用は急速な成長に貢献します。 小売チャネルは、研究者が大規模な調達にコミットすることなく高度な製品にアクセスできるようにします。 標準化されたキットやユーザーフレンドリーな機器の意識を高めることで、セグメントの拡大をサポートします。
Asia-Pacific Transfection Market 地域分析
- 中国は、バイオテクノロジーの研究、高濃度のバイオ医薬品会社、および試薬、キット、および機器の採用の増加と、哺乳類の細胞および白癬DNA、siRNA、およびRNP複合体などの分子を含む、最大の収益シェアでアジア・パシフィックの感染市場を支配しました。
- 中国の研究者やバイオ医薬品企業は、CRISPR、RNAi、大規模なタンパク質製造研究にますます投資し、高度なトランスフェクション試薬、キット、および機器の燃料供給需要
- 国の成長は、大幅な政府の資金調達のイニシアチブ、有利な規制枠組み、学術機関、クロス、CMOs/CDMOs間のコラボレーションの増加によってサポートされています。 研究開発機関やバイオ医薬品製造における自動・高スループット型トランスフェクションプラットフォームの採用により、市場拡大を加速
中国の市場洞察
中国トランスフェクション市場は、強力なバイオテクノロジー研究インフラ、医薬品研究開発の急速な成長、および広範な普及によるアジア太平洋における最大収益シェア2025を占める遺伝子編集タンパク質発現技術。 研究開発機関やバイオファーマ企業は、CRISPR、RNAi、大型タンパク質製造研究、高度なトランスフェクション試薬、キット、および機器の燃料供給需要にますます投資しています。 国の成長は、大幅な政府の資金調達のイニシアチブ、有利な規制枠組み、およびアカデミーと業界間のコラボレーションの増加によってサポートされています。 自動および高スループットのトランフェクション プラットフォームの高い採用により、市場拡大をさらに加速します。 費用効果が大きいtransfectionの解決および治療蛋白質の開発の強い焦点は中国の一流の位置に貢献します。 全体的に、中国はバイオテクノロジーのエコシステムを拡大し、研究開発投資を増加させることで、アジア・パシフィック・トランスフェクション・マーケットの優位性を発揮します。
ジャパン・トランスフェクション・マーケット・インサイト
日本トランスフェクション市場は、先進のバイオテクノロジーの研究環境で大きな成長を目撃し、精密医学に重点を置き、CRISPRとRNAi技術の採用を加速しています。 日本研究ラボは、学術的および産業用途の両方において、高品質で再現性のある翻訳方法を優先します。 自動化されたプラットフォームとラボにおける高スループットシステムの統合は、さらなる採用を加速しています。 日本は、革新的な治療の開発、バイオ医薬品製造、および高度な研究のための規制支援に注力し、市場拡大を強化しています。 哺乳類の細胞研究の横断的かつ安定した伝染方法の要求は安定した成長に貢献します。 全体的に、日本は技術の高度化と革新に重点を置き、感染ソリューションの普及を支持しています。
インド Transfection Market Insight
2025年、アジア・パシフィックで最大の成長率を占めるインド市場は、急速に拡大するバイオテクノロジー研究分野に燃料を供給し、医薬品研究開発を増加させ、遺伝子改変技術の採用を増加させました。 インドの学術機関、CRO、およびバイオテクノロジーのスタートアップが、感染試薬、キット、および機器の需要を主導しています。 政府の取り組みは、バイオテクノロジー、研究ラボのデジタル化、スマートラボインフラのさらなるサポート市場成長を推進しています。 費用対効果の高いtransfectionの解決および試薬およびキットのための製造業の機能の増加は高度の技術をよりアクセス可能にします。 インドは、タンパク質表現、RNAi研究、CRISPR研究に重点を置いています。 全体として、アジア・パシフィックの急成長を遂げる市場の一つとして国が誕生しています。
韓国の Transfection Market の洞察
韓国の感染市場は、バイオ医薬品の研究、再生医療、遺伝子編集技術に重点を置いた国が強いため、着実に拡大しています。 研究開発機関および製薬会社における自動感染プラットフォームの採用が高まっています。 政府のバイオテクノロジー研究開発のサポートと、アカデミーと業界の間のコラボレーションにより、市場成長を加速します。 韓国は、タンパク質生産、CRISPR遺伝子編集、およびインビトロ研究における感染の増大アプリケーションを目撃しています。 高度な機器、キット、試薬は、研究と産業目的のために広く採用されています。 全体的に、韓国のテクノロジー主導の研究エコシステムは、感染市場で一貫した成長をサポートしています。
アジア・パシフィック・トランスフェクション・マーケットのトップ企業は
アジア・パシフィック・トランスフェクション・業界は、主に、以下を含む、老舗の企業によって導かれています。
- サーモフィッシャーサイエンス株式会社(アメリカ)
- 株式会社プロメガ(アメリカ)
- QIAGEN(オランダ)
- バイオ放射線研究所、株式会社(アメリカ)
- ロンザ(スイス)
- MaxCyte株式会社(アメリカ)
- 株式会社タカラバイオ(日本)
- SBSのGenetech Co.、株式会社(中国)
- 富士フイルム アーバイン科学株式会社(米国)
- Cytiva(アメリカ)
- ジェノテクノロジー株式会社(米国)
- 株式会社研究開発システム(米国)
- 応用生物学材料株式会社(カナダ)
- 株式会社ベックマン・コールター(米国)
- アジレントテクノロジーズ株式会社(米国)
- アルトゲンバイオシステム(米国)
- SignaGen 研究所(米国)
- Sinobiological (中国)
- 生体技術研究所(中国)
- HanbioのバイオテクノロジーCo.、株式会社(中国)
アジア・パシフィック・トランスフェクション市場における最近の発展とは
- 2025年4月、科学者たちは、RNA-ガイド付きゲノムエディタのウイルス配信を実証する新しい研究を発表しました。植物のトランスゲノムフリーのゲノム編集、高度なウイルスベクターシステムを示すことで、従来のトランスフェクションコンストラクトなしでゲノム編集ツールを提供することができます。 植物生物学に焦点を当てながら、この研究では、より広範な方法論革新における生物学的システムとヒントを渡る感染とウイルス配信システムを知らせる進化するベクトル配信技術を紹介します
- 2024年12月、アトランティス・バイオサイエンスは、アジアと東南アジアにおける高品質のAAV(Adeno-Associated Virus)ベクターサービスの配布を拡大し、遺伝子治療および関連トランスフェクション研究で使用されるベクタープラットフォームへのアクセスを容易にすることを可能にするために、PackGeneと戦略的パートナーシップを発表しました。 このコラボレーションは、医薬品開発とワクチン研究を進める準備が整ったベクターサービスを提供することで、地域全体の遺伝子配信および細胞研究ワークフローをサポートしています
- 2024年3月、高良バイオは、新たなPrimeCapTM T7 RNA Polymerase(低dsRNA)を発売し、mRNA治療研究開発に最適化された高性能変異剤T7 RNAポリマーを発売しました。 この製品は、APAC研究コミュニティ全体でmRNAの作業と感染ワークフローをサポートし、試薬のポートフォリオを強化し、高度なトランスフェクションとトランスクリプト合成の研究に従事するエイドラボをサポートしています。 アジア‐太平洋における遺伝子の編集、ワクチン開発、細胞研究における精密なmRNAツールの需要の拡大
- 2022年4月、WuXi Advanced TherapiesとA*STARは、アジア・パシフィック地域に、トランスフェクションフリーでスケーラブルなAAV製造プロセスであるTESSATM技術を独自に提供するパートナーシップを発表しました。 このコラボレーションは、細胞と遺伝子治療の生産における科学的革新を促進し、次世代科学者のためのトレーニングプログラムを確立することを目指しています。 TESSATMプラットフォームは、ウイルスの歩留まりを改善し、遺伝子治療製造における著しい影響力と、感染関連技術の交差する配信ワークフローを大幅に向上させます。
- 2022年3月、WuXi Advanced Therapiesは、TESSATMテクノロジーの立ち上げを発表しました。これにより、AAVベクトルのスケーラブルな製造が向上し、遺伝子の配信と地域横断的なワークフローで使用される治療的開発の努力をサポートし、高レベルのウイルスベクトル生産における注目すべきイノベーションを表現しています。 この技術は、製造の複雑性を減らし、遺伝子治療製造パイプラインを加速します
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











