



欧州トランスフェクション市場のセグメンテーション:タイプ別(一過性トランスフェクションおよび安定的トランスフェクション)、方法別(非ウイルス性方法およびウイルス性方法)、CRISPRトランスフェクション方法(非ウイルス性方法およびウイルス性方法)、製品別(試薬およびキット、機器、ソフトウェア)、生物別(哺乳類細胞、植物、真菌、ウイルス、細菌)、分子の種類別(プラスミドDNA、低分子干渉RNA(siRNA)、タンパク質、DNAオリゴヌクレオチド、リボ核タンパク質複合体(RNP)、その他)、用途別(in vitroアプリケーション、in vivoアプリケーション、バイオプロダクション、その他)、段階別(研究、前臨床、臨床段階、商業化)、エンドユーザー別(バイオ医薬品、受託研究機関(CRO)、受託製造機関/受託開発製造機関(CMO/CDMO)、学術機関、病院、臨床検査室、その他)、流通チャネル別(直接入札、小売販売、その他) - 2033年までの業界動向と予測
欧州感染市場規模と成長率は何ですか
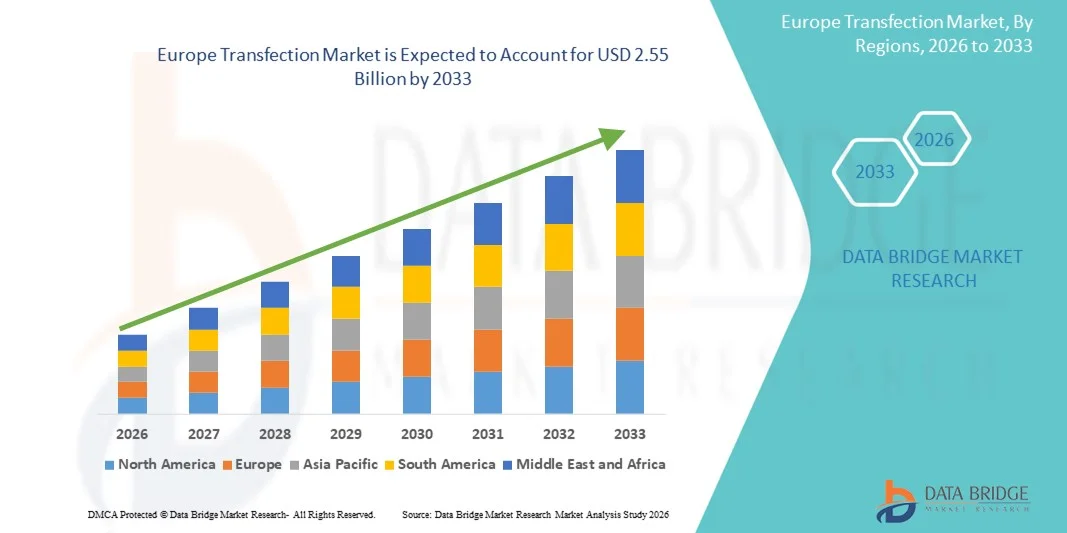
- データブリッジ市場調査分析により、欧州感染市場規模が評価されました2025年のUSD 1.21億そして到達する予定2033年までのUSD 2.55億, お問い合わせ9.80%のCAGR予報期間中
- 市場成長は、堅牢な資金調達、共同研究の取り組み、トランスフェクション技術の採用を加速する強力な規制枠組みによって支えられ、欧州における遺伝子研究、遺伝子治療、および生物医学的研究への投資の増加によって大きく燃料を供給されます
- さらに、慢性疾患の増大、高度治療の要求、感染技術の拡大バイオ医薬品lの生産、個人化された薬および生命科学 R & D は運転の要求、現代細胞の生物学および治療の開発の精緻な用具として位置のtransfectionの解決です
市場規模と予測
- グローバル市場価値 (2025):1億米ドル
- 期待される市場価値 (2033):米ドル 2.55 億
- 予測CAGR (2026-2033):9.80%
欧州感染市場の主要なテイクアウトは何ですか
- 感染技術は、核酸を研究、治療薬、またはバイオ医薬品用途の細胞に届けることを可能にする、現代のライフサイエンスにおけるますます重要なツールです。、バイオテクノロジー、そして、遺伝子治療,高度の細胞および分子研究を支える精密、効率および能力が原因で
- 感染ソリューションのエスカレート要求は、主に遺伝子治療、パーソナライズド医療、および生物医学的研究の普及によって燃料供給され、R&Dの政府および民間資金の増加と相まって、欧州における慢性および遺伝的障害の上昇可能性
- ドイツは、2025年に38%の収益シェアを持つ欧州の感染市場を支配しました。堅牢な研究インフラ、高度なバイオテクノロジーの早期導入、および主要な業界のプレーヤーの強力な存在によって特徴付けられ、学術研究、医薬品開発、および臨床研究の広範なアプリケーションと
- フランスは、バイオテクノロジー投資の増加、バイオ医薬品製造施設の拡大、研究および治療用途における先進的な感染方法の採用によって駆動され、予測期間中、欧州の感染市場で最速成長国であることが期待されます
- トランジェントトランスフェクションセグメントは、2025年に52.5%のシェアで市場を支配し、ターゲット分子の急速な表現、セルタイプ全体での柔軟性、短期実験および研究用途の適合性によって駆動
レポート スコープと欧州のトランスフェクション市場セグメント
|
アトリビュート |
欧州のTransfectionのキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
ヨーロッパ
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
欧州感染市場における重要な傾向は何ですか
CRISPRおよび非ウイルス感染方法の進歩
- 欧州の感染市場での有意で加速傾向は、CRISPRベースの増加の採用です遺伝子編集技術および非ウイルス感染方法、研究および治療用途の高効率、安全性、汎用性を提供する
- たとえば、研究者は非ウイルスCRISPR感染キットを活用し、哺乳細胞線の正確なゲノム編集を実行し、研究成果と実験的再現性を向上させる
- ラボ管理ソフトウェアによる自動感染プラットフォームの統合により、リアルタイム監視、感染プロトコルの最適化、データ追跡、実験全体の効率性の向上を実現します。 たとえば、いくつかの高スループットシステムは、以前の結果に基づいて条件を調整しながら、複数のセルタイプの同時感染を可能にします
- 高度なトランスフェクション試薬とCRISPR技術の組み合わせにより、より高速でより正確な遺伝子操作、パーソナライズされた医薬品、薬物発見、およびバイオ医薬品製造におけるアプリケーションを支援します。 例えば、石膏DNAの過渡的感染は、腫瘍学研究における急速なタンパク質発現研究に広く用いられる
- より精密で効率的でスケーラブルなトランスフェクション技術へのこの傾向は、研究ワークフローを根本的に変革し、アカデミアと業界の両方が発見を加速することを可能にします。 たとえば、LonzaやThermal Fisherなどの企業は、哺乳類や幹細胞のCRISPR対応トランスフェクションソリューションを開発しています。
- 細胞毒性を最小限に抑えながら、遺伝子の編集効率を改善し、組織がスピード、再現性、実験的信頼性を優先するにつれて、先進的な感染方法に対する需要は急速に増加しています
ヨーロッパトランスフェクション市場ダイナミクス
ドライバー
遺伝子治療およびバイオ医薬品研究による有利な需要
- 遺伝子治療、生態学的発達、および欧州における個別化医療の普及は、感染ソリューションに対する高まる需要のための重要なドライバーです。
- たとえば、2025年3月、欧州の大手CROは、バイオ医薬品製造を支援する高スループット感染システムを備えた遺伝子治療研究開発施設の拡大を発表しました。
- 研究者は、核酸供給のための信頼性とスケーラブルな方法を求めるように、トランスフェクションソリューションは、複数のセルタイプとのより高い効率性、再現性、互換性を提供し、従来のデリバリー方法に対する説得力のあるアップグレードを提供します
- さらに、慢性疾患および遺伝病の増大は、革新的な治療薬および研究ツールの需要を増加させ、前臨床的および臨床的研究における重要な機器としての感染技術を位置付けています。
- パーソナライズされた医療および細胞ベースの療法の急速な進歩は、ターゲット遺伝子の配信を可能にする感染技術に対する燃料需要です。 例えば、患者固有のCAR-T細胞研究は、最適化された感染プロトコルに大きく依存しています。
- 遺伝子研究やバイオテクノロジーに対する政府の資金調達とEUレベルの助成金の増加は、感染症研究インフラの拡大を支援しています。 例えば、ドイツ、フランス、オランダの資金調達プログラムでは、学術および産業研究のための最先端のラボのセットアップが可能
- ユーザーフレンドリーな試薬、キット、および自動化されたトランスフェクションプラットフォームの可用性は、採用をさらに加速し、学術機関と産業機関の両方が複雑な実験を効率的に実行できるようにします。 たとえば、大学やバイオテクノロジー企業は、バイオトロおよびインビボ研究のための試薬ベースの非ウイルスCRISPR感染キットを採用しています
拘束/チャレンジ
高コストと規制のハードル
- 高度のtransfectionの試薬、キットおよび器械の比較的高い費用はより小さい学術の実験室か予算意識的なbiotechの会社のための市場浸透、特に広い挑戦をおおいます
- たとえば、最適化されたデリバリー試薬を備えたプレミアムCRISPR対応トランスフェクションキットは、従来のプラシッドトランスフェクション方法よりもかなり高価です。
- 欧州における遺伝子の編集、臨床試験、および治療に関する研究に関する厳格な規制枠組みは、承認の遅延や、トランスフェクション技術を展開する企業に対するコンプライアンスコストの上昇が可能です。 例えば、ウイルス感染ベクトルで動作するバイオテクノロジー企業は、商用アプリケーションの前に厳格なバイオセーフティおよび規制ガイドラインを遵守しなければならない
- 継続的なイノベーションとコスト削減戦略は、手頃な価格を向上させるのに役立ちますが、高性能なトランスフェクションソリューションの知覚プレミアムは、特に初期段階の研究プロジェクトで採用を制限することができます
- 最適化された試薬の設計、合理化された規制経路、および費用効果が大きい非ウイルス方法によるこれらの課題を克服することは、欧州の感染市場の持続的な成長にとって不可欠です。 例えば、いくつかのサプライヤーは、学術研究のための低価格で標準化された非ウイルス感染キットを提供しています
- 高度なtransfectionメソッドの限られた技術的専門知識とトレーニングは、小規模なラボや新興バイオテクノロジー企業での採用を妨げることができます。 例えば、東欧の研究者の中には、CRISPR互換バイラルと非ウイルス感染キットを効率的に使用するために、専門的なトレーニングが必要です。
- 長期にわたる安全性と特定のウイルス感染方法の再現性に関する懸念は、臨床および商用アプリケーションにおける課題を提起し続けています。 例えば、規制当局は、ウイルス感染ベースの治療薬を承認する前に、広範な検証試験を必要とします
欧州感染市場はどのように区分されますか
市場はタイプ、方法、CRISPRのtransfection方法、プロダクト、生物、タイプの分子、適用、段階、エンド ユーザーおよび配分チャネルに基づいて分けられます。
- タイプ別
タイプに基づいて、ヨーロッパのtransfectionの市場は一時的なtransfectionおよび安定したtransfectionに分けられます。 トランジェントトランスフェクションセグメントは、2025年に52.5%の最大の収益シェアで市場を支配し、ターゲット分子の急速な表現と短期実験用途の適合性によって駆動しました。 研究者はしばしば、タンパク質発現研究、機能的試金、および様々な細胞タイプの柔軟性による予備遺伝子編集実験の過渡的感染を優先します。 セグメントはまた、最適化された試薬、キット、および自動化プラットフォームの幅広い可用性から恩恵を受け、研究ワークフローの再現性と効率性を強化します。 トランジェントトランスフェクションは、薬の発見と高スループットスクリーニングのための学術および工業ラボで一般的に使用されています。 複数の核酸分子とのより低い細胞毒性と互換性により、その優位性をさらに高めます。 セグメントは、CRISPRベースのアプリケーションとの統合を増加させ、効率的な配信システムに対する需要を高めています。
2026年から2033年までの14.5%のCAGRの最も速い成長率を目撃する安定したTransfectionの区分は治療上の研究、蛋白質の生産および生物医薬品開発の長期遺伝子発現のための上昇の必要性によって燃料を供給されます。 安定したトランスフェクションにより、ターゲット遺伝子の連続式が実現し、組換えセルラインやセルベースのモデルの生成に不可欠です。 遺伝子治療および再生医療研究における安定した感染の増大は、その成長を推進しています。 企業は、大規模な生体生産と翻訳研究をサポートし、安定した統合のための専門キットとウイルスベクトルを提供することがますますます。 再現性およびスケーラブルな細胞ライン開発に対する成長の焦点は、商業および臨床応用におけるその増加の採用に貢献します。
- 方法によって
方法に基づいて、ヨーロッパのtransfection市場は非ウイルス方法およびウイルス方法に分けられます。 非ウイルス法のセグメントは、その安全性、使いやすさ、およびウイルス感染と比較して規制障壁を下げるために、2025年に58%のシェアで市場を支配しました。 lipofection、Electroporation、および化学ベースの試薬のような非viral方法は学術研究、薬剤の発見および予備療法の調査で広く利用されています。 セグメントは、高スループットスクリーニング、再現性、およびシト毒性の低減に対する需要の増加から恩恵を受ける。 非ウイルスの方法は、トランジェントトランスフェクション、インビトロアプリケーション、大規模なタンパク質発現研究に優先されます。 研究者もCRISPRベースのゲノム編集のための非ウイルス感染を好む インサート変異症のリスクを下げるため。 最適化された試薬、キット、および自動化ソリューションの可用性は、このセグメントの市場優位性を強化します。
ウイルス法のセグメントは、2026から2033までの最速のCAGRを目撃し、その高い感染効率と安定した長期遺伝子発現を達成するために能力によって駆動されると予想されます。 レンチウイルス、アデノウイルス、AAVなどのウイルスベクトルは、遺伝子治療、再生医療、バイオ医薬品製造にますます採用されています。 CAR-T細胞の開発を含む臨床およびpreclinical適用のための上昇の要求は、ウイルスのtransfectionの採用を高めます。 企業は、規制基準を満たし、再現性を向上させるために、より安全な高層バイラルベクターを開発しています。 また、主要な細胞や幹細胞などの硬質感染細胞における確実な送達の必要性によって成長が促進されます。
- CRISPRの伝染方法による
CRISPRの伝染方法に基づいて、欧州のtransfectionの市場は非ウイルス方法およびウイルス方法に分けられます。 非ウイルスCRISPR法は、2025年に55%のシェアで分岐し、その単純性、安全性、および細胞タイプを渡る柔軟性に向けました。 プラシミド、リボヌクレオタンパク質複合体(RNP)による非ウイルスCRISPR配信、および電気化は、学術および産業研究におけるゲノム編集に広く使用されています。 研究者は、過渡遺伝子編集実験、機能的ゲノム、タンパク質発現研究のためにこのセグメントを支持します。 非ウイルスCRISPRメソッドは、高スループットアプリケーション用の自動化プラットフォームとますます統合されています。 セグメントはまた、パーソナライズされた医薬品や創薬プログラムへの成長の焦点から恩恵を受ける. 非ウイルス法では、非非ウイルス法による変異リスクを低減し、前臨床研究に適しています。
ウイルスCRISPR法セグメントは、2026年から2033年までの16%のCAGRで最速の成長を目撃すると予想され、治療および生体生産用途の安定的、長期的ゲノム変更を実現することができます。 レンチウイルスやAAVなどのウイルスデリバリーシステムは、CAR-T細胞療法、遺伝子治療試験、および先進的なバイオ医薬品開発に不可欠です。 CRISPRの臨床適用の上昇の投資は採用を高めます。 セグメントは、規制基準を満たす、より安全で高効率なバイラル・ベクターのイノベーションによってもサポートされています。 ウイルス CRISPR メソッドは、感染した主要な細胞や幹細胞に好まれています。 バイオテクノロジー企業と学術機関とのコラボレーションを強化し、さらなる成長を促進
- 製品情報
プロダクトに基づいて、ヨーロッパのtransfectionの市場は試薬及びキット、器械およびソフトウェアに分けられます。 試薬&キットのセグメントは、2025年に60%のシェアで市場を支配し、さまざまなセルタイプやアプリケーション間で効率的なトランスフェクションを促進する際に重要な役割を果たしています。 試薬およびキットは標準化されたプロトコルを提供し、実験的分散性を減らし、学術および産業研究で広く採用されます。 CRISPRやバイラル/非ウイルスのアプローチ、さらにはサポート優位性など、複数の配送方法の使用と互換性の容易さ。 セグメントはまた、高スループットアプリケーションと研究所の自動化のための需要の増加から恩恵を受ける. 企業は頻繁に広範囲の採用を運転する一時的な、安定したtransfectionのための最大限に活用されたキットを導入します。
インスツルメンツセグメントは、2026年から2033年までの最速のCAGRを目撃し、自動および高スループットトランスフェクションプラットフォームの採用を増加させることで期待されています。 電子機器、マイクロ流体装置、ロボティクス対応システムなどの機器は、再現性、効率性、スケーラビリティを高めます。 医薬品の発見とバイオ医薬品の研究における感染パラメータに対する正確な制御のための成長の需要はこの成長を燃料します。 データの追跡と最適化のためのソフトウェアを備えた機器の統合により、採用をさらに加速します。 欧州の先進的なラボインフラへの投資の増加も、このトレンドに貢献しています。
- 組織別
生物のベースでは、ヨーロッパ感染市場は哺乳類の細胞、植物、真菌、ウイルス、細菌に区分されます。 哺乳類の細胞セグメントは、治療研究、タンパク質生産、遺伝子編集研究における重要な役割のために、2025年に65%のシェアで支配しました。 哺乳類細胞モデルは、薬物の発見、遺伝子治療の開発、およびバイオ医薬品産生のために不可欠であり、それらに最も一般的に感染した有機体を作る。 CRISPR、バイラル、および非ウイルスメソッドとの互換性により、採用を強化します。 セグメントはまた、ヨーロッパのパーソナライズされた薬とセルベースの治療のための増加の需要から恩恵を受ける. 最適化された試薬および高スループット機器の可用性により、ドミナンスをサポートします。
植物セグメントは、農業バイオテクノロジー、遺伝子工学、作物改善の上昇研究によって駆動され、2026年から2033年までの14%の最速のCAGRを目撃すると予想されます。 非ウイルス感染およびCRISPR法は、特性変更および抵抗研究のための植物細胞にますます加えられます。 持続可能な農業およびバイオテクノロジースタートアップへの投資は、市場成長をサポートしています。 より高い収量または応力抵抗の遺伝子工学プラントの需要は採用を後押ししています。 植物ゲノムの学術研究は、この傾向に貢献します。
- 分子の種類別
分子の種類に基づいて、ヨーロッパトランスフェクション市場は、プラズマDNA、小型干渉RNA(siRNA)、タンパク質、DNAオリゴヌクレオチド、リボヌクレオタンパク質複合体(RNP)、その他に分けられます。 Plasmid DNAセグメントは、遺伝子発現、タンパク質生成、ゲノム編集用途の広範な用途に占める2025年に50%のシェアを占めています。 Plasmidsは一時的な、安定したtransfection方法と互換性があり、スケールで簡単に生産できます。 研究、非臨床研究、バイオ医薬品開発に幅広く使用されています。 また、遺伝子ノックアウトと機能的研究のためのCRISPRシステムとの統合から恩恵を受けています。 最適化された石膏とキットの商用可用性は、さらなる採用をサポートしています。
siRNA セグメントは、遺伝子サイレンシング、治療的研究、および薬物探知における成長したアプリケーションによって燃料を供給し、2026 から 2033 までの 16% の最速の CAGR を目撃することが期待されます。 siRNAのtransfectionは機能ゲノムおよびターゲット検証の調査で広く利用されています。 腫瘍学および希少疾患研究におけるRNAの干渉に基づく治療に対する需要の増加は成長を促します。 配達試薬の高度化および減らされたcytotoxicityの減少は採用を高めます。 欧州における研究資金の拡大と協業プロジェクトの拡大により、セグメントの急成長をサポートします。
- 用途別
適用に基づいて、欧州のtransfectionの市場はに区分されます vitroアプリケーション、in vivoアプリケーション、バイオプロダクションなど。 In Vitro Application セグメントは、創薬、機能的ゲノミクス、タンパク質表現研究の広範な使用のために、2025年に55%のシェアで支配します。 ウイルス感染では、制御された実験、迅速な結果、および高スループットスクリーニングとの互換性を可能にします。 研究者は、CRISPR遺伝子の編集、過渡/安定的感染、およびRNA干渉研究のためのvitroアプリケーションを好む。 標準化された試薬、キット、および自動化されたプラットフォームからのセグメントの利点は、再現性をサポートします。 その優位性は、学術および産業実験室の強い採用によって補強されます。
バイオプロダクティブセグメントは、コンビナントタンパク質、ワクチン、遺伝子治療製品に対する需要が増加し、2026年から2033年までの最速のCAGRを目撃すると予想されます。 Biopharmaceuticalの会社はます大規模の生産のための安定したtransfectionおよびウイルス/非ウイルス方法に頼ります。 生体製剤製造施設・細胞ライン開発におけるライジング投資は、燃料導入です。 自動化された高出力システムとの統合により、スケーラビリティが向上します。 レギュレーションは、再現性と安全性に重点を置き、このセグメントの成長をサポートします。
- ステージ別
段階に基づいて、ヨーロッパのtransfectionの市場は研究、preclinical、臨床段階およびコマーシャルに分けられます。 研究セグメントは、2025年に58%のシェアで支配し、学術的研究、機能的ゲノミクス、および予備医薬品開発の広範な使用による。 研究段階のトランスフェクションは、高スループット実験、過渡遺伝子発現、初期段階のCRISPRアプリケーションをサポートしています。 標準化されたキット、試薬および自動化されたプラットホームの可用性は採用を補強します。 欧州の大学や研究機関の強力な資金からのセグメントも利点. イメージングと分析ツールとの統合により、実験的再現性を高めます。
臨床フェーズのセグメントは、遺伝子治療および細胞治療試験の増加によって駆動され、2026から2033までの14.8%の最速のCAGRを目撃する予定です。 トランスフェクション技術は、CAR-T療法や他の臨床応用における細胞の生体変更にますます適用されます。 高度な治療薬の規制当局の承認を成長させ、欧州サポート市場成長における臨床試験活動の増加。 企業は、患者由来の細胞に対するスケーラブルで安全な感染ソリューションを開発しています。 CRO、病院、バイオテクノロジー会社との協業により、採用がさらに燃料化されます。
- エンドユーザーによる
エンドユーザーをベースに、バイオ医薬品、受託研究機関(CRO)、受託製造機構(CMO/CDMO)、アカデミア、病院、臨床ラボ、その他に欧州感染市場をセグメント化。 アカデミアセグメントは、大学、研究機関、バイオテクノロジーラボの広範な研究と教育用途のために、2025年に45%のシェアで支配しています。 機能的なゲノム、タンパク質表現、およびCRISPRベースの研究のために、学術機関は、トランスフェクション技術を使用しています。 セグメントは、便利な実験のための手頃な価格のキットと非ウイルス方法の可用性から恩恵を受けます。 強力な政府の資金調達とEUは、さらなるサポートの採用を付与します。 高スループットと自動化システムとの統合により、実験的再現性を高めます。
Biopharmaの区分は薬剤の発見、生物的論理の生産および遺伝子/細胞療法の適用のための要求によって運転される2026から2033までの16%の最も速いCAGRを目撃することを期待します。 Biopharmaの会社はますます拡張可能な蛋白質の生産および細胞ベースの治療薬のためのtransientおよび安定したtransfection、ウイルスおよび非ウイルス配達およびCRISPR方法を採用します。 欧州におけるバイオ医薬品研究開発・製造設備の拡充により、成長をサポートします。 CRO・CMO・CDMOとのコラボレーションにより、さらなる採用を加速 高度な治療薬ドライブのための規制承認は、感染ソリューションへの投資を増加させます。
- 流通チャネル
流通チャネルのベースでは、欧州の感染市場は直接入札、小売販売などに分かれています。 直接入札セグメントは、2025年に52%のシェアで支配し、学術的、産業的、および臨床的研究所によるバルク購入を支持しています。 直接入札により、大量の試薬、キット、および交渉価格の機器の調達が可能になります。 大学・CRO・バイオ医薬品の研究開発・製造の目的に用いられることが多いです。 セグメントは、強力なサプライヤー関係とカスタマイズされたソリューションから恩恵を受けます。 長期契約とパートナーシップにより、採用を強化
小売販売部門は、2026年から2033年までの最速のCAGRを目撃し、小規模な研究所、新興企業、個々の研究者の需要の増加によって推進されています。 小売販売はバルク調達の条件なしで標準化されたキット、試薬および器械への容易なアクセスを提供します。 オンライン市場および専門代理店は便利および範囲を高めます。 小売販売サポートの一時的なtransfection、CRISPRの適用およびin vitroの研究の小規模の。 DIYの生物学と学術ラボに興味を持たせることで、セグメントの成長に貢献します。
欧州感染市場地域分析
- ドイツは、2025年に38%の収益シェアを持つ欧州の感染市場を支配しました。堅牢な研究インフラ、高度なバイオテクノロジーの早期導入、および主要な業界のプレーヤーの強力な存在によって特徴付けられ、学術研究、医薬品開発、および臨床研究の広範なアプリケーションと
- 遺伝子治療、タンパク質発現、機能的ゲノム研究の応用のためのCRISPR、非ウイルス、およびウイルス方法を含むトランスフェクションソリューションによって提供される効率、再現性、および汎用性を評価する国における研究者およびバイオ医薬品企業
- この広範囲にわたる採用は、堅牢な政府の資金調達、共同研究の取り組み、および最先端のラボ施設への投資により、ドイツを欧州における学術的および産業的感染症研究の主要拠点として確立しています。
ドイツトランスフェクション市場インサイト
ドイツの市場は、予測期間中にかなりのCAGRで拡大することが期待されます, 国の井戸確立されたバイオテクノロジー研究インフラによって燃料を供給, 高濃度の学術および産業研究所, 遺伝子治療アプリケーションの意識を高めます. ドイツは、バイオ医薬品研究におけるイノベーションと精度に焦点を合わせ、特に哺乳類細胞研究およびタンパク質生産における高度な感染方法の採用を促進します。 CRISPRベースの技術と自動感染プラットフォームの統合がますますます普及しています, 研究者は、規制基準と整列して効率的かつ再現可能な遺伝子編集ソリューションを好むと.
フランスの Transfection 市場 洞察
フランスのトランスフェクション市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 拡大バイオテクノロジー部門によって駆動され、遺伝子治療と医薬品R&Dの上昇投資. フランスの研究者や企業は、前臨床研究、治療開発、高スループットスクリーニングのための非ウイルスおよびウイルス感染方法を採用しています。 政府の研究開発の取り組み、学術機関とバイオテクノロジー企業とのコラボレーション、厳格な安全基準は、市場の成長を支援しています。 フランスは、研究機関とバイオ医薬品製造施設の両方において、感染技術の大きな採用が見られます。
United Kingdom Transfection Market インサイト
U.K.トランスフェクション市場は、国の精密医学、遺伝子治療研究、機能的ゲノム研究に焦点を合わせ、予測期間中に強力なCAGRで成長することが期待されています。 堅牢な学術的および産業的研究インフラと相まって、信頼性、効率的、再現可能なトランスフェクションソリューションの需要の増加は、市場成長をサポートしています。 英国の先進バイオテクノロジーのエコシステム、政府の助成金、契約研究機関とのコラボレーションは、非ウイルスおよびウイルス感染方法の両方の採用を奨励しています。 CRISPRベースのゲノム編集を研究パイプラインに統合することで、最適化されたトランスフェクション試薬とキットの需要をさらに加速します。
イタリア 感染症市場 洞察
イタリアトランスフェクション市場は、バイオテクノロジーと医薬品の研究の上昇投資によって燃料を供給し、かなりのCAGRで成長することが表彰されます。 イタリアの学術機関およびバイオ医薬品会社は、哺乳類細胞研究、タンパク質発現、遺伝子治療研究の先進的な感染症ソリューションを採用しています。 大学とバイオテクノロジーの企業と政府支援の研究開発のイニシアチブとともに、市場採用を推進しています。 過渡および安定した伝染方法およびウイルスおよび非ウイルスCRISPRの適用のための要求は、研究および産業実験室を渡る拡大しています。
ヨーロッパ市場におけるトップ企業は
欧州のtransfectionの企業は主に下記のものを含んでいる確立された会社によって、導きます:
- サーモフィッシャーサイエンス株式会社(アメリカ)
- 株式会社プロメガ(米国)
- F.ホフマン・ラ・ロチェ株式会社(スイス)
- バイオ放射線研究所、株式会社(アメリカ)
- トピックス(オランダ)
- メルク・カーガ(ドイツ)
- ロンザ(スイス)
- MaxCyte株式会社(アメリカ)
- Polyplusのtransfection SA (フランス)
- ユーロゲンテック(ベルギー)
- プロモーションセル GmbH(ドイツ)
- アルトゲンバイオシステム(米国)
- SBS Genetech (米国)
- 富士フイルム アーバイン科学(日本)
- Avanti Polar Lipids(イギリス)
- PerkinElmer(ドイツ)
- Cytiva(アメリカ)
- 株式会社オリジーテクノロジーズ(米国)
- 応用生物学材料株式会社(カナダ)
- 株式会社ベックマン・コールター(米国)
欧州感染市場における最近の発展は何ですか
- 2025年9月には、欧州のバイオテクノロジー企業の間で戦略的産業コンソーシアムが形成され、遺伝子治療研究開発、ベクトル設計、および次世代療法の臨床経路を合理化し、開発と規制のハードルを克服するための強力なコラボレーションを反映した。
- 2025年2月、SCTbioは、プラハのCGMPセル製造サービスを展開し、ウイルス性ベクター生産機能を搭載し、高度な治療薬製品(ATMPs)のためのトランスフェクションおよび遺伝子配信製造インフラストラクチャを強化し、ウイルスおよび非ウイルスワークフローの両方をサポート
- 2024年11月、PlasmidFactory GmbHは、遺伝子工学とトランスフェクションワークフローのツールに焦点を当てた主要なバイオテクノロジーパートナー会議であるストックホルムのBioEurope 2024に参加し、より広いバイオ医薬品生態系における欧州石膏/transfectionソリューションプロバイダの可視性とネットワーキングを強化しました。
- 2024年4月、HuidaGene Therapeuticsは、コペンハーゲンで最初のCRISPR MEDiCiNEヨーロッパ会議を開き、次世代CRISPR遺伝子編集技術における進歩と課題を強調し、ヨーロッパ横断の感染と治療遺伝子編集に関する配信方法を含む
- 2024年2月、欧州委員会は、CASGEVYTM(exagamglogene autotemcel)への条件付きマーケティング許可を付与し、CRISPR/Cas9-ベースの遺伝子編集療法(SCD)およびトランスフュージョン依存性ベータthalassemia(TDT)、欧州におけるCRISPR-enabled治療のための規制マイルストーンをマークし、先進遺伝子技術の編集の臨床採用を強調
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











