


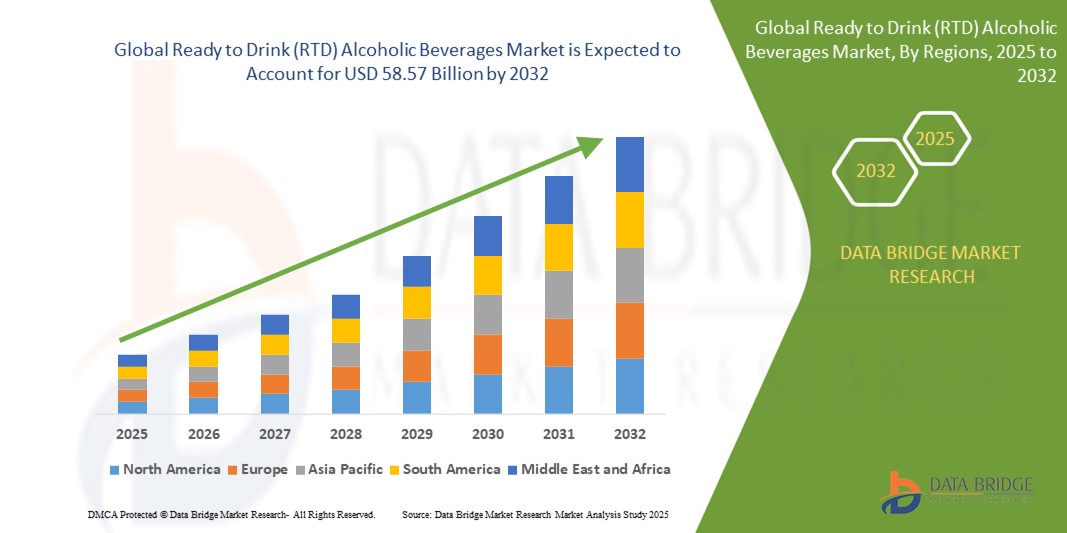
Сегментация мирового рынка готовых к употреблению алкогольных напитков по видам продукции (алкогольные и безалкогольные напитки), типу упаковки (бутылки, банки, картонные коробки и другие), типу (алкогольный напиток, хард-зельтер и бутилированные коктейли), конечному потребителю (бытовой/розничный, коммерческий/HoReCa), типу (на основе спирта, вина и солода), каналу сбыта (супермаркеты, гипермаркеты, магазины у дома и другие) — тенденции отрасли и прогноз до 2032 года.
Что такое готовый к употреблению алкогольный напиток (RTD) Размер рынка и темпы роста
- Согласно анализу Data Bridge Market Research, мировой рынок готовых к употреблению (RTD) алкогольных напитков был оценен по достоинству.32,84 млрд долларов в 2024 годуОжидается, что он достигнет58,57 млрд долларов к 2032 году
- В течение прогнозируемого периода с 2025 по 2032 год рынок, скорее всего, будет расти.CAGR 7,50 %В первую очередь это обусловлено растущим потребительским спросом на удобные и безалкогольные напитки.
- Этот рост обусловлен такими факторами, как рост популярности ароматизированных алкогольных напитков, смещение потребительских предпочтений в сторону более здорового образа жизни и расширение каналов распространения как онлайн, так и офлайн.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2024):$32,84 млрд.
- Ожидаемая рыночная стоимость (2032):58,57 млрд. долларов США
- Прогноз CAGR (2025-2032):7.50%
Каковы основные выводы о готовности к употреблению (RTD) алкогольных напитков
- Готовые к употреблению (RTD) алкогольные напитки - это предварительно смешанные напитки, которые сочетают алкоголь с другими ингредиентами, такими как фруктовые соки, сода или ароматизаторы, и готовы к немедленному употреблению без какой-либо подготовки.
- Рынок видит постоянные инновации в ароматах и ингредиентах, а бренды запускают такие напитки, как лимонады на водке и джин с ботаниками, как видно из предварительно смешанных коктейлей Absolut и джиновых и тонизирующих банок Tanqueray, становящихся популярными в розничных магазинах и на фестивалях.
- Преференции, обусловленные здоровьем, формируют запуск новых продуктов, таких как низкокалорийные твердые сельцеры и коктейли с нулевым содержанием сахара.
- Например, White Claw и Truly расширили свои линейки более легкими версиями, чтобы удовлетворить спрос со стороны потребителей, разбирающихся в фитнесе.
- Упаковка играет важную роль в потребительской привлекательности, где в тренде находятся перерабатываемые банки и уплотняемые бутылки, такие как использование тонких банок High Noon и Bacardi для повышения портативности и экологически сознательного брендинга.
- Премиумизация продолжается по всему рынку, где потребителей привлекают напитки с ремесленными спиртными напитками и этикетками, вдохновленными ремеслом, подобно тому, как Cutwater Spirits продает свои консервированные коктейли барного качества с использованием настоящей текилы и виски.
- Онлайн-каналы продаж процветают, особенно через такие платформы, как Drizzly и Minibar Delivery, где потребители могут просматривать широкий спектр вариантов Ready to Drink, часто обнаруживая выпуски ограниченного тиража или новые вкусы, не найденные в магазине.
Сфера охвата и готовность к употреблению (RTD) алкогольных напитков
|
Атрибуты |
Готовые к употреблению (RTD) алкогольные напитки - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы тенденции рынка алкогольных напитков (RTD)
«Растущий спрос на безопасные для здоровья варианты»
- Потребители все чаще выбирают легкие и чистые напитки, что привело к популярности таких продуктов, как твердые сельцеры, сделанные с натуральными фруктовыми вкусами и без добавления сахара, такие как White Claw и Truly, которые представили версии с менее чем 100 калориями на банку, чтобы удовлетворить пьющих людей, заботящихся о своем здоровье.
- Многие бренды готовы пить, превращая классические коктейли в более здоровые альтернативы.
- Например, низкокалорийные маргариты Skinnygirl предлагают ароматный, но более легкий вариант для тех, кто хочет насладиться коктейлем без дополнительных калорий, в то время как такие бренды, как Cutwater Spirits, теперь предлагают более низкокалорийные версии своих консервированных коктейлей, обеспечивая более здоровый выбор.
- Производители напитков внедряют напитки с функциональными ингредиентами, такими как витамин С, антиоксиданты и адаптогены, чтобы соответствовать тенденциям здоровья, таким как соки с твердым прессованием от Pulp Culture, которые включают живые пробиотики для здоровья кишечника, ориентируясь на потребителей, ориентированных на фитнес, которые заинтересованы в напитках с дополнительными преимуществами
- Органические и безглютеновые варианты становятся все более доступными, а такие бренды, как JuneShine, предлагают алкогольные напитки на основе комбучи, которые сочетают в себе преимущества пробиотиков для здоровья с удовольствием от алкогольного напитка, привлекая потребителей, заботящихся о своем здоровье, которые хотят более чистый, естественный вариант.
- Маркировки и маркетинг теперь выдвигают на первый план связанные со здоровьем функции, причем такие фразы, как «низкий уровень сахара», «нулевые углеводы» и «естественные ароматы», становятся обычным явлением в таких продуктах, как газированная вода Spindrift, что облегчает потребителям поиск более здоровых вариантов как в магазине, так и через онлайн-платформы, такие как Drizzly.
Готовы пить алкогольные напитки (RTD) Динамика рынка
водитель
«Увеличение потребительского спроса на удобство»
- Занятый образ жизни подталкивает потребителей к напиткам RTD, а такие продукты, как «Белый коготь» и «жесткие сельцеры Truly», становятся популярными на пляжных прогулках и мероприятиях на открытом воздухе.
- Например, рост White Claw вырос во время летних собраний, что сделало его популярным на барбекю и вечеринках в бассейне по всей территории США.
- Миллениалы и молодые специалисты все чаще выбирают напитки на ходу, такие как консервированные маргариты Cutwater Spirits, часто замеченные на таких мероприятиях, как Coachella и tailgates, где удобство предварительно смешанного напитка имеет важное значение.
- Например, в Coachella предварительно смешанные консервированные коктейли Cutwater стали фаворитом поклонников благодаря своей портативности и освежающему вкусу.
- Тенденция к небольшим домашним социальным мероприятиям привела к росту спроса на такие продукты, как консервированные водочные коктейли High Noon, которые приобрели популярность на онлайн-платформах, таких как Drizly. Эти напитки в настоящее время являются популярным выбором для домашних собраний, особенно во время пандемии, когда общение перешло на более мелкие, частные настройки.
- Напитки RTD предназначены для удобства, а такие продукты, как готовые к употреблению коктейли из виски Jack Daniel, особенно популярны на музыкальных фестивалях, таких как Lollapalooza. На этих мероприятиях RTD Джека Дэниела предлагают посетителям фестиваля беззаботный способ насладиться коктейлями из виски без необходимости бармена или микшера.
- Экологически сознательные потребители стимулируют спрос на устойчивые варианты, а перерабатываемые банки Bon & Viv набирают популярность среди экологически ориентированных покупателей в продуктовых магазинах и на таких платформах, как Amazon. Акцент на экологически чистую упаковку привлекает потребителей, которые стремятся уменьшить свое воздействие на окружающую среду, наслаждаясь любимыми напитками.
Возможность
«Функциональные напитки RTD»
- Современные потребители, особенно миллениалы и поколение Z, ищут напитки RTD, которые поддерживают оздоровительные цели, такие как снятие стресса, повышение энергии или улучшение настроения, а не просто традиционная интоксикация.
- Например, Kin Euphorics, основанная Беллой Хадид, смешивает адаптогены и ноотропы, чтобы способствовать спокойствию и концентрации.
- Ингредиентные инновации в соответствии с тенденциями в области здравоохранения: бренды включают адаптогены (такие как ашваганда), ноотропы (такие как L-теанин) и ботаники (такие как ромашка, имбирь) в свои формулы, чтобы обратиться к более внимательной культуре питья.
- Например, Recess Mood - это сверкающий бренд RTD, который смешивает магний и ботанику для снятия стресса, размывая грань между оздоровительными и алкогольными напитками.
- Переход от рекреационного позиционирования к улучшению образа жизни: функциональные RTD продаются для конкретных настроений или вариантов использования, таких как «после работы» или «социальная энергия», предлагая опыт, адаптированный к современному образу жизни.
- Например, Hiyo продает свои напитки как «хорошие социальные тоники», предназначенные для повышения настроения без алкоголя.
- Общественное пьянство без компромиссов: эти напитки предназначены для случаев, когда люди хотят наслаждаться ритуалом питья без негативных побочных эффектов, таких как похмелье, популярность безалкогольных RTD, таких как De Soi, созданная Кэти Перри, отражает этот сдвиг.
- Ясный путь к дифференциации и лояльности бренда: Во все более насыщенном пространстве RTD функциональность предлагает уникальную ценность, позволяя брендам выделяться при создании более глубоких эмоциональных связей с потребителями, которые отдают приоритет здоровью и снисходительности.
Сдержанность/вызов
«Ограниченный регулирующий ландшафт»
- Регулятивный ландшафт представляет собой серьезную проблему для рынка готовых к употреблению алкогольных напитков, при этом в разных регионах устанавливаются различные правила производства, маркировки и распределения.
- Например, в таких странах, как Австралия, высокие налоги на алкоголь могут увеличить стоимость таких продуктов, как твердые сельцеры, что влияет на их доступность и проникновение на рынок.
- Некоторые страны имеют ограничения на содержание алкоголя в готовых к употреблению напитках, что может ограничить составы продуктов и повлиять на общую рыночную конкурентоспособность.
- Например, в Европейском союзе существуют строгие правила относительно процентного содержания алкоголя в консервированных коктейлях, которые заставляют бренды изменять свои рецепты в соответствии с конкретными местными стандартами.
- Строгие рекомендации по маркетингу и маркировке требуют четкого раскрытия информации об ингредиентах, содержании алкоголя и предупреждениях о вреде для здоровья. В США Бюро по налогу и торговле алкоголем и табаком (TTB) применяет эти правила, увеличивая операционную сложность и стоимость для таких брендов, как White Claw, которые должны обеспечить полную прозрачность маркировки своей продукции.
- Спрос со стороны потребителей, заботящихся о своем здоровье, заставляет бренды обеспечивать более высокие стандарты ингредиентов и контроль качества.
- Например, такие бренды, как Bon & Viv, сосредоточены на предложении безглютеновых и низкосахарных вариантов, но это связано с увеличением затрат и более строгими производственными процессами для удовлетворения ожиданий рынка.
- Культурные предпочтения традиционных алкогольных напитков, таких как пиво и вино, также ограничивают рост рынка готовых напитков в некоторых регионах. В таких странах, как Германия и Италия, где пиво и вино доминируют на алкогольном рынке, прием напитков RTD остается медленным, что препятствует потенциалу роста брендов, пытающихся выйти на эти устоявшиеся рынки.
Готовые к употреблению (RTD) алкогольные напитки
Рынок сегментирован на основе продукта, типа упаковки, типа, конечного пользователя, природы и канала распределения.
|
Сегментация |
Подсегментация |
|
По продукту |
|
|
Тип упаковки |
|
|
По типу |
|
|
Конечный пользователь |
|
|
Природа |
|
|
Дистрибьюторский канал |
|
Готовые к употреблению алкогольные напитки (RTD) Региональный анализ рынка
Европа является доминирующим регионом на рынке алкогольных напитков (RTD)
- Европа доминирует на рынке готовых к употреблению алкогольных напитков, поддерживаемом ее глубоко укоренившейся социальной культурой потребления алкоголя и неизменно высокими показателями потребления алкоголя.
- Сильная традиция общения, особенно в таких странах, как Великобритания, Германия и Испания, стимулирует популярность удобных, готовых к употреблению алкогольных напитков среди европейских потребителей.
- Предпочтение минимальной подготовки и простоты использования привело к всплеску спроса на RTD, причем потребители включили эти напитки как в повседневные домашние настройки, так и в общественные собрания.
- Европейские бренды продолжают внедрять инновации с уникальным вкусом, премиальными ингредиентами и стильной упаковкой, чтобы удовлетворить разнообразные потребительские предпочтения и улучшить общий опыт употребления алкоголя.
- Сочетание культурных привычек и развивающихся тенденций, основанных на удобстве, удерживает Европу на переднем крае мирового рынка алкогольных напитков RTD, стимулируя устойчивый спрос и продукцию.
Азиатско-Тихоокеанский регион, по прогнозам, зарегистрирует самый высокий темп роста
- Азиатско-Тихоокеанский регион является самым быстрорастущим на рынке алкогольных напитков из-за большого и разнообразного населения.
- Растущий спрос на удобство, особенно среди миллениалов и молодых специалистов, является одним из ключевых факторов расширения рынка RTD в регионе.
- Потребители в таких странах, как Китай и Япония, все чаще выбирают готовые к употреблению коктейли, крепкие сельцеры и ароматизированные алкогольные напитки в качестве быстрой и удобной альтернативы традиционным напиткам.
- Тенденция небольших домашних социальных собраний, ускоренная недавними глобальными событиями, еще больше повысила спрос на продукты RTD, поскольку они предлагают простые в использовании, предварительно смешанные варианты.
- Производители реагируют на это, диверсифицируя свои предложения, адаптируя их к местным вкусам и создавая инновационные ароматы, соответствующие меняющимся предпочтениям в Азиатско-Тихоокеанском регионе, стимулируя быстрый рост рынка.
Какие ведущие компании готовы пить алкогольные напитки на рынке
Конкурентный ландшафт рынка предоставляет детали конкурентам. Подробности включают в себя обзор компании, финансовые показатели компании, генерируемые доходы, рыночный потенциал, инвестиции в исследования и разработки, новые рыночные инициативы, глобальное присутствие, производственные площадки и объекты, производственные мощности, сильные и слабые стороны компании, запуск продукта, ширина и широта продукта, доминирование приложений. Приведенные выше данные касаются только фокуса компаний на рынке.
Основными лидерами рынка, работающими на рынке, являются:
- Давиде Кампари-Милано Н.В.(Нидерланды)
- Диагея(Великобритания)
- Продажа Halewood(Великобритания)
- ASAHI GROUP HOLDINGS, LTD.(Япония)
- Акколадные вина(Австралия)
- Bacardi & Company Limited (Бермудские острова)
- Mike's Hard Lemonade Co. (США)
- Castel Group (Франция)
- САНТОРИЯ ХОЛДИНГОВ ОГРАНИЧЕНА.
- Anheuser-Busch Companies LLC (США)
- Браун Форман (США)
- United Brands LLC (США)
- Перно Рикар (Франция)
- Miller Brewing Co. (США)
Каковы последние тенденции на мировом рынке алкогольных напитков
- В сентябре 2024 года Coca-Cola Company и Bacardi Limited объявили о стратегическом партнерстве для запуска готового коктейля (RTD), объединяющего ром BACARDÍ и Coca-Cola. Это сотрудничество знаменует продолжение расширения Coca-Cola в секторе алкогольных напитков, с целью предложить потребителям удобный, высококачественный предварительно смешанный коктейль. Первоначальный запуск запланирован для отдельных европейских рынков и Мексики в 2025 году с эталонным объемом алкоголя (ABV) 5%, в зависимости от рынка. Ожидается, что этот шаг улучшит портфель Coca-Cola, воспользовавшись растущим спросом на напитки RTD и укрепив присутствие Bacardi на мировом рынке спиртных напитков.
- В сентябре 2024 года Diageo и PepsiCo объявили о стратегическом партнерстве, чтобы запустить готовый к употреблению коктейль, объединяющий ром Captain Morgan Original Spiced Gold с Pepsi Max. Это сотрудничество знаменует собой выход PepsiCo на рынок алкогольных напитков в Великобритании. Продукт на 5% ABV доступен в 330 мл и 250 мл банок в крупных розничных магазинах Великобритании, включая Tesco, Sainsbury's, Morrisons и Asda, с рекомендованной розничной ценой 2,59 фунтов стерлингов (3,46 доллара США) за формат 330 мл. Ожидается, что этот запуск расширит категорию RTD, предлагая премиальный, удобный вариант, который соответствует меняющимся потребительским предпочтениям в отношении качества и удобства в алкогольных напитках.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.7 ПЕРЕМЕННЫЕ СПРОСА И ПРЕДЛОЖЕНИЯ
2.2.8 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
5.2 АНАЛИЗ ЧАСТНОЙ МАРКИ И БРЕНДОВОГО ТОВАРНОГО СОПРОВОЖДЕНИЯ
5.3 РЕКЛАМНАЯ ДЕЯТЕЛЬНОСТЬ
5.4 СТРАТЕГИЯ ЗАПУСКА НОВОГО ПРОДУКТА
5.4.1 КОЛИЧЕСТВО ЗАПУЩЕННЫХ НОВЫХ ПРОДУКТОВ
5.4.1.1. РАСШИРЕНИЕ ЛИНИИ
5.4.1.2. НОВАЯ УПАКОВКА
5.4.1.3. ПЕРЕЗАПУЩЕН
5.4.1.4 НОВАЯ ФОРМУЛЯЦИЯ
5.4.2 ДИФФЕРЕНЦИАЛЬНОЕ ПРЕДЛОЖЕНИЕ ПРОДУКТОВ
5.4.3 УДОВЛЕТВОРЕНИЕ ТРЕБОВАНИЙ ПОТРЕБИТЕЛЕЙ
5.4.4 ПРОЕКТИРОВАНИЕ УПАКОВКИ
5.4.5 АНАЛИЗ ЦЕН
5.5 ФАКТОРЫ, ВЛИЯЮЩИЕ НА РЕШЕНИЕ ПОКУПАТЕЛЕЙ О ПОКУПКЕ
5.6 СТРАТЕГИИ РОСТА РЫНКА, ПРИНЯТЫЕ КЛЮЧЕВЫМИ УЧАСТНИКАМИ РЫНКА
5.7 ВЫПУСК НОВЫХ ПРОДУКТОВ
6 ВЛИЯНИЕ ЭКОНОМИЧЕСКОГО ЗАМЕДЛЕНИЯ НА РЫНОК
6.1 ВЛИЯНИЕ НА ЦЕНУ
6.2 ВЛИЯНИЕ НА ЦЕПОЧКУ ПОСТАВОК
6.3 ВЛИЯНИЕ НА ОТГРУЗКУ
6.4 ВЛИЯНИЕ НА СТРАТЕГИЧЕСКИЕ РЕШЕНИЯ КОМПАНИИ
7 НОРМАТИВНАЯ БАЗА И РУКОВОДЯЩИЕ ПРИНЦИПЫ
8 АНАЛИЗ ЦЕНООБРАЗОВАНИЯ
9 ПРОИЗВОДСТВЕННЫЕ МОЩНОСТИ КЛЮЧЕВЫХ ПРОИЗВОДИТЕЛЕЙ
10 ПЕРСПЕКТИВЫ БРЕНДА
10.1 СРАВНИТЕЛЬНЫЙ АНАЛИЗ БРЕНДА
10.2 ОБЗОР ПРОДУКТА И БРЕНДА
11 НАЛОГООБЛОЖЕНИЕ И ПОШЛИНЫ
12 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО ТИПУ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
12.1 ОБЗОР
12.2 ПИВО
12.2.1 ПИВО, ПО ТИПУ
12.2.1.1. ЭЛЬ ПИВО
12.2.1.1.1. ЭЛЬ, ПО ТИПУ
12.2.1.1.1.1 БЛОНД-ЭЛЬ
12.2.1.1.1.2 КОРИЧНЕВЫЙ ЭЛЬ
12.2.1.1.1.3 ПЕЙЛ-ЭЛЬ
12.2.1.1.1.4 КИСЛЫЙ ЭЛЬ
12.2.1.2. СВЕТЛОЕ ПИВО
12.2.1.3.ПЛОСКОЕ ПИВО
12.2.1.4 Пиво Портер
12.2.1.5 ПШЕНИЧНОЕ ПИВО
12.2.1.6.ПИЛЬСНЕР
12.2.1.7 ДРУГИЕ
12.3 ВИНО
12.3.1 ВИНО, ПО ТИПУ
12.3.1.1 КРАСНОЕ ВИНО
12.3.1.1.1 КРАСНОЕ ВИНО, ПО ТИПУ
12.3.1.1.1.1 НАСЫЩЕННЫЕ КРАСНЫЕ ВИНА
12.3.1.1.1.2 СРЕДНЕТЕЛЫЕ КРАСНЫЕ ВИНА
12.3.1.1.1.3 ЛЕГКИЕ КРАСНЫЕ ВИНА
12.3.1.2.БЕЛОЕ ВИНО
12.3.1.3 РОЗОВОЕ ВИНО
12.3.2 ВИНО, ПО КАТЕГОРИЯМ
12.3.2.1. ТИХОЕ ВИНО
12.3.2.2. ИГРИСТОЕ ВИНО
12.4 ВИСКИ
12.4.1.1 ВИСКИ, ПО ТИПУ
12.4.1.1.1. РЖАНОЙ СОЛОДОВЫЙ ВИСКИ
12.4.1.1.2.КУКУРУЗНЫЙ ВИСКИ
12.4.1.1.3. БУРБОН ВИСКИ
12.4.1.1.4. ТЕННЕССИ ВИСКИ
12.4.1.1.5 ИРЛАНДСКИЙ ВИСКИ
12.4.1.1.6 РЖАНОЙ ВИСКИ
12.4.1.1.7.КАНАДСКИЙ ВИСКИ
12.4.1.1.8 ШОТЛАНДСКИЙ ВИСКИ
12.4.1.1.9 ЯПОНСКИЙ ВИСКИ
12.4.1.1.10.БЕЛЫЙ ВИСКИ
12.4.1.1.11.ПШЕНИЧНЫЙ ВИСКИ
12.4.1.1.12. СОЛОДОВЫЙ ВИСКИ
12.4.1.1.13.КУПАЖИРОВАННЫЙ ВИСКИ
12.4.1.1.14 ДРУГИЕ
12.4.1.2 ВИСКИ, ПОЛУЧЕННЫЙ ПУТЕМ ДИСТИЛЛЯЦИИ
12.4.1.2.1. ОДНОДИСТИЛИРОВАННЫЙ
12.4.1.2.2 ДВОЙНАЯ ПЕРЕГОНКА
12.4.1.2.3. ТРОЙНАЯ ДИСТИЛЛИРОВАННАЯ
12.5 РУМ
12.5.1 РОМ, ПО ТИПУ
12.5.1.1. БЕЛЫЙ РОМ
12.5.1.2.СВЕТЛЫЙ РОМ
12.5.1.3.ЗОЛОТОЙ РОМ
12.5.1.4. ТЕМНЫЙ РОМ
12.5.1.5. РОМ СВЕРХКРЕПКОЙ КРЕПКОСТЬЮ
12.5.1.6.ПРЯНЫЙ РОМ
12.5.1.7.КАШАКА
12.5.1.8.АРОМАТИЗИРОВАННЫЙ РОМ
12.5.1.9 ДРУГИЕ (ЕСЛИ ИМЕЮТСЯ)
12.6 ВОДКА
12.7 ТЕКИЛА
12.7.1 ТЕКИЛА, ПО ТИПУ
12.7.1.1.БЛАНКО
12.7.1.2. ОТЛОЖЕНО
12.7.1.3.АНЕЙО
12.7.1.4. ЭКСТРА-АНЬЕХО
12.7.1.5 ДРУГИЕ (ЕСЛИ ИМЕЮТСЯ)
12.8 ДЖИН
12.8.1 ДЖИН, ПО СТИЛЮ
12.8.1.1. ЛОНДОНСКИЙ СУХОЙ ДЖИН
12.8.1.2. ПЛИМУТСКИЙ ДЖИН
12.8.1.3. СТАРЫЙ ТОМ ДЖИН
12.8.1.4.ГЕНЕВЕР
12.8.1.5.НОВЫЙ АМЕРИКАНЕЦ
12.9 БРЕНДИ
12.9.1 БРЕНДИ, ПО ТИПУ
12.9.1.1 КОНЬЯК
12.9.1.2. АРМАНЬЯК
12.9.1.3 ИСПАНСКИЙ БРЕНДИ
12.9.1.4. АМЕРИКАНСКИЙ БРЕНДИ
12.9.1.5.ГРАППА
12.9.1.6. ВОДА-ДЕ-ВИ
12.9.1.7. АРОМАТИЗИРОВАННЫЙ БРЕНДИ
12.9.1.8. ДРУГИЕ (ЕСЛИ ИМЕЮТСЯ)
12.1 ГОТОВЫЕ К Употреблению КОКТЕЙЛИ
12.10.1 ГОТОВЫЕ К Употреблению КОКТЕЙЛИ, ПО ПРОДУКТУ
12.10.1.1. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ НА ОСНОВЕ СОЛОДА
12.10.1.2. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ НА ОСНОВЕ СПИРТА
12.10.1.3. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ НА ОСНОВЕ ВИНА
12.10.2 ГОТОВЫЕ К Употреблению КОКТЕЙЛИ, ПО СОДЕРЖАНИЮ АЛКОГОЛЯ ПО ОБЪЕМНОМУ % (ABV %)
12.10.2.1.3% ABV
12.10.2.2. 5% ABV
12.10.2.3.6% БВ
12.10.2.4.7% АБВ
12.10.2.5. 8% ABV
12.10.2.6 ДРУГИЕ
12.11 ДРУГИЕ (ЕСЛИ ИМЕЮТСЯ)
13 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО ВКУСАМ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
13.1 ОБЗОР
13.2 ОБЫЧНЫЙ / ПРОСТОЙ
13.3 АРОМАТИЗИРОВАННЫЙ
13.3.1 АРОМАТИЗАТОРЫ, ПО ТИПУ
13.3.1.1 МЕД
13.3.1.2.КЛЕН
13.3.1.3.КАРАМЕЛЬ
13.3.1.4.ПИНА КОЛАДА
13.3.1.5.ШОКОЛАД
13.3.1.6.ВАНИЛЬ
13.3.1.7 ФРУКТЫ
13.3.1.7.1. ЗЕЛЕНОЕ ЯБЛОКО
13.3.1.7.2.ФФИГ
13.3.1.7.3.ЛИЧИ
13.3.1.7.4. МЯТА
13.3.1.7.5.ПЕРСИК
13.3.1.7.6.ЯВЛЕНИЕ
13.3.1.7.7. ЛЛЕМОН
13.3.1.7.8.ПЕКАН
13.3.1.7.9 МАНГО
13.3.1.7.10.ЧЕРНАЯ ВИШНЯ
13.3.1.7.11.МАЛИНА
13.3.1.7.12.КЛУБНИКА
13.3.1.7.13. ЧЕРНИКА
13.3.1.7.14.КЛЮКВА
13.3.1.7.15.ОРАНЖЕВЫЙ
13.3.1.7.16.ДЫНЯ
13.3.1.7.17.ДРУГИЕ
13.3.1.8 СПЕЦИИ
13.3.1.8.1. КОРИЦА
13.3.1.8.2.ИМБИРЬ
13.3.1.8.3.ПЕРЕЦ
13.3.1.8.4.ГВОЗДИКА
13.3.1.8.5. МУСКАТНЫЙ ОРЕХ
13.3.1.8.6.ДРУГИЕ
13.3.1.9 ОРЕХИ
13.3.1.9.1. МИНДАЛЬ
13.3.1.9.2.ГРЕЦКИЙ ОРЕХ
13.3.1.9.3. ФУНДУК
13.3.1.9.4. ОРЕХИ МАКАДАМИИ
13.3.1.9.5 ДРУГИЕ
13.3.1.10 ДРУГИЕ
14 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО СОДЕРЖАНИЮ АЛКОГОЛЯ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
14.1 ОБЗОР
14.2 НИЗКИЙ
14.3 СРЕДНИЙ
14.4 ВЫСОКИЙ
15 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО КАТЕГОРИЯМ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
15.1 ОБЗОР
15.2 ОРГАНИЧЕСКИЙ
15.2.1 ОРГАНИЧЕСКИЙ, ПО ТИПУ АЛКОГОЛЬНОГО НАПИТКА
15.2.1.1 ПИВО
15.2.1.2 ВИНО
15.2.1.3 ВИСКИ
15.2.1.4.РУМ
15.2.1.5 ВОДКА
15.2.1.6.ТЕКИЛА
15.2.1.7.Джин
15.2.1.8 БРЕНДИ
15.2.1.9.ГОТОВЫЕ К Употреблению КОКТЕЙЛИ
15.2.1.10. ДРУГИЕ )ЕСЛИ ЕСТЬ)
15.3 ОБЫЧНЫЙ
15.3.1 ОБЫЧНЫЙ, ПО ТИПУ АЛКОГОЛЬНОГО НАПИТКА
15.3.1.1 ПИВО
15.3.1.2 ВИНО
15.3.1.3 ВИСКИ
15.3.1.4.РУМ
15.3.1.5 ВОДКА
15.3.1.6.ТЕКИЛА
15.3.1.7.Джин
15.3.1.8 БРЕНДИ
15.3.1.9. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ
15.3.1.10. ДРУГИЕ )ЕСЛИ ЕСТЬ)
16 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО ЦЕНОВЫМ КАТЕГОРИЯМ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
16.1 ОБЗОР
16.2 ЭКОНОМИКА
16.2.1 ЭКОНОМИКА ПО ТИПУ ГОТОВОГО К Употреблению АЛКОГОЛЬНОГО НАПИТКА
16.2.1.1 ПИВО
16.2.1.2.ВИНО
16.2.1.3 ВИСКИ
16.2.1.4.РУМ
16.2.1.5 ВОДКА
16.2.1.6.ТЕКИЛА
16.2.1.7.Джин
16.2.1.8 БРЕНДИ
16.2.1.9. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ
16.2.1.10. ДРУГИЕ )ЕСЛИ ЕСТЬ)
16.3 СТАНДАРТ
16.3.1 СТАНДАРТ ПО ТИПУ АЛКОГОЛЬНОГО НАПИТКА
16.3.1.1 ПИВО
16.3.1.2.ВИНО
16.3.1.3 ВИСКИ
16.3.1.4.РУМ
16.3.1.5 ВОДКА
16.3.1.6.ТЕКИЛА
16.3.1.7.Джин
16.3.1.8 БРЕНДИ
16.3.1.9. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ
16.3.1.10. ДРУГИЕ )ЕСЛИ ЕСТЬ)
16.4 ПРЕМИУМ
16.4.1 ПРЕМИУМ, ПО ТИПУ АЛКОГОЛЬНОГО НАПИТКА
16.4.1.1 ПИВО
16.4.1.2.ВИНО
16.4.1.3 ВИСКИ
16.4.1.4. РУМ
16.4.1.5 ВОДКА
16.4.1.6.ТЕКИЛА
16.4.1.7.Джин
16.4.1.8 БРЕНДИ
16.4.1.9. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ
16.4.1.10. ДРУГИЕ )ЕСЛИ ЕСТЬ)
17 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО КАТЕГОРИЯМ БРЕНДА, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
17.1 ОБЗОР
17.2 БРЕНДОВЫЙ
17.3 ЧАСТНАЯ МАРКА
18 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ, ПО ВОЗРАСТНЫМ ГРУППАМ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
18.1 ОБЗОР
18.2 18-24 ГОДА
18.3 25-44 ГОДА
18.4 45-64 ГОДА
18.5 65+ ЛЕТ
19 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО ТИПУ УПАКОВКИ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
19.1 ОБЗОР
19.2 БУТЫЛКИ
19.2.1 ПЛАСТИК
19.2.2 СТЕКЛО
19.3 БАНКИ
19.4 ДРУГИЕ
20 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО РАЗМЕРУ УПАКОВКИ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
20.1 ОБЗОР
20.2 МЕНЕЕ 250 МЛ
20.3 251-500 МЛ
20.4 501-750 МЛ
20,5 751-1000 МЛ
20.6 БОЛЕЕ 1000 МЛ
21 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО КОНЕЧНОМУ ПОТРЕБЛЕНИЮ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
21.1 ОБЗОР
21.2 ДОМАШНЕЕ ХОЗЯЙСТВО / РОЗНИЧНАЯ ТОРГОВЛЯ
21.2.1 ДОМАШНЕЕ ХОЗЯЙСТВО / РОЗНИЧНАЯ ТОРГОВЛЯ, ПО ТИПУ ГОТОВОГО К Употреблению АЛКОГОЛЬНОГО НАПИТКА
21.2.1.1 ПИВО
21.2.1.2.ВИНО
21.2.1.3 ВИСКИ
21.2.1.4.РУМ
21.2.1.5 ВОДКА
21.2.1.6.ТЕКИЛА
21.2.1.7.Джин
21.2.1.8 БРЕНДИ
21.2.1.9. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ
21.2.1.10. ДРУГИЕ )ЕСЛИ ЕСТЬ)
21.3 КОММЕРЧЕСКИЙ
21.3.1 КОММЕРЧЕСКИЕ, ПО КАТЕГОРИЯМ
21.3.1.1. ГОСТИНИЦЫ
21.3.1.2 РЕСТОРАНЫ
21.3.1.3.БАРЫ/КЛУБЫ
21.3.1.4.КАФЕ
21.3.1.5.ВЕЧЕРИНКИ/БАНКЕТЫ
21.3.1.6 ДРУГИЕ
21.3.2 КОММЕРЧЕСКИЙ, ПО ТИПУ АЛКОГОЛЬНОГО НАПИТКА
21.3.2.1.ПИВО
21.3.2.2.ВИНО
21.3.2.3 ВИСКИ
21.3.2.4.РУМ
21.3.2.5 ВОДКА
21.3.2.6.ТЕКИЛА
21.3.2.7.Джин
21.3.2.8 БРЕНДИ
21.3.2.9. ГОТОВЫЕ К Употреблению КОКТЕЙЛИ
21.3.2.10. ДРУГИЕ )ЕСЛИ ЕСТЬ)
22 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ ПО КАНАЛАМ ДИСТРИБУЦИИ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
22.1 ОБЗОР
22.2 НА ОСНОВЕ МАГАЗИНА
22.2.1 СУПЕРМАРКЕТЫ И ГИПЕРМАРКЕТЫ
22.2.2 ПРОДУКТОВЫЕ МАГАЗИНЫ
22.2.3 МАГАЗИНЫ У МЕНЯ
22.2.4 СПЕЦИАЛИЗИРОВАННЫЕ МАГАЗИНЫ
22.2.5 БАРЫ / РЕСТОРАНЫ / КАФЕ / КЛУБЫ
22.2.6 МАГАЗИНЫ АЛКОГОЛЬНЫХ НАПИТКОВ
22.2.7 ДРУГИЕ
22.3 НЕ МАГАЗИННЫЕ
22.3.1 ОНЛАЙН
22.3.1.1. САЙТЫ ЭЛЕКТРОННОЙ КОММЕРЦИИ
22.3.1.2. ВЕБ-САЙТЫ, ПРИНАДЛЕЖАЩИЕ КОМПАНИИ
22.3.2 ВЕНДИНГ
23 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ, ПО ГЕОГРАФИИ, 2022-2031 ГГ. (МЛН ДОЛЛ. США)
ОБЗОР (ВСЯ СЕГМЕНТАЦИЯ, ПРИВЕДЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
23.1 СЕВЕРНАЯ АМЕРИКА
23.1.1 США
23.1.2 КАНАДА
23.1.3 МЕКСИКА
23.2 ЕВРОПА
23.2.1 ГЕРМАНИЯ
23.2.2 Великобритания
23.2.3 ИТАЛИЯ
23.2.4 ФРАНЦИЯ
23.2.5 ИСПАНИЯ
23.2.6 ШВЕЙЦАРИЯ
23.2.7 НИДЕРЛАНДЫ
23.2.8 БЕЛЬГИЯ
23.2.9 РОССИЯ
23.2.10 ТУРЦИЯ
23.2.11 ОСТАЛЬНАЯ ЕВРОПА
23.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
23.3.1 ЯПОНИЯ
23.3.2 КИТАЙ
23.3.3 ЮЖНАЯ КОРЕЯ
23.3.4 ИНДИЯ
23.3.5 АВСТРАЛИЯ
23.3.6 СИНГАПУР
23.3.7 ТАИЛАНД
23.3.8 ИНДОНЕЗИЯ
23.3.9 МАЛАЙЗИЯ
23.3.10 ФИЛИППИНЫ
23.3.11 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
23.4 ЮЖНАЯ АМЕРИКА
23.4.1 БРАЗИЛИЯ
23.4.2 АРГЕНТИНА
23.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
23.5 БЛИЖНИЙ ВОСТОК И АФРИКА
23.5.1 ЮЖНАЯ АФРИКА
23.5.2 ОАЭ
23.5.3 САУДОВСКАЯ АРАВИЯ
23.5.4 КУВЕЙТ
23.5.5 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
24 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ, КОМПАНИЯ ЛАНДШАФТ
24.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
24.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
24.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
24.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
24.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
24.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
24.7 РАСШИРЕНИЯ И ПАРТНЕРСТВО
24.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
25 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ, АНАЛИЗ SWOT И DBMR
26 МИРОВОЙ РЫНОК ГОТОВЫХ К УПОТРЕБЛЕНИЮ АЛКОГОЛЬНЫХ НАПИТКОВ, ПРОФИЛЬ КОМПАНИИ
26.1 АСАХИ ГРУПП ХОЛДИНГС ЛТД
26.1.1 ОБЗОР КОМПАНИИ
26.1.2 АНАЛИЗ ДОХОДОВ
26.1.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.1.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.2 АНХОЙЗЕР-БУШ ИНБЕВ СА/НВ
26.2.1 ОБЗОР КОМПАНИИ
26.2.2 АНАЛИЗ ДОХОДОВ
26.2.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.2.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.3 БАКАРДИ ООО
26.3.1 ОБЗОР КОМПАНИИ
26.3.2 АНАЛИЗ ДОХОДОВ
26.3.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.3.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.4 КОРПОРАЦИЯ БРАУН-ФОРМАН
26.4.1 ОБЗОР КОМПАНИИ
26.4.2 АНАЛИЗ ДОХОДОВ
26.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.4.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.5 КАРЛСБЕРГ А/С
26.5.1 ОБЗОР КОМПАНИИ
26.5.2 АНАЛИЗ ДОХОДОВ
26.5.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.5.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.6 ДИАДЖЕО ПЛС
26.6.1 ОБЗОР КОМПАНИИ
26.6.2 АНАЛИЗ ДОХОДОВ
26.6.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.6.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.7 САНТОРИ ХОЛДИНГС ЛТД.
26.7.1 ОБЗОР КОМПАНИИ
26.7.2 АНАЛИЗ ДОХОДОВ
26.7.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.7.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.8 ПЕРНО РИКАР
26.8.1 ОБЗОР КОМПАНИИ
26.8.2 АНАЛИЗ ДОХОДОВ
26.8.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.8.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.9 ХОЛДИНГ HEINEKEN
26.9.1 ОБЗОР КОМПАНИИ
26.9.2 АНАЛИЗ ДОХОДОВ
26.9.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.9.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.1 УИЛЬЯМ ГРАНТ И СЫНОВЬЯ
26.10.1 ОБЗОР КОМПАНИИ
26.10.2 АНАЛИЗ ДОХОДОВ
26.10.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.10.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.11 ООО «ПИВОВАРНИ САППОРО»
26.11.1 ОБЗОР КОМПАНИИ
26.11.2 АНАЛИЗ ДОХОДОВ
26.11.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.11.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.12 САБЕКО
26.12.1 ОБЗОР КОМПАНИИ
26.12.2 АНАЛИЗ ДОХОДОВ
26.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.12.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.13 ВИВИНО
26.13.1 ОБЗОР КОМПАНИИ
26.13.2 АНАЛИЗ ДОХОДОВ
26.13.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.13.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.14 CARLYLE GROUP INC (ПРИОБРЕЛА ACCOLADE WINES)
26.14.1 ОБЗОР КОМПАНИИ
26.14.2 АНАЛИЗ ДОХОДОВ
26.14.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.14.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.15 НАПИТКИ BUNDABERG BREW
26.15.1 ОБЗОР КОМПАНИИ
26.15.2 АНАЛИЗ ДОХОДОВ
26.15.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.15.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.16 ХЭЛВУД ИНТЕРНЕШНЛ
26.16.1 ОБЗОР КОМПАНИИ
26.16.2 АНАЛИЗ ДОХОДОВ
26.16.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.16.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.17 МОЛСОН КООРС
26.17.1 ОБЗОР КОМПАНИИ
26.17.2 АНАЛИЗ ДОХОДОВ
26.17.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.17.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.18 МАРК ЭНТОНИ БРУИНГ (MIKE'S HARD)
26.18.1 ОБЗОР КОМПАНИИ
26.18.2 АНАЛИЗ ДОХОДОВ
26.18.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.18.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.19 МАРТИНИКА
26.19.1 ОБЗОР КОМПАНИИ
26.19.2 АНАЛИЗ ДОХОДОВ
26.19.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.19.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.2 МАРИ БРИЗАР ВИНО И СПИРТЫ (MBWS)
26.20.1 ОБЗОР КОМПАНИИ
26.20.2 АНАЛИЗ ДОХОДОВ
26.20.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.20.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
27 СВЯЗАННЫХ ОТЧЕТОВ
28 ЗАКЛЮЧЕНИЕ
29 АНКЕТА
30 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











