


Global Marine Insurance Market Segmentation, Nach Produkttyp (Cargo Insurance, Hull and Machinery Insurance, Marine Liability Insurance, and Offshore/Energy Insurance), Policy Type (Time Policy, Voyage Policy, Floating Policy, Valued Policy, and Others), Distribution Channel (Wholesalers, Retail Brokers, Direct, and Digital/Online Channels), End User (Ship Owners, Traders, Shipping Companies, Logistics and Freight Forwarding Companies.
Was ist die Meeresversicherungsmarktgröße und -wachstumsrate
- Nach der Data Bridge Market Research Analyse wurde der Markt für Meeresversicherungen auf42,60 Mrd. USD im Jahr 2025und wird zu erreichen63,28 Milliarden USD bis 2033, in einemCAGR von 5.07% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch den Ausbau des globalen Seeverkehrs, die Erhöhung der Frachtmengen und der Schiffswerte, die steigende Nachfrage nach umfassendem Risikoschutz, das Wachstum der Offshore-Energieaktivitäten und die zunehmende Komplexität der maritimen Lieferketten getrieben wird. Der Markt wird auch durch wachsende Nachfrage nach spezialisierter Deckung gegen geopolitische Störungen, klimabedingte Ereignisse, Cyberrisiken, Frachtschäden und andere aufstrebende maritime Expositionen unterstützt.
- Die zunehmende Bewegung von Gütern über internationale Schifffahrtsrouten, kombiniert mit steigenden Investitionen in die Flottenmodernisierung, Hafeninfrastruktur und Offshore-Energieprojekte, ermutigt Reeder, Frachtbesitzer, Spediteure und Logistikunternehmen, ihre Meeresversicherungsabdeckung zu erweitern. Die Produktinnovation über die Frachtversicherung, die Rumpf- und Maschinenversicherung, die Schiffshaftpflichtversicherung und die Offshore- und Energieversicherung unterstützt das Marktwachstum, während digitales Underwriting, Datenanalyse, Echtzeit-Schiffüberwachung und Online-Verteilungskanäle die Zugänglichkeit und Effizienz in der gesamten maritimen Versicherung verbessern.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 42,60 Milliarden
- Voraussichtlicher Marktwert (2033): USD 63,28 Milliarden
- Prognose CAGR (2026–2033): 5.07%
- Leitregion 2025: Europa
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Marine Insurance Market
- Europa dominierte den maritimen Versicherungsmarkt mit dem größten Umsatzanteil von 44,6% im Jahr 2025, unterstützt von seinem etablierten marinen Versicherungsökosystem, großen Schifffahrts- und Finanzzentren, umfangreichen maritimen Handel und starke Präsenz von Versicherern und Broker.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 4,5% von 2026 bis 2033 sein, die durch den Ausbau des Seeverkehrs, die Erhöhung der Frachtmengen, die Entwicklung der Hafeninfrastruktur, steigende Exporte und wachsende maritime Logistikaktivitäten in China, Indien, Japan, Südkorea und Südostasien betrieben wird.
- Das Segment der Frachtversicherung führte die Deckungskategorie mit einem Anteil von 55,0% im Jahr 2025, angetrieben durch den Ausbau des internationalen Handels, die Erhöhung der Frachtbewegungen, steigenden Versandwerten und die wachsende Nachfrage nach Schutz vor Verlust, Schaden, Diebstahl und Transportrisiken.
- Das Segment der schwimmenden Politik ist der am schnellsten wachsende Politiktyp, der von 2026 bis 2033 eine CAGR von 5,8% registriert, was zunehmende internationale Sendungen und die Notwendigkeit einer flexiblen Erfassung mehrerer Sendungen unter einer einzigen Versicherungsanordnung widerspiegelt.
- Das Segment Reedereien entfiel auf 36,9 % der Endbenutzerkategorie im Jahr 2025, unterstützt durch umfangreiche kommerzielle Flottenoperationen, steigende Schiffswerte, Ausweitung der maritimen Verkehrstätigkeit und steigende Anforderungen an Rumpf, Fracht, Haftung und operativen Risikoschutz.
- Die Versicherungsmakler entfielen im Jahr 2025 auf 80,0% des Distributionskanalsegments, unterstützt durch ihre Expertise bei der Bewertung komplexer Meeresrisiken, bei der Organisation einer kundenspezifischen Abdeckung, der Bereitstellung von Zugang zu mehreren Versicherern und der Unterstützung bei der politischen Platzierung und den Ansprüchen.
- Das Segment Digital/Online-Kanäle ist der am schnellsten wachsende Vertriebskanal, mit einem CAGR von 7,0% von 2026 bis 2033, angetrieben durch die zunehmende Digitalisierung von Versicherungsdienstleistungen, Online-Richtlinienmanagement, automatisiertes Unterschreiben, schnellere Angebotsprozesse und zunehmende Übernahme von technologiefähigen Versicherungsplattformen.
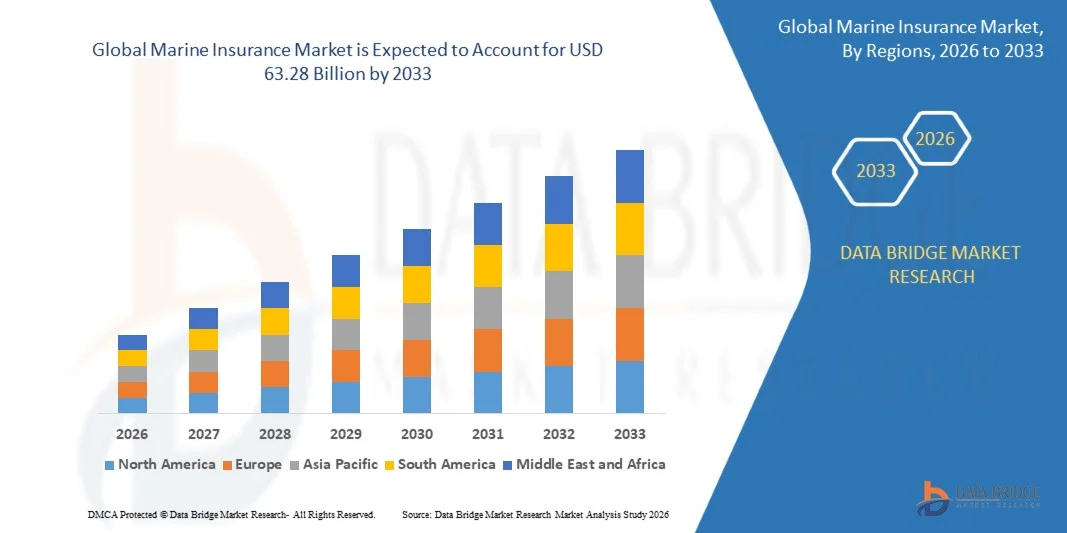
Report Scope und Marine Insurance Market Segmentation
|
Attribute |
Meeresversicherung Hauptmarktaufsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Marine Insurance Market
- Marine-Versicherungsunternehmen übernehmen zunehmend digitale Technologien, Datenanalysen und Echtzeit-Risikoüberwachung, um das Underwriting, das Schadenmanagement und die Risikobewertung im gesamten Schiffs- und Frachtportfolio zu verbessern.
- Zum Beispiel identifizierte die Allianz Commercial im Jahr 2025Künstliche Intelligenzals aufstrebendes Schifffahrts-Industrierisiko und hob die zunehmende Bedeutung von Technologie und Daten im maritimen Risikomanagement hervor.
- Marine Versicherer erweitern auch Risikomanagement-Lösungen, um immer komplexere Expositionen im Zusammenhang mit Schiffsbetrieben, Frachtbewegungen, Supply-Chain-Störungen und wechselnden Umweltanforderungen anzugehen.
- So berichtete IUMI im September 2025, dass das durchschnittliche globale Flottenalter 22,6 Jahre erreicht hatte, wodurch die Exposition gegenüber Maschinenausfällen, Wartungsanforderungen, Bränden und höheren Reparaturkosten zugenommen hatte.
- Die Versicherer stärken auch die Deckungs- und Underwriting-Ansätze für geopolitische Ereignisse, Kriegsrisiken, klimabedingte Expositionen, Cyber-Bedrohungen und alternative Kraftstofftechnologien, da der maritime Betrieb komplexer wird.
- Da Schiffsversicherer weiterhin digitale Risikobewertung, spezialisierte Deckung, Echtzeit-Informationen und Risikomitigation-Dienste kombinieren, werden technologiegestütztes Underwriting und Emerging-Risikomanagement voraussichtlich wichtige Bestandteile des globalen Meeresversicherungsmarktes bleiben.
Was sind die Haupttreiber des Marine Insurance Market
- Die Ausweitung des globalen Seeverkehrs, die Erhöhung der Frachtwerte, steigende Schiffswerte und das anhaltende Wachstum der Seeverkehrslogistik unterstützen die Nachfrage nach der Deckung der Meeresversicherung.
- Zum Beispiel berichtete IUMI im September 2026, dass die globalen Meeresversicherungsprämien im Jahr 2025 5,5% auf 42,6 Milliarden US-Dollar stiegen, während die Frachtprämien 24,2 Milliarden US-Dollar erreichten, was die anhaltende Bedeutung des globalen Handels mit der Meeresversicherungsnachfrage widerspiegelte.
- Die Schiffsversicherer reagieren auch auf zunehmende geopolitische Störungen, handelspolitische Veränderungen, Schiffsrerouting und Supply-Chain-Unsicherheit, die zusätzliche Anforderungen an den Risikoschutz im gesamten Seeverkehr schaffen.
- So erweiterten die Schiffsversicherer im September 2026 die Schwarzmeer-Hochrisikozone nach verstärkten Angriffen auf den kommerziellen Versand, was zu höheren War-Risiko-Prämien für betroffene Reisen führt.
- Die Expansion von Offshore-Energie und der Übergang zu alternativen Kraftstoffen unterstützen auch die Nachfrage nach spezialisierter Meeresversicherung, da Schiffe und Energieprojekte technologisch komplexer werden.
- So berichtete IUMI, dass etwa 31% von 2025 Neubauaufträgen in der Lage waren, alternative Brennstoffe zu verwenden, wodurch neue unterschreibende Überlegungen an Methanol, Ammoniak, Wasserstoff und andere aufstrebende Technologien entstehen.
- Mit dem globalen Handel, den Schiffswerten, Offshore-Investitionen, geopolitischen Risiken und aufstrebenden Meerestechnologien wird die Nachfrage nach spezialisierten Meeresversicherungs- und Risikomanagementlösungen voraussichtlich das Marktwachstum unterstützen.
Welche Faktoren erschweren das Wachstum des Meeresversicherungsmarktes
- Die Schiffsversicherer stehen vor Herausforderungen der geopolitischen Unsicherheit, der zunehmenden Schadensschwere, der alternden globalen Flotte, der steigenden Reparaturkosten und der wachsenden Exposition gegenüber Schiffsbränden, Erdungen, Maschinenversagen und wetterbedingten Vorfällen.
- So berichtete IUMI im September 2026, dass das durchschnittliche globale Schiffsalter im Jahr 2025 22,4 Jahre erreichte, während die Wartungs- und Reparaturkosten weiter zunehmen und die Verfügbarkeit von Ersatzteilen schwieriger wurde.
- Die Notwendigkeit, immer komplexere Risiken im Zusammenhang mit alternativen Kraftstoffen, größeren Schiffen, Cyber-Bedrohungen, Klimaereignissen und neuen maritimen Technologien zu bewerten, kann unterschreibende und Risikomanagement-Anforderungen erhöhen.
- Zum Beispiel hob IUMI Methanol, Ammoniak und Wasserstoff als alternative Kraftstoffe hervor, die neue Gefahrenprofile einführen und Versicherer benötigen, um weniger etablierte Technologien zu bewerten und Histories zu reparieren.
- Die Marine-Versicherungsgesellschaften haben auch Druck auf die gesteigerte Marktkapazität und die wettbewerbsfähigen Preise, die das Premium-Wachstum und die Rentabilität in den großen Geschäftsbereichen beeinflussen können.
- Darüber hinaus können geopolitische Störungen, handelspolitische Veränderungen, Rerouting von Schiffen, Inflation und höhere Schadenskosten die Unsicherheit für Versicherer erhöhen und Risikopreise für internationale Meeresversicherungsportfolios komplizieren.
Wie wird der Marine Insurance Market segmentiert
Der Meeresversicherungsmarkt wird auf der Grundlage von Produkttyp, Politiktyp, Vertriebskanal und Endverbraucher segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Meeresversicherungsmarkt in die Frachtversicherung, Rumpf- und Maschinenversicherung, die Schiffshaftpflichtversicherung und die Offshore/Energieversicherung segmentiert. Das Segment der Frachtversicherung dominierte den Markt mit einem Anteil von 55,4% im Jahr 2025, unterstützt durch den Ausbau des internationalen Handels, Erhöhung der Frachtvolumen, steigender Versandwerte und wachsender Nachfrage nach Schutz vor Verlust, Schaden, Diebstahl und Transportrisiken. Die Frachtversicherung ist nach wie vor die größte Schiffsversicherungsgeschäftslinie über aktuelle Branchenquellen, wobei die gemeldeten Anteile in der Regel von der niedrig-40 %- bis hoch-50 %-Bereich abhängig von der Marktdefinition reichen.
Das Segment der Marine-Haftpflichtversicherung wird voraussichtlich das schnellste Wachstum bei einem 6,8% CAGR während der Vorausschätzungsperiode registrieren, unterstützt durch steigende regulatorische Anforderungen, steigende Haftungsrisiken, Umweltrisiken und wachsende Nachfrage nach Schutz vor Drittansprüchen aus dem maritimen Betrieb.
- Nach Art der Politik
Auf der Grundlage der politischen Art wird der Markt für Meeresversicherung in Zeitpolitik, Reisepolitik, schwimmende Politik, geschätzte Politik und andere segmentiert. Das Segment Zeitpolitik dominierte den Markt mit einem Anteil von 44,0% im Jahr 2025, unterstützt durch seine Eignung für kontinuierliche Schiffsbetriebe und jährliche Deckungsanforderungen. Zeitpolitiken bieten eine vorhersehbare Abdeckung für Schifffahrtsunternehmen und Schiffsbetreiber und sind weit verbreitet für kommerzielle Flottenbetriebe. Aktuelle Marktquellen identifizieren ständig Zeitpolitiken als führender politischer Typ.
Das Segment Floating Policy wird voraussichtlich das schnellste Wachstum bei einem 5,9% CAGR während der Prognosezeit registrieren, unterstützt durch die Erhöhung der internationalen Sendungen und die Notwendigkeit, mehrere Frachtsendungen unter einer einzigen Vereinbarung zu versichern. Die Flexibilität der Gleitpolitik ist besonders für Exporteure, Importeure und Logistikanbieter mit häufigen Versandaktivitäten geeignet.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Meeresversicherungsmarkt in Großhändler, Einzelhandelsmakler, Direkt- und Digital-/Online-Kanäle segmentiert. Das Retail-Broker-Segment dominierte den Markt mit einem Anteil von 68,5% im Jahr 2025, unterstützt durch ihre Fähigkeit, komplexe Meeresrisiken zu bewerten, kundenspezifische Deckung zu arrangieren, politische Bedingungen zu verhandeln und Ansprüche und Risikomanagement-Unterstützung. Broker bleiben aufgrund der technischen Komplexität der maritimen Risiken ein wichtiger Vertriebsweg für die kommerzielle Meeresversicherung.
Das Segment Digital/Online-Kanäle wird im Prognosezeitraum mit 7,1% CAGR das schnellste Wachstum registrieren, das durch die zunehmende Digitalisierung von Versicherungsdienstleistungen, Online-Angeboten und Politik-Management-Plattformen, automatisiertes Unterschreiben und wachsende Nachfrage nach schnelleren und zugänglicheren Versicherungslösungen getrieben wird.
- Durch die Endverwendung
Auf der Grundlage des Endbenutzers wird der Meeresversicherungsmarkt in Schiffsbesitzer, Händler, Schifffahrtsunternehmen, Logistik- und Speditionsunternehmen und andere segmentiert. Das Segment Reedereien dominierte den Markt mit einem Anteil von 36,8% im Jahr 2025, unterstützt von umfangreichen kommerziellen Flottenbetrieben, steigenden Schiffswerten, Ausweitung des Seeverkehrs und steigenden Anforderungen an Rumpf, Maschinen, Haftung und operativen Risikoschutz. Die aktuelle Marktforschung identifiziert auch Reedereien als führendes Endbenutzersegment.
Das Segment Logistik- und Speditionsunternehmen wird in der Prognosezeit das schnellste Wachstum mit einem 4,8 % CAGR registrieren, unterstützt durch die Erhöhung des grenzüberschreitenden Handels, das Wachstum des multimodalen Transports, die Ausweitung globaler Lieferketten und die steigende Nachfrage nach Fracht- und Transportrisiken.
Welche Region hält den größten Teil des Meeresversicherungsmarktes
- Europa dominierte den maritimen Versicherungsmarkt mit dem größten Umsatzanteil von 44,6% im Jahr 2025, unterstützt von einer reifen maritimen Versicherung Industrie, umfangreichen maritimen Handel Aktivität, starke Schifffahrt und Logistik-Infrastruktur, und das Vorhandensein von etablierten Versicherern und spezialisierten maritimen Versicherungen.
- Die Region profitiert auch von gut ausgebauten Häfen, Schifffahrtsnetzen, Versicherungsmaklerage-Kanälen und erweiterten Risikomanagement-Funktionen. Die zunehmende Exposition gegenüber klimabedingten Ereignissen, geopolitischen Unsicherheiten, Cyber-Risiken und Supply-Chain-Störungen ermutigt Reedereien, Frachtbesitzer und Logistikanbieter, die die Meeresversicherung in der gesamten Region stärken.
US Marine Insurance Market Insight
Der US-Booteversicherungsmarkt ist ein starkes Wachstum aufgrund des umfangreichen Seeverkehrs, der erheblichen kommerziellen Versandtätigkeit und der steigenden Nachfrage nach umfassendem Schutz vor Fracht, Schiff, Haftung und operativen Risiken. Die entwickelte Versicherungsinfrastruktur des Landes und die starke Präsenz der großen Versicherer und Makler unterstützen die Verfügbarkeit von Schiffsversicherungsprodukten über Schifffahrtsgesellschaften, Frachtbesitzer, Händler und Logistikanbieter. Darüber hinaus ist die wachsende Exposition gegenüber extremen Wetterereignissen, Lieferkettenstörungen, Cyber-Bedrohungen und geopolitischen Risiken ermutigen Unternehmen, die Meeresversicherungsdeckung zu stärken und umfassendere Risikomanagement-Lösungen zu übernehmen.
Asien-Pazifik Marine Versicherung Markt Insight
Der asiatisch-pazifische Meeresversicherungsmarkt wird erwartet, dass ein rasches Wachstum bei einem CAGR von 4,5% von 2026 bis 2033, angetrieben durch den Ausbau des internationalen Handels, zunehmenden Seeverkehr, steigenden Schiffbauaktivitäten und wachsende Frachtvolumen in Ländern wie China, Indien, Japan, Südkorea und Singapur. Die Erweiterung von Häfen, Logistiknetzen, Schifffahrtsflotten und grenzüberschreitenden Handel erhöht die Nachfrage nach Fracht-, Schiffs- und Maschinen- und Schiffshaftpflichtversicherung. Darüber hinaus unterstützen die Digitalisierung der Versicherungsverteilung, das automatisierte Unterschreiben und das zunehmende Bewusstsein für den Meeresrisikoschutz die Markterweiterung in der gesamten Region.
Japan Marine Versicherung Marktaufsicht
Der japanische Meeresversicherungsmarkt zeigt ein konsequentes Wachstum aufgrund der starken maritimen Industrie, des umfangreichen internationalen Handels, der etablierten Schifffahrtsinfrastruktur und der bedeutenden Präsenz im weltweiten Logistik- und Schiffsbetrieb. Die Nachfrage nach Fracht-, Schiffs- und Maschinen- und Schiffshaftpflichtversicherung wird nach wie vor durch kommerzielle Versandaktivitäten und den Transport von hochwertigen Waren durch japanische Häfen unterstützt. Darüber hinaus unterstützt die zunehmende Übernahme von digitalen Versicherungsdienstleistungen, fortschrittliche Risikobewertungstechnologien und die Erfassung von Naturkatastrophen und Versorgungskettenstörungen die Entwicklung von Meeresversicherungslösungen.
China Marine Versicherung Markt Insight
Der China Marine-Versicherungsmarkt wächst rasant, angetrieben durch umfangreichen internationalen Handel, große Hafeninfrastruktur, Ausweitung der Schifffahrtstätigkeit und die bedeutende Rolle des Landes in globalen Lieferketten. Die Erhöhung der Frachtmengen, des Schiffsbetriebs, des Schiffsbaus und des grenzüberschreitenden Handels verstärken die Nachfrage nach Fracht, Rumpf und Maschinen und der Schiffshaftpflichtversicherung. Darüber hinaus verbessert der Ausbau von Logistiknetzwerken, digitalen Versicherungsplattformen und Risikomanagementlösungen den Zugang zu Schiffsversicherungsprodukten zwischen Schifffahrtsunternehmen, Händlern und Logistik- und Speditionsunternehmen.
US Marine Insurance Market Insight
Der US-amerikanische Meeresversicherungsmarkt erlebt stetiges Wachstum, unterstützt durch seine etablierte maritime Dienstleistungen Industrie, starke internationale Handelsverbindungen, und umfangreiche Meeresversicherung und Brokerage Infrastruktur. Die Position des Landes als größtes globales See- und Versicherungszentrum unterstützt die Nachfrage nach Fracht-, Schiffs- und Maschinen-, Schiffshaftungs- und Offshore- und Energieversicherungsprodukten. Darüber hinaus ist die zunehmende Exposition gegenüber geopolitischen Risiken, Cyber-Bedrohungen, klimabedingten Ereignissen und Supply-Chain-Störungen ermutigen Reedereien und Frachtbesitzer, einen breiteren Meeresrisikoschutz zu übernehmen.
Deutschland Marine Insurance Market Insight
Der deutsche Seeversicherungsmarkt wächst aufgrund seiner starken industriellen Basis, des umfangreichen internationalen Handels, der etablierten Schifffahrtsindustrie und der strategischen Rolle in europäischen Logistik- und Lieferketten stetig. Häfen, Reedereien, Händler und Logistik-Anbieter erzeugen konsequente Nachfrage nach Fracht, Rumpf und Maschinen, und Marine-Haftpflichtversicherung Deckung. Kontinuierliche Entwicklungen im maritimen Risikomanagement, digitales Underwriting und Schutz vor klimabedingten Störungen, Cyber-Risiken und geopolitischen Unsicherheiten unterstützen auch den Ausbau von Meeresversicherungslösungen.
Welche sind die Top-Unternehmen im Marine Insurance Market
Die Meeresversicherungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Allianz Group (Deutschland)
- American International Group, Inc. (USA)
- AXA S.A. (Frankreich)
- Chubb Limited (Schweiz)
- Zurich Insurance Group AG (Schweiz)
- QBE Insurance Group Limited (Australien)
- The Travelers Companies, Inc. (USA)
- Tokio Marine Holdings, Inc. (Japan)
- Sompo Holdings, Inc. (Japan)
- Mitsui Sumitomo Insurance Company, Limited (Japan)
- HDI Global SE (Deutschland)
- Markel Group Inc. (USA)
- Die Hartford Financial Services Group, Inc. (USA)
- Beazley plc (USA)
- Swiss Re AG (Schweiz)
- München Re (Deutschland)
- Berkshire Hathaway Inc. (USA)
- Everest Group, Ltd. (Bermuda)
- Marsh McLennan (USA)
- Lockton Companies, LLC (USA)
Was sind die neuesten Entwicklungen im Marine Insurance Market
- Im September 2025 startete DUAL Europe sein Frachtversicherungsgeschäft und baute seine maritime Versicherung in ganz Europa aus. Das Angebot deckt Trader, Hersteller, Hersteller, Exporteure, Importeure, Verkehrsträger und Spediteure ab, einschließlich Frachtgut- und Haftpflichtschutz, Lager- und Transitbedeckung sowie wassergestützte Kriegsrisikoerweiterungen.
- Im September 2025 haben MSIG und MSIG Specialty Marine ein neues Schutz- und Entschädigungsangebot (P&I) aus Singapur eingeführt, das P&I- und Haftpflichtlösungen von Fest-Premium-Besitzern vorsieht. Die Entwicklung spiegelt die steigende Nachfrage nach spezialisierter Haftungsdeckung wider, die auf die sich entwickelnden Risiken von Reedern und Charterern zugeschnitten ist.
- Im September 2025 betonte die International Union of Marine Insurance (IUMI) die wachsende Rolle der künstlichen Intelligenz in der Meeresversicherung, betonte Möglichkeiten, die Effizienz zu verbessern und die Versicherungsprozesse zu transformieren, und stellte auch Herausforderungen im Zusammenhang mit einem schnellen technologischen Wandel. Die Entwicklung demonstriert die zunehmende Übernahme von KI- und datengetriebenen Technologien über die Meeresunterschrift und das Risikomanagement.
- Im April 2025 berichtete WTW zunehmenden Wettbewerb und zusätzliche Kapazitäten auf dem stromaufwärts gelegenen Energieversicherungsmarkt, wobei die Versicherer zunehmend Führungspositionen suchten und ihre Beteiligung an energiebezogenen Risiken ausbauten. Die Entwicklung spiegelt sich in den sich ändernden Marktbedingungen für die Offshore- und Energieversicherung wider, die einen wichtigen Bestandteil des Meeresversicherungsmarktes bildet.
- Im Februar 2025 implementierten die Schiffsschutz- und -entschädigungsversicherer vorsichtige Erneuerungsstrategien inmitten der Inflation und der geopolitischen Unsicherheit, wobei mehrere P&I-Clubs allgemeine Erhöhungen von 5,0 % auf 7,5% für Erneuerungen anwenden oder anstreben. Die Entwicklung spiegelt den anhaltenden Druck von höheren Betriebs- und Schadenskosten sowie erhöhten geopolitischen Risiken, die die Meeresversicherung betreffen, wider.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN GLOBALEN MARINEVERSICHERUNGSMARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR TRANSPORTVERSICHERUNGEN
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 TOP-TO-BOTTOM-ANALYSE
2.2.8 MESSSTANDARDS
2.2.9 ANALYSE DES LIEFERANTENANTEILS
2.2.10 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARINEVERSICHERUNGSMARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT UND BRANCHENTRENDS
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 TECHNOLOGIEANALYSE
5.2 GESETZLICHE STANDARDS
5.3 Fallstudienanalyse
5.4 WERTSCHÄTZUNGSKETTENANALYSE
5.5 PORTERS FÜNF-KRÄFTE-MODELL
5.6 ÖKOSYSTEM DER TRANSPORTVERSICHERUNG
5.6.1 ANSPRÜCHE AUS DER SEEFRACHTVERSICHERUNG
5.6.2 Versicherung gegen Brandrisiken und Explosionen
5.6.3 Versicherung gegen Diebstahl und Einbruch
5.6.4 Versicherung gegen Naturkatastrophen
5.6.5 Versicherung gegen Schiffskollisionen und -schäden
6 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, NACH PRODUKTTYP
6.1 ÜBERBLICK
6.2 RUMPF
6.3 Fracht/Transport
6.4 OFFSHORE/ENERGIE
6.5 Seehaftpflicht
6.6 SONSTIGES
7 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, NACH POLICEART
7.1 ÜBERSICHT
7.2 REISERICHTLINIEN
7.3 ZEITRICHTLINIE
7.4 GESCHÄTZTE POLITIK
7.5 FLOATING-RICHTLINIE
7.6 SONSTIGES
8 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, NACH PRÄMIENART
8.1 ÜBERSICHT
8.2 GROSS
8.3 MITTEL
8.4 KLEIN
9 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, NACH VERSICHERUNGSARTEN
9.1 ÜBERSICHT
9.2 VERLUST/SCHÄDEN
9.3 BRAND/EXPLOSION
9.4 Naturkatastrophen
9.5 SONSTIGES
10 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, NACH ANWENDUNG
10.1 ÜBERSICHT
10.2 GEWERBLICHE ANWENDUNGEN AUF DEM WASSER
10.3 KLEINE FREIZEITBOOTE
10.4 UNTERWASSER-FREIZEIT
10.5 Unterwasser-AUV
10.6 SONSTIGES
11 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, NACH ENDBENUTZER
11.1 ÜBERBLICK
11.2 SCHIFFSREIBER
11.2.1 REISERICHTLINIEN
11.2.2 ZEITRICHTLINIE
11.2.3 WERTVOLL GEWÄHRTE POLITIK
11.2.4 FLOATING-RICHTLINIE
11.2.5 SONSTIGES
11.3 Ladungseigentümer
11.3.1 REISERICHTLINIEN
11.3.2 ZEITRICHTLINIE
11.3.3 WERTVOLL GEWÄHRTE POLITIK
11.3.4 FLOATING-RICHTLINIE
11.3.5 SONSTIGES
11.4 REGIERUNG
11.4.1 REISERICHTLINIEN
11.4.2 ZEITRICHTLINIE
11.4.3 WERTVOLL GEWÄHRTE POLITIK
11.4.4 FLOATING-RICHTLINIE
11.4.5 SONSTIGES
11.5 SONSTIGES
12 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, NACH GEOGRAFIE
GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
12.1 NORDAMERIKA
12.1.1 USA
12.1.2 KANADA
12.1.3 MEXIKO
12.2 EUROPA
12.2.1 DEUTSCHLAND
12.2.2 FRANKREICH
12.2.3 Vereinigtes Königreich
12.2.4 ITALIEN
12.2.5 SPANIEN
12.2.6 RUSSLAND
12.2.7 TÜRKEI
12.2.8 BELGIEN
12.2.9 NIEDERLANDE
12.2.10 SCHWEIZ
12.2.11 RESTLICHES EUROPA
12.3 ASIEN-PAZIFIK
12.3.1 JAPAN
12.3.2 CHINA
12.3.3 SÜDKOREA
12.3.4 INDIEN
12.3.5 AUSTRALIEN
12.3.6 SINGAPUR
12.3.7 THAILAND
12.3.8 MALAYSIA
12.3.9 INDONESIEN
12.3.10 PHILIPPINEN
12.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
12.4 SÜDAMERIKA
12.4.1 BRASILIEN
12.4.2 ARGENTINIEN
12.4.3 RESTLICHES SÜDAMERIKA
12.5 NAHER OSTEN UND AFRIKA
12.5.1 SÜDAFRIKA
12.5.2 ÄGYPTEN
12.5.3 SAUDI-ARABIEN
12.5.4 VAE
12.5.5 ISRAEL
12.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
12.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
13 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, UNTERNEHMENSLANDSCHAFT
13.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
13.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
13.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
13.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
13.5 FUSIONEN UND ÜBERNAHMEN
13.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
13.7 ERWEITERUNGEN
13.8 ÄNDERUNGEN DER VORSCHRIFTEN
13.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
14 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, SWOT- UND DBMR-ANALYSE
15 GLOBALER MARKT FÜR TRANSPORTVERSICHERUNGEN, FIRMENPROFIL
15.1 ALLIANZ-GRUPPE
15.1.1 UNTERNEHMENSÜBERSICHT
15.1.2 Umsatzanalyse
15.1.3 GEOGRAFISCHE PRÄSENZ
15.1.4 PRODUKTPORTFOLIO
15.1.5 JÜNGSTE ENTWICKLUNGEN
15.2 LOCKTON COMPANIES
15.2.1 UNTERNEHMENSÜBERSICHT
15.2.2 Umsatzanalyse
15.2.3 GEOGRAFISCHE PRÄSENZ
15.2.4 PRODUKTPORTFOLIO
15.2.5 JÜNGSTE ENTWICKLUNGEN
15.3 BROWN & BROWN INC
15.3.1 UNTERNEHMENSÜBERSICHT
15.3.2 Umsatzanalyse
15.3.3 GEOGRAFISCHE PRÄSENZ
15.3.4 PRODUKTPORTFOLIO
15.3.5 JÜNGSTE ENTWICKLUNGEN
15.4 BEAZLEY PLC
15.4.1 UNTERNEHMENSÜBERSICHT
15.4.2 Umsatzanalyse
15.4.3 GEOGRAFISCHE PRÄSENZ
15.4.4 PRODUKTPORTFOLIO
15.4.5 JÜNGSTE ENTWICKLUNGEN
15.5 SWISS RE AG
15.5.1 UNTERNEHMENSÜBERSICHT
15.5.2 Umsatzanalyse
15.5.3 GEOGRAFISCHE PRÄSENZ
15.5.4 PRODUKTPORTFOLIO
15.5.5 JÜNGSTE ENTWICKLUNGEN
15.6 Sumpf
15.6.1 UNTERNEHMENSÜBERSICHT
15.6.2 Umsatzanalyse
15.6.3 GEOGRAFISCHE PRÄSENZ
15.6.4 PRODUKTPORTFOLIO
15.6.5 JÜNGSTE ENTWICKLUNGEN
15.7 AXA-GRUPPE
15.7.1 UNTERNEHMENSÜBERSICHT
15.7.2 Umsatzanalyse
15.7.3 GEOGRAFISCHE PRÄSENZ
15.7.4 PRODUKTPORTFOLIO
15.7.5 JÜNGSTE ENTWICKLUNGEN
15.8 AON PLC
15.8.1 UNTERNEHMENSÜBERSICHT
15.8.2 Umsatzanalyse
15.8.3 GEOGRAFISCHE PRÄSENZ
15.8.4 PRODUKTPORTFOLIO
15.8.5 JÜNGSTE ENTWICKLUNGEN
15.9 AMERICAN INTERNATIONAL GROUP (AIG)
15.9.1 UNTERNEHMENSÜBERSICHT
15.9.2 Umsatzanalyse
15.9.3 GEOGRAFISCHE PRÄSENZ
15.9.4 PRODUKTPORTFOLIO
15.9.5 JÜNGSTE ENTWICKLUNGEN
15.1 ARTHUR J. GALLAGHER & CO.
15.10.1 UNTERNEHMENSÜBERSICHT
15.10.2 UMSATZANALYSE
15.10.3 GEOGRAFISCHE PRÄSENZ
15.10.4 PRODUKTPORTFOLIO
15.10.5 JÜNGSTE ENTWICKLUNGEN
15.11 ANDERSON VERSICHERUNGSAGENTUR
15.11.1 UNTERNEHMENSÜBERSICHT
15.11.2 Umsatzanalyse
15.11.3 GEOGRAFISCHE PRÄSENZ
15.11.4 PRODUKTPORTFOLIO
15.11.5 NEUESTE ENTWICKLUNGEN
15.12 ARIES MARINE INSURANCE BROKERS
15.12.1 UNTERNEHMENSÜBERSICHT
15.12.2 Umsatzanalyse
15.12.3 GEOGRAFISCHE PRÄSENZ
15.12.4 PRODUKTPORTFOLIO
15.12.5 NEUESTE ENTWICKLUNGEN
15.13 ATRIUM
15.13.1 UNTERNEHMENSÜBERSICHT
15.13.2 Umsatzanalyse
15.13.3 GEOGRAFISCHE PRÄSENZ
15.13.4 PRODUKTPORTFOLIO
15.13.5 NEUESTE ENTWICKLUNGEN
15.14 ASCOT-GRUPPE
15.14.1 UNTERNEHMENSÜBERSICHT
15.14.2 Umsatzanalyse
15.14.3 GEOGRAFISCHE PRÄSENZ
15.14.4 PRODUKTPORTFOLIO
15.14.5 JÜNGSTE ENTWICKLUNGEN
15.15 BERKSHIRE HATHWAY SPEZIALVERSICHERUNG
15.15.1 UNTERNEHMENSÜBERSICHT
15.15.2 Umsatzanalyse
15.15.3 GEOGRAFISCHE PRÄSENZ
15.15.4 PRODUKTPORTFOLIO
15.15.5 NEUESTE ENTWICKLUNGEN
15.16 GARD
15.16.1 UNTERNEHMENSÜBERSICHT
15.16.2 Umsatzanalyse
15.16.3 GEOGRAFISCHE PRÄSENZ
15.16.4 PRODUKTPORTFOLIO
15.16.5 NEUESTE ENTWICKLUNGEN
15.17 Uhr HANNOVER RE
15.17.1 UNTERNEHMENSÜBERSICHT
15.17.2 Umsatzanalyse
15.17.3 GEOGRAFISCHE PRÄSENZ
15.17.4 PRODUKTPORTFOLIO
15.17.5 NEUESTE ENTWICKLUNGEN
15.18 HDFC ERGO ALLGEMEINE VERSICHERUNG
15.18.1 UNTERNEHMENSÜBERSICHT
15.18.2 UMSATZANALYSE
15.18.3 GEOGRAFISCHE PRÄSENZ
15.18.4 PRODUKTPORTFOLIO
15.18.5 NEUESTE ENTWICKLUNGEN
15.19 LAMPE & SCHWARTZE
15.19.1 UNTERNEHMENSÜBERSICHT
15.19.2 Umsatzanalyse
15.19.3 GEOGRAFISCHE PRÄSENZ
15.19.4 PRODUKTPORTFOLIO
15.19.5 JÜNGSTE ENTWICKLUNGEN
15.2 MÜNCHENER RÜCK
15.20.1 UNTERNEHMENSÜBERSICHT
15.20.2 Umsatzanalyse
15.20.3 GEOGRAFISCHE PRÄSENZ
15.20.4 PRODUKTPORTFOLIO
15.20.5 JÜNGSTE ENTWICKLUNGEN
15.21 THE HARTFORD
15.21.1 UNTERNEHMENSÜBERSICHT
15.21.2 Umsatzanalyse
15.21.3 GEOGRAFISCHE PRÄSENZ
15.21.4 PRODUKTPORTFOLIO
15.21.5 JÜNGSTE ENTWICKLUNGEN
15.22 GROSSE AMERIKANISCHE VERSICHERUNGSGRUPPE
15.22.1 UNTERNEHMENSÜBERSICHT
15.22.2 Umsatzanalyse
15.22.3 GEOGRAFISCHE PRÄSENZ
15.22.4 PRODUKTPORTFOLIO
15.22.5 JÜNGSTE ENTWICKLUNGEN
15.23 DÖBEL
15.23.1 UNTERNEHMENSÜBERSICHT
15.23.2 UMSATZANALYSE
15.23.3 GEOGRAFISCHE PRÄSENZ
15.23.4 PRODUKTPORTFOLIO
15.23.5 NEUESTE ENTWICKLUNGEN
15.24 TATA AIG GENERAL INSURANCE COMPANY LIMITED
15.24.1 UNTERNEHMENSÜBERSICHT
15.24.2 Umsatzanalyse
15.24.3 GEOGRAFISCHE PRÄSENZ
15.24.4 PRODUKTPORTFOLIO
15.24.5 JÜNGSTE ENTWICKLUNGEN
15.25 BUNDESWEIT
15.25.1 UNTERNEHMENSÜBERSICHT
15.25.2 Umsatzanalyse
15.25.3 GEOGRAFISCHE PRÄSENZ
15.25.4 PRODUKTPORTFOLIO
15.25.5 NEUESTE ENTWICKLUNGEN
15.26 Nationale Versicherungsgesellschaft Limited
15.26.1 UNTERNEHMENSÜBERSICHT
15.26.2 Umsatzanalyse
15.26.3 GEOGRAFISCHE PRÄSENZ
15.26.4 PRODUKTPORTFOLIO
15.26.5 NEUESTE ENTWICKLUNGEN
*HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
16 SCHLUSSFOLGERUNG
17 VERWANDTE BERICHTE
18 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.
Häufig gestellte Fragen












